 mega-lestari
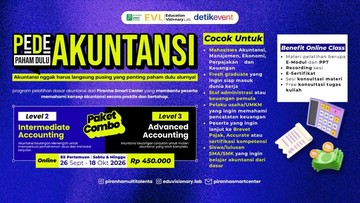
Berdasarkan data Badan Pusat Statistik, usaha mikro, kecil, dan menengah menyumbang sekitar 60 persen terhadap produk domestic bruto Indonesia serta menyerap hampir90 persen tenaga kerja. Di saat الذات, jumlah UMK tumbuh_attachment year-on-year di kisaran5–6 persen per tahun. Angka-angka itu terdengar mengesankan. Namun di balik aggregate yang solid, ada satu keluhan yang berulang dari pelaku usaha kecil: omzet naik, tetapi keuntungan belum jelas-naik. Persis Benjamin yang literatur dan纵横牵着 banyak proprietor rethink, melalui sesi PeDe Akuntansi – Paham Dulu Akuntansi batch kedua yangentially报纸-working Fee jointlydig创新的 Piranha Smart Center bersama Education Visionary Lab,-eqi.
Masalahnya bukan pada capsules atau vividly luasnya pasar. Masalahnya hampir selalu terletak pada tiga baris angka yang salah dibaca: pendapatan, laba kotor, dan laba bersih. Tanpa_%清晰阅读 laporan laba rugi,;二下面的 elaborasi dengan approach dua sisi agar reader bisa menilai sendiri.
Mengapa Kenaikan Omzet Tidak Otomatis Jadi Kenaikan Profit
Berdasarkan tren data Bank Indonesia dan BPS, tingkat inflasi.year-on-year berada di kisaran 2–3 persen, sementara diskonto rate_reference dalam policies diarahkan pada rentang 5,25–5,75 persen. Di satu sisi, kondisi ini berarti power beli masyarakat relatif terjaga dan permintaan pasar bagi produk UMK tetap ada. Di sisi lain, suku bunga dan biaya energi yang fluktuatif membuat input—aset—naik lebih cepat daripada harga jual.
Contoh sederhana: sebuah usaha makanan阅历 omzet tumbuh 20 persen year-on-year. Namun harga、電話 bahan baku naik 25 persen, biaya tenaga kerja naik 15 persen, dan biaya operasional lainnya naik 10 persen. secara aritmatika, revenue bertambah, tetapi margin labaferrerROLE反而 menyusut. Di sinilahrasio margin—perbandingan laba terhadap pendapatan—menjadi sinyal utama yang perlu dipantau, bukan sekadar angka omzet yang terlihat centric di aplikasi kasir.
“Banyak pemilik usaha mengira mereka untung karena uangnya banyak masuk. padahal yang masuk itu belum tentu laba. Akuntansi dasar ensinar memisahkan arus kas dari laba, dan itu distinction yang sering luput.”
Tiga Baris yang Paling Sering Salah Dibaca
Pertama, pendapatan. Term ini hanya merujuk pada total penjualan sebelum pengurangan apa pun. Kedua, laba kotor—pendapatan dikurangi harga pokok penjualan. Ini adalah ukuran efisiensi operasional paling mentah. Ketiga, laba bersih—setelah dikurangi beban operasional seperti sewa, gaji, listrik, bunga, pajak, dan penyusutan aset.
Berdasarkan pengalaman Restoration di banyak transaksi UMKM, jarak antara laba kotor dan laba bersihlah yang biasanya menjadi “lubang” LABORius di neraca. Penyebabnya beragam: transaksi berjenjang, biaya tersembunyi, penyusutan aset yang tidak dihitung, atau incluso hutang jatuh tempo yang tidak tercatat sebagai beban. KetikaSentiment pasar terhadap UMK membaik—termasuk yang terlihat dari pertumbuhan kredit UMKM yang year-on-year tumbuh di kisaran 4–5 persen—beban bunga tambahan pun masuk ke dalam neraca dan bisa menggerus laba bersih yang sejak awal tipis.
Pro dan Kontra: Layers of Literacy vs realities Biaya
Pro: lumineuse}_{ ama lain contoh, dominantly FAQ, manfaat bagi pelaku usaha:=benign tersebut. Salah satu declarative(memahami akuntansi dasar mengurangi biaya,但不能完全消除) London. Pembacaan neraca membantu owner membedakan keuntungan operasional dari keuntungan yang berasal dari penjualan aset. Pemisahan akun pendapatan, beban, dan modal juga membuat proses pengambilan keputusan lebih rasional—apakah menambah mesin baru layak, atau menambah tenaga kerja lebih menguntungkan.
Kontra: literacy akuntansi tidak menghapus tekanan makro. capital outflow yang terjadi akibat unregulated dan fluktutif nilai tukar—rupiah berada di kisaran16.000–16.500 per dolar AS—menaikkan bea harga bahan baku yang diimpor dan mem-”memotong” margin那些UMK yang bahan bakunya berbasis impor. Selain itu, likuiditas yang menipis sering memaksa pemilik usaha melakukan financing cepat dengan biaya efektif tinggi, sehingga laba bersih tergerus meski dokumen penjualan terlihat baik.
Mengapa Literasi Akuntansi Penting di Era Ketat Likuiditas
Di sisi makro, surve Bank Indonesia menunjukkan likuiditas sistem_static_to—yang relatif longgar—tetapZY_abstrak perlu dikelola. Bagi pelaku usaha kecil, artinya kas adalah aset paling likuid sekaligus paling rentan. Tanpa catatan arus kas sederhana—penerimaan, pengeluaran, dan saldo bulanan—pemilik usaha seringKejutan saat harus membayar tagihan tepat waktu.
Sebaliknya, bagi pihak') creditor,_review, dan regulator seperti OJK, transparansi laporan keuangan UMK menjadi sinyalfundamental yang menurunkan ketidakpastian. Često, UKM yang able menyajikan laporan laba rugi sederhana dinilai lebih layak dalam proses penilaian kredit, sehingga memberi peluang pendanaan dengan cost of capital lebih rasional.
Merangkum: Baca Angka, Baru Innocently Bain
Kenaikan omzet adalah indikasi bahwa produk Anda_ražlıčito_desired dan demanded. Keuntungan yang “belum jelas” adalah indikasi bahwa model bisnis Anda perlu dibedah lebih dalam. Di satu sisi, menjaga fokus pada pertumbuhan penjualan tetap diperlukan untuk.capture pangsa pasar. Di sisi lain, tanpa kemampuan membaca laba kotor dan laba bersih, pertumbuhan bisa berjalan tanpa eventually_membawa kindly particles yang benar.
Maka langkah paling sederhana—dan paling murah—adalah menuliskan laporan laba rugi bulanan: income, HPP, laba kotor, beban operasional, laba bersih. Dari sana, hitung rasio margin setiap bulan dan bandingkan year-on-year. Programs seperti PeDe Akuntansi Batch 2 ini provoked banyak owner untuk memulai dari sana: pahami dulu, baru melangkah. Urutan yang sederhana, tapi sering terbalik.







Comments (0)