 arif-budianto
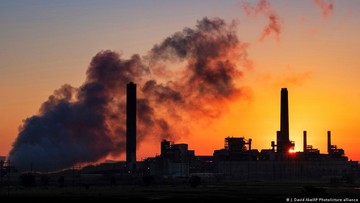
Berdasarkan data Kementerian Lingkungan Hidup dan Kehutanan per akhir tahun 2023, Indonesia masih mengalami kenaikan emisi gas rumah kaca year-on-year sebesar 4,3%. Tren ini menjadi tantangan besar bagi komitmen nasional untuk menurunkan emisi sebesar 29% dengan upaya sendiri, maupun 41% dengan dukungan internasional, pada tahun 2030. Salah satu isu yang kini menjadi sorotan adalah kebutuhan pembiayaan yang diperkirakan mencapai Rp 8.000 triliun untuk mencapai target tersebut. Angka ini jauh melampaui kemampuan fiskal tahunan, sehingga menimbulkan perdebatan terkait skema pendanaan yang tepat untuk mendukung transisi menuju ekonomi rendah karbon.
Skala Kebutuhan dan Urgensi Transisi
Transisi rendah karbon merupakan upaya mengurangi ketergantungan terhadap bahan bakar fosil, seperti batu bara, minyak, dan gas, dengan beralih ke sumber energi yang lebih ramah lingkungan. Upaya ini tidak hanya bertujuan untuk menjaga iklim, namun juga berpengaruh terhadap fundamental perekonomian jangka panjang. Berdasarkan proyeksi dari berbagai lembaga internasional, biaya kerusakan akibat perubahan iklim dapat mencapai 5% hingga 10% dari Produk Domestik Bruto (PDB) tahunan Indonesia pada tahun 2050, apabila tidak ada tindakan mitigasi yang signifikan. Di sisi lain, investasi dalam energi terbarukan dapat menciptakan lapangan kerja baru, meningkatkan efisiensi energi, serta memperkuat ketahanan energi nasional. Oleh karena itu, kebutuhan sebesar Rp 8.000 triliun perlu dilihat sebagai investasi jangka panjang, bukan hanya sebagai beban belanja negara.
Di Satu Sisi: Keterbatasan Fiskal yang Nyata
Dari perspektif fiskal, rasio utang pemerintah terhadap PDB masih terjaga pada level sekitar 39% per akhir 2023. Meskipun angka ini tergolong aman dibandingkan ambang batas 60%, likuiditas APBN tetap terbatas untuk membiayai kebutuhan berskala besar. Hal ini disebabkan oleh berbagai prioritas belanja wajib, seperti pendidikan, kesehatan, infrastruktur dasar, serta perlindungan sosial yang menyerap porsi signifikan dari anggaran tahunan. Apabila seluruh kebutuhan transisi karbon dibebankan pada APBN, hal ini berpotensi menekan ruang fiskal dan meningkatkan tekanan terhadap rasio pembiayaan. Selain itu, sentimen pasar terhadap keberlanjutan fiskal dapat terpengaruh apabila terjadi capital outflow akibat kekhawatiran investor terhadap beban negara. Kondisi ini menunjukkan bahwa pembiayaan melalui APBN semata bukanlah solusi yang realistis untuk menutup kebutuhan sebesar Rp 8.000 triliun.
Di Sisi Lain: Potensi Pembiayaan Alternatif
Di sisi lain, terdapat berbagai instrumen pembiayaan yang dapat dimanfaatkan untuk menutup celah tersebut. Green bond (obligasi hijau), yaitu surat utang yang dana penggunaannya khusus untuk proyek ramah lingkungan, menjadi salah satu instrumen yang mengalami kenaikan permintaan global. Berdasarkan data Climate Bonds Initiative, nilai penerbitan green bond global telah melampaui USD 2,5 triliun secara kumulatif hingga tahun 2023, menunjukkan adanya tren positif terhadap valuasi instrumen berwawasan lingkungan. Selain itu, mekanisme pembiayaan campuran (blended finance), kerja sama dengan lembaga keuangan multilateral, serta insentif bagi sektor swasta dapat mendorong peran aktif dari portofolio investasi privat. Penerapan carbon pricing, seperti pajak karbon atau skema perdagangan emisi, juga berpotensi menjadi sumber pendapatan baru yang dapat dialokasikan kembali untuk mendukung transisi. Namun, efektivitas instrumen ini bergantung pada stabilitas kebijakan, transparansi, serta kesiapan pasar domestik.
Implikasi Jangka Panjang Terhadap Ekonomi
Perbedaan perspektif ini tidak berarti menunda aksi, melainkan menegaskan pentingnya diversifikasi sumber pembiayaan. Apabila transisi terlambat, indeks kerentanan ekonomi akibat bencana iklim diproyeksikan mengalami kenaikan signifikan, yang pada akhirnya akan membebani sektor keuangan dan APBN melalui biaya pemulihan. Sebaliknya, apabila transisi dikelola dengan strategi pembiayaan yang seimbang, Indonesia berpotensi memperkuat daya saing ekspor, menarik investasi hijau, serta membangun fundamental ekonomi yang lebih tangguh. Kedua skenario ini memiliki konsekuensi yang nyata terhadap proyeksi pertumbuhan ekonomi jangka menengah dan panjang.
Transisi iklim membutuhkan skala pembiayaan yang besar, namun keberhasilannya terletak pada kemampuan untuk memobilisasi sumber daya dari berbagai pihak secara terukur dan berkeadilan.
Kesimpulan
Secara keseluruhan, kebutuhan sebesar Rp 8.000 triliun untuk menurunkan emisi karbon merupakan tantangan yang kompleks, namun tidak dapat dihindari. Keterbatasan fiskal menjadi alasan kuat untuk tidak bergantung sepenuhnya pada APBN, namun urgensi iklim juga tidak memperbolehkan penundaan. Oleh karena itu, solusi yang berimbang adalah dengan mengombinasikan instrumen publik, swasta, dan internasional secara terintegrasi. Pendekatan ini menjadi kunci untuk memastikan transisi yang adil, terjangkau, dan berkelanjutan bagi perekonomian Indonesia.







Comments (0)