 nadia-rahmawati
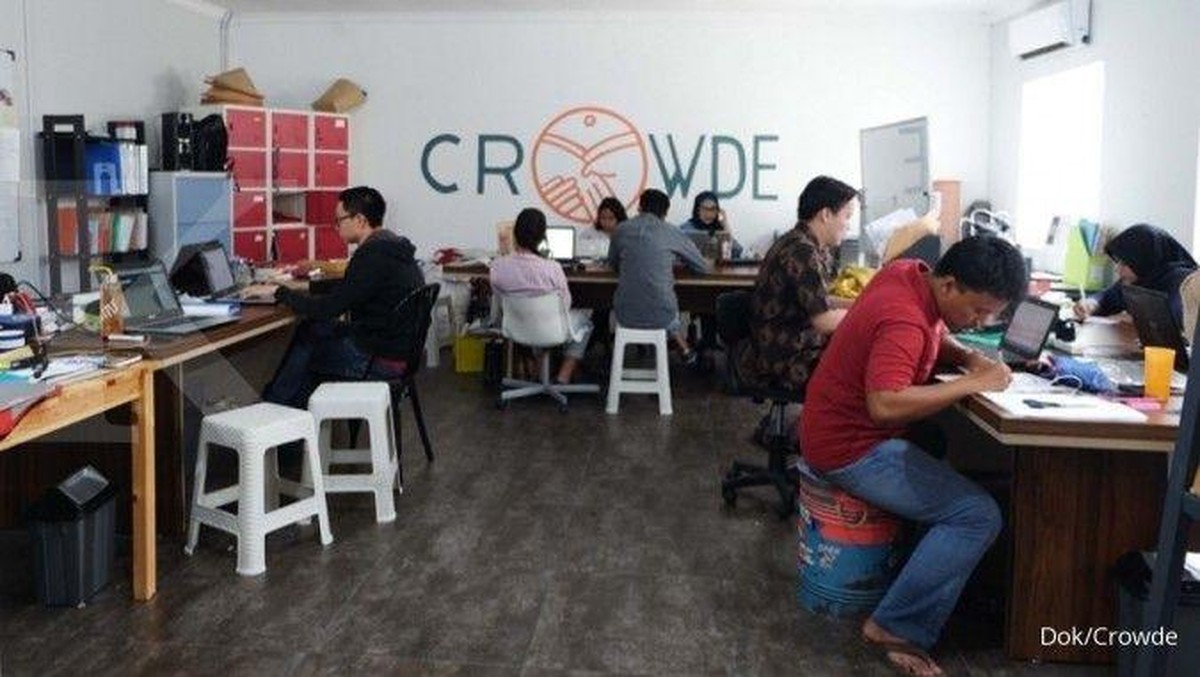
Berdasarkan data Otoritas Jasa Keuangan (OJK) per kuartal IV 2024, pengawasan terhadap industri pinjaman daring atau peer-to-peer lending di Indonesia kembali menjadi sorotan setelah dua penyelenggara besar, Akseleran dan Crowde, tengah menjalani proses penyelesaian masalah. OJK menegaskan bahwa pihaknya memantau secara ketat setiap langkah penyelesaian yang dilakukan kedua platform tersebut, sembari menerapkan sejumlah perubahan regulasi yang bertujuan memperkuat perlindungan bagi para pemberi pinjaman (lender).
Industri fintech lending nasional sendiri mencatat pertumbuhan yang signifikan dalam beberapa tahun terakhir. Nilai penyaluran pinjaman secara year-on-year (yoy) atau dibandingkan periode yang sama tahun sebelumnya sempat menembus angka ratusan triliun rupiah. Namun, pertumbuhan cepat itu tidak selalu sejalan dengan kualitas tata kelola dan manajemen risiko di lapangan, sehingga muncul sejumlah kasus gagal bayar yang berdampak langsung pada lender ritel.
Dua Perspektif: Pro dan Kontra Pengawasan Ketat
Di satu sisi, langkah OJK memantau ketat penyelesaian masalah Akseleran dan Crowde dinilai sebagai bentuk kehadiran negara dalam melindungi konsumen. Menurut seorang pengamat pasar modal, intervensi regulator dapat mencegah potensi systematic risk atau risiko yang menyebar ke seluruh sektor keuangan. Dengan pengawasan yang lebih ketat, para lender diharapkan memperoleh kepastian hukum dan transparansi atas dana yang mereka tempatkan. Ini juga menjadi sinyal positif bagi sentimen pasar bahwa industri ini tidak dibiarkan liar tanpa pengawasan.
Di sisi lain, sebagian pelaku industri menilai bahwa pengawasan yang terlalu ketat dan perubahan aturan yang mendadak dapat memperlambat laju inovasi serta menekan likuiditas platform. Mereka berargumen bahwa biaya kepatuhan (compliance cost) yang meningkat berpotensi membuat penyelenggara kecil kesulitan bersaing, sehingga pada akhirnya justru mengurangi pilihan bagi masyarakat yang membutuhkan akses pembiayaan. Selain itu, ada kekhawatiran bahwa perubahan aturan yang berlaku surut dapat memicu capital outflow dari sektor ini, terutama dari investor institusi yang sensitif terhadap risiko regulasi.
"Fokus kami adalah memastikan proses penyelesaian berjalan transparan dan adil bagi semua pihak, terutama lender," ujar perwakilan OJK dalam keterangan resminya, tanpa menyebutkan detail tenggat waktu penyelesaian.
Angka dan Rasio yang Perlu Dicermati
Merujuk pada statistik OJK, rasio kredit bermasalah atau Tingkat Wanprestasi (TWP90) pada industri pinjaman daring berada di kisaran 2,5% hingga 3% secara agregat. Namun, angka agregat sering kali menyembunyikan masalah spesifik di platform tertentu. Pada kasus Akseleran dan Crowde, persoalan yang muncul lebih banyak berkaitan dengan portofolio pinjaman produktif, seperti sektor pertanian dan usaha mikro, yang memiliki karakteristik risiko lebih tinggi dibanding pinjaman konsumtif jangka pendek.
Dari sisi valuasi, industri fintech lending mengalami koreksi. Jika pada 2021 nilai transaksi tahunan masih tumbuh dua digit, maka pada 2024 pertumbuhan melambat ke angka satu digit. Tren ini mencerminkan adanya konsolidasi pasar, di mana platform dengan fundamental lemah akan tersingkir, sementara pemain dengan manajemen risiko solid dapat bertahan. Proyeksi ke depan, OJK memperkirakan penyaluran pinjaman akan tumbuh moderat seiring dengan pemulihan daya beli masyarakat dan penurunan suku bunga acuan Bank Indonesia.
Dampak bagi Lender dan Arah Regulasi ke Depan
Bagi para lender, perubahan aturan yang tengah disiapkan OJK mencakup kewajiban platform untuk menyediakan laporan berkala yang lebih rinci, mekanisme penagihan yang lebih manusiawi, serta skema penyelesaian sengketa yang lebih cepat. Ini penting karena selama ini banyak lender mengeluh sulit mendapatkan informasi mengenai status pinjaman yang mereka danai. Dengan transparansi yang lebih baik, diharapkan kepercayaan publik terhadap industri ini dapat pulih secara bertahap.
Namun, perlu dicatat bahwa pemulihan kepercayaan tidak bisa hanya bergantung pada regulasi. Platform sendiri harus membenahi fundamental bisnis, termasuk memperkuat manajemen risiko dan memperjelas asal-usul serta tujuan penggunaan dana. Tanpa perbaikan internal, pengawasan seketat apa pun tidak akan cukup menutup celah masalah yang ada.
Secara keseluruhan, kasus Akseleran dan Crowde menjadi cermin bagi industri pinjaman daring Tanah Air. Di satu sisi, respons OJK menunjukkan komitmen perlindungan konsumen. Di sisi lain, tantangan likuiditas dan kepatuhan tetap membayangi. Keseimbangan antara inovasi dan perlindungan inilah yang akan menentukan arah industri ini dalam beberapa tahun ke depan.











Comments (0)