 lukman-hakim
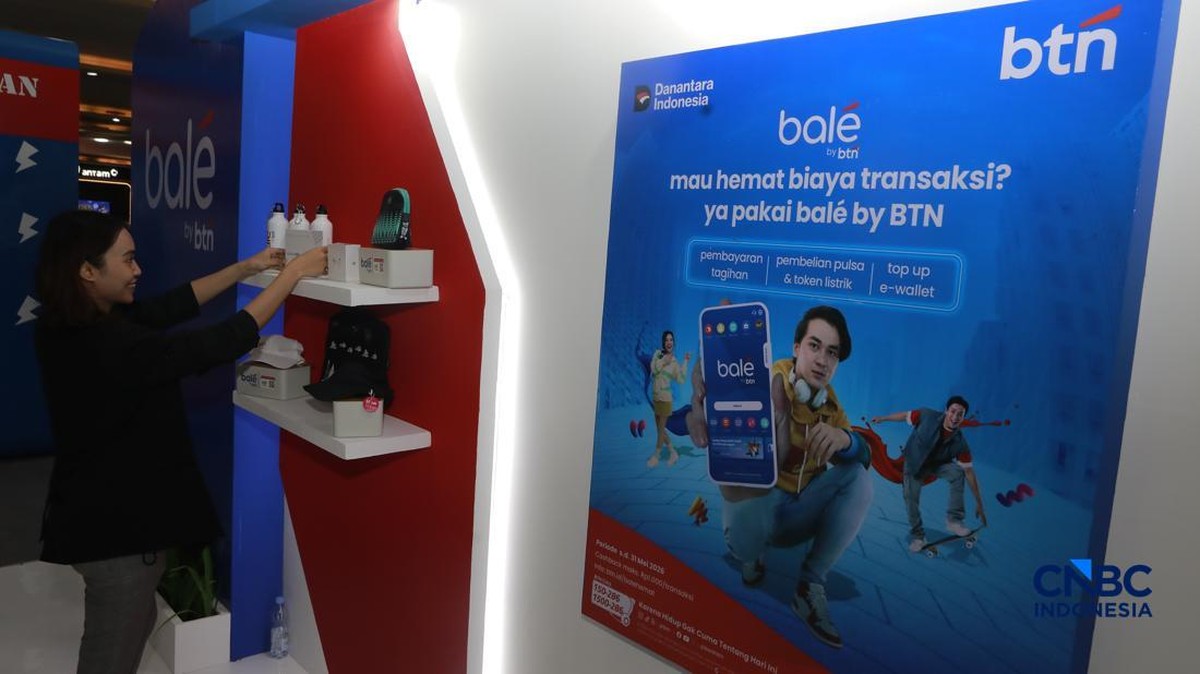
Berdasarkan laporan kinerja perbankan yang dirilis otoritas jasa keuangan dan manajemen emiten perbankan pelat merah, PT Bank Tabungan Negara (Persero) Tbk mencatatkan nilai transaksi layanan digital sebesar Rp103,53 triliun hingga akhir kuartal III tahun ini. Angka tersebut mengalami kenaikan sekitar 46 persen dibandingkan periode yang sama tahun sebelumnya, mencerminkan percepatan migrasi nasabah dari kanal konvensional ke platform berbasis aplikasi. Aplikasi yang menjadi tulang punggung transformasi ini, balé, kini telah digunakan oleh sekitar 5 juta pengguna terdaftar.
Kenaikan ini menarik dicermati karena terjadi di tengah tekanan likuiditas yang masih membayangi industri perbankan nasional, terutama bank dengan fokus pembiayaan perumahan rakyat. Pertumbuhan transaksi digital sebesar itu jauh melampaui pertumbuhan kredit secara umum, sehingga memunculkan pertanyaan apakah lonjakan tersebut murni mencerminkan pergeseran perilaku konsumen atau sebagian ditopang oleh perpindahan volume transaksi yang sebelumnya tercatat di cabang.
Di Satu Sisi: Efisiensi dan Perluasan Basis Nasabah
Dari kacamata efisiensi, pertumbuhan transaksi digital memberikan ruang bagi bank untuk menekan biaya operasional, khususnya beban tenaga kerja dan jaringan kantor cabang. Dalam industri perbankan, rasio biaya terhadap pendapatan atau cost to income ratio menjadi indikator penting yang diperhatikan investor. Setiap transaksi yang berpindah ke kanal digital cenderung memiliki biaya marginal yang lebih rendah dibandingkan transaksi yang diproses melalui teller. Apabila tren ini berlanjut, ada peluang bank menurunkan rasio tersebut secara bertahap dan memperbaiki valuasi di mata pasar modal.
Selain itu, basis pengguna aplikasi yang sudah menyentuh 5 juta akun membuka peluang cross-selling produk, mulai dari tabungan berjangka, pembiayaan kendaraan, hingga produk investasi ritel. Bagi bank yang selama ini identik dengan kredit perumahan bersubsidi, diversifikasi sumber pendapatan berbasis biaya atau fee based income menjadi krusial untuk mengurangi ketergantungan pada pendapatan bunga yang rentan terhadap siklus suku bunga. Kanal digital juga memperluas jangkauan ke segmen usia muda dan pekerja urban yang lebih memilih layanan serba cepat.
Di Sisi Lain: Tantangan Likuiditas dan Kualitas Pertumbuhan
Namun demikian, pertumbuhan nilai transaksi tidak otomatis berarti perbaikan fundamental secara menyeluruh. Nilai transaksi yang besar bisa berasal dari perputaran dana yang cepat, bukan dari penambahan dana pihak ketiga secara bersih. Artinya, likuiditas yang dihimpun melalui aplikasi berpotensi bersifat jangka pendek dan mudah berpindah apabila nasabah menemukan instrumen lain dengan imbal hasil lebih menarik. Fenomena capital outflow pada skala ritel perlu diwaspadai ketika suku bunga acuan mengalami perubahan.
Dari sisi risiko operasional, lonjakan jumlah pengguna aplikasi menuntut kesiapan infrastruktur teknologi informasi dan keamanan siber. Gangguan layanan atau kebocoran data dapat merusak kepercayaan nasabah secara cepat dan berdampak pada reputasi serta stabilitas dana yang dihimpun. Kesiapan tata kelola risiko digital menjadi penentu apakah pertumbuhan 46 persen ini berkelanjutan atau hanya sentimen pasar jangka pendek.
"Pertumbuhan transaksi digital yang tinggi harus dibaca sebagai indikator perubahan perilaku nasabah, bukan semata ukuran profitabilitas. Yang menentukan nilai jangka panjang adalah seberapa besar dana murah yang benar-benar mengendap dan seberapa efisien biaya layanan yang bisa ditekan," ujar seorang pengamat perbankan nasional.
Proyeksi dan Implikasi bagi Industri
Ke depan, proyeksi pertumbuhan kanal digital di industri perbankan nasional diperkirakan masih berada pada tren dua digit, sejalan dengan penetrasi ponsel pintar yang sudah melampaui 70 persen populasi dewasa. Bagi bank dengan portofolio kredit perumahan, kombinasi antara digitalisasi layanan dan kebutuhan pendanaan jangka panjang menjadi tantangan tersendiri. Rasio kredit terhadap dana pihak ketiga atau loan to deposit ratio perlu dijaga agar tetap sehat, sementara biaya dana atau cost of fund harus ditekan melalui penghimpunan dana murah berbasis aplikasi.
Investor dan analis umumnya akan mencermati beberapa indikator lanjutan: pertumbuhan dana pihak ketiga secara year-on-year, rasio kredit bermasalah atau NPL, margin bunga bersih, serta kontribusi fee based income terhadap total pendapatan. Apabila angka-angka tersebut menunjukkan perbaikan yang konsisten, maka lonjakan transaksi digital senilai Rp103,53 triliun dapat dinilai sebagai fondasi pertumbuhan, bukan sekadar angka di atas kertas. Sebaliknya, bila hanya nilai transaksi yang naik tanpa perbaikan struktur pendapatan dan likuiditas, pasar berpotensi meresponsnya dengan sikap hati-hati.
Kesimpulannya, capaian transaksi digital sebesar Rp103,53 triliun dengan kenaikan 46 persen dan 5 juta pengguna merupakan sinyal positif atas arah transformasi layanan perbankan. Namun, penilaian menyeluruh tetap membutuhkan data lanjutan mengenai kualitas aset, komposisi dana, dan efisiensi biaya, sehingga kesimpulan akhir mengenai dampaknya terhadap fundamental perusahaan belum dapat diambil secara sepihak.











Comments (0)