 mega-lestari
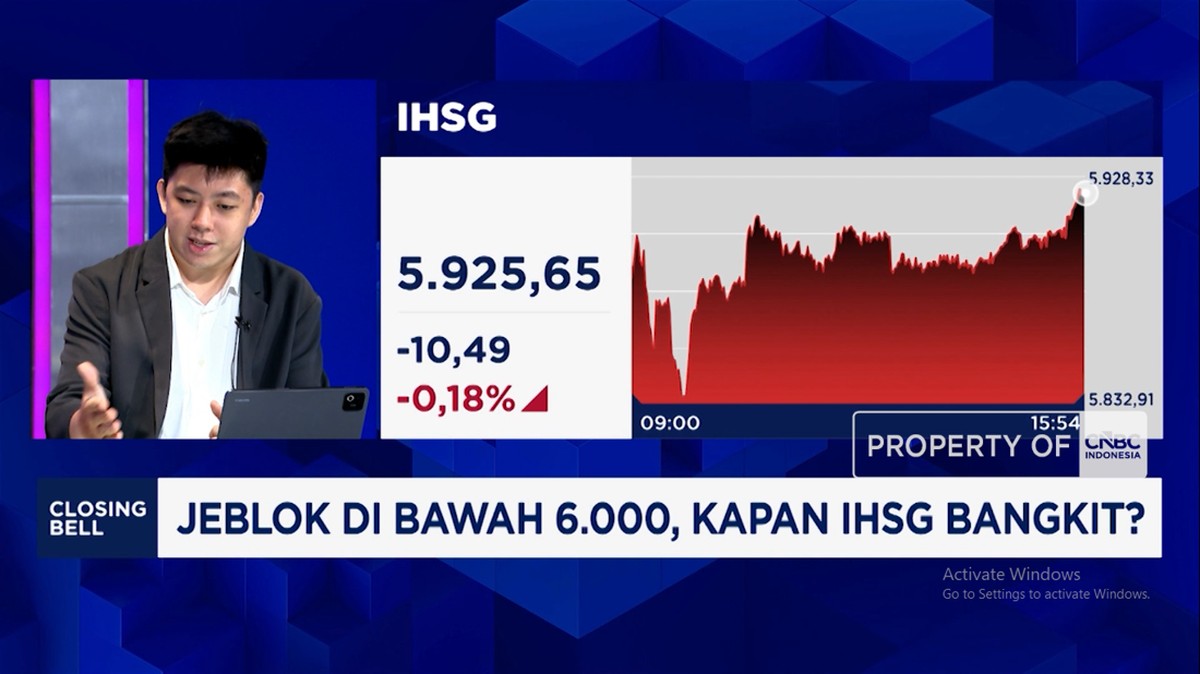
Berdasarkan data perdagangan Bursa Efek Indonesia per penutupan sesi akhir pekan, Indeks Harga Saham Gabungan (IHSG) mengalami penurunan tajam hingga menembus level psikologis 6.000. Indeks tercatat melemah sekitar 1,8 persen dalam sehari dan 4,2 persen secara year-on-year (yoy), level terendah sejak awal tahun. Pelemahan ini menghapus akumulasi penguatan yang terbentuk sepanjang kuartal sebelumnya dan memicu kekhawatiran pelaku pasar terhadap keberlanjutan tren pemulihan ekonomi domestik.
Penurunan ini tidak terjadi dalam ruang hampa. Ada kombinasi sentimen global dan domestik yang saling memperkuat, menciptakan tekanan berlapis pada portofolio investor, baik institusi maupun ritel. Bagi pembaca awam, IHSG adalah indeks yang mengukur rata-rata pergerakan harga seluruh saham tercatat—ibarat termometer yang menunjukkan suhu keseluruhan pasar modal Indonesia.
Sentimen Global: Capital Outflow dan Ketidakpastian Suku Bunga
Di satu sisi, faktor eksternal menjadi pemicu utama. Ketidakpastian arah kebijakan suku bunga bank sentral Amerika Serikat membuat imbal hasil obligasi pemerintah AS (US Treasury) kembali naik ke level 4,5 persen. Kondisi ini mendorong terjadinya capital outflow—aliran modal keluar—dari pasar negara berkembang, termasuk Indonesia. Data menunjukkan investor asing mencatat net sell sekitar Rp2,3 triliun dalam sepekan terakhir di pasar saham reguler.
Tekanan nilai tukar turut memperparah situasi. Rupiah melemah mendekati level Rp16.200 per dolar AS, yang secara langsung menggerus daya tarik aset berdenominasi rupiah. Ketika mata uang domestik terdepresiasi, investor global cenderung mengurangi eksposur pada instrumen berisiko tinggi seperti saham emerging market. Likuiditas pasar pun mengetat, terlihat dari nilai transaksi harian yang turun ke kisaran Rp10,5 triliun dari rata-rata Rp13 triliun pada bulan sebelumnya.
"Tekanan eksternal masih menjadi faktor dominan. Selama ketidakpastian kebijakan moneter global belum mereda, ruang penguatan IHSG akan terbatas dan volatilitas cenderung tinggi," ujar seorang analis pasar modal di Jakarta.
Faktor Domestik: Kinerja Emiten dan Proyeksi Pertumbuhan
Di sisi lain, tekanan datang dari dalam negeri. Sejumlah emiten berkapitalisasi besar mencatat kinerja keuangan kuartalan yang di bawah ekspektasi, khususnya di sektor perbankan dan konsumer. Rasio kredit bermasalah (NPL) beberapa bank besar mengalami kenaikan tipis ke level 2,3 persen, sementara pertumbuhan kredit melambat ke 8,1 persen yoy dari sebelumnya 10,4 persen. Perlambatan ini mencerminkan melemahnya permintaan kredit seiring daya beli masyarakat yang belum pulih sepenuhnya.
Dari sisi makro, proyeksi pertumbuhan ekonomi tahun ini berada di kisaran 4,9–5,1 persen, sedikit di bawah target pemerintah. Inflasi tercatat 2,8 persen yoy, masih dalam rentang sasaran bank sentral, namun tekanan harga pangan dan energi tetap menjadi risiko. Kombinasi pertumbuhan moderat dan valuasi saham yang belum sepenuhnya murah membuat sebagian investor memilih menahan diri atau merealisasikan keuntungan.
Namun, tidak semua analis bersikap pesimistis. Fundamental ekonomi Indonesia dinilai masih relatif solid dibandingkan negara peers. Cadangan devisa tercatat US$136 miliar, cukup untuk membiayai 6,2 bulan impor. Rasio kecukupan modal perbankan juga berada di level sehat, di atas 24 persen, memberikan bantalan terhadap guncangan eksternal.
Pro dan Kontra: Antara Panik dan Peluang Valuasi
Pro: bagi investor jangka panjang, penurunan IHSG ke bawah 6.000 justru menciptakan peluang akumulasi pada saham-saham berfundamental kuat. Rasio harga terhadap laba (PER) IHSG kini berada di kisaran 13,5 kali, lebih rendah dari rata-rata lima tahun sebesar 15,8 kali. Secara historis, level valuasi ini sering menjadi titik masuk yang menarik bagi dana jangka panjang.
Kontra: bagi investor jangka pendek, risiko penurunan lanjutan masih terbuka. Sentimen pasar sangat sensitif terhadap data ekonomi global dan domestik. Jika capital outflow berlanjut dan rupiah terus melemah, bukan tidak mungkin IHSG menguji level support berikutnya di sekitar 5.800. Volatilitas tinggi juga meningkatkan risiko kerugian bagi trader yang menggunakan leverage.
Yang perlu dicermati, likuiditas pasar dan sentimen global akan menjadi penentu arah indeks dalam beberapa pekan ke depan. Pelaku pasar menantikan rilis data inflasi AS dan keputusan suku bunga bank sentral domestik sebagai katalis berikutnya. Tanpa perbaikan sentimen, tekanan jual diperkirakan masih membayangi, meski secara fundamental ekonomi Indonesia belum menunjukkan keretakan yang signifikan.
Pada akhirnya, volatilitas IHSG adalah cerminan interaksi kompleks antara sentimen global, kondisi domestik, dan ekspektasi pelaku pasar—bukan sekadar cerminan tunggal dari satu faktor. Investor disarankan mencermati data fundamental dan mengelola risiko secara disiplin, tanpa terjebak euforia maupun kepanikan sesaat.












Comments (0)