 arif-budianto
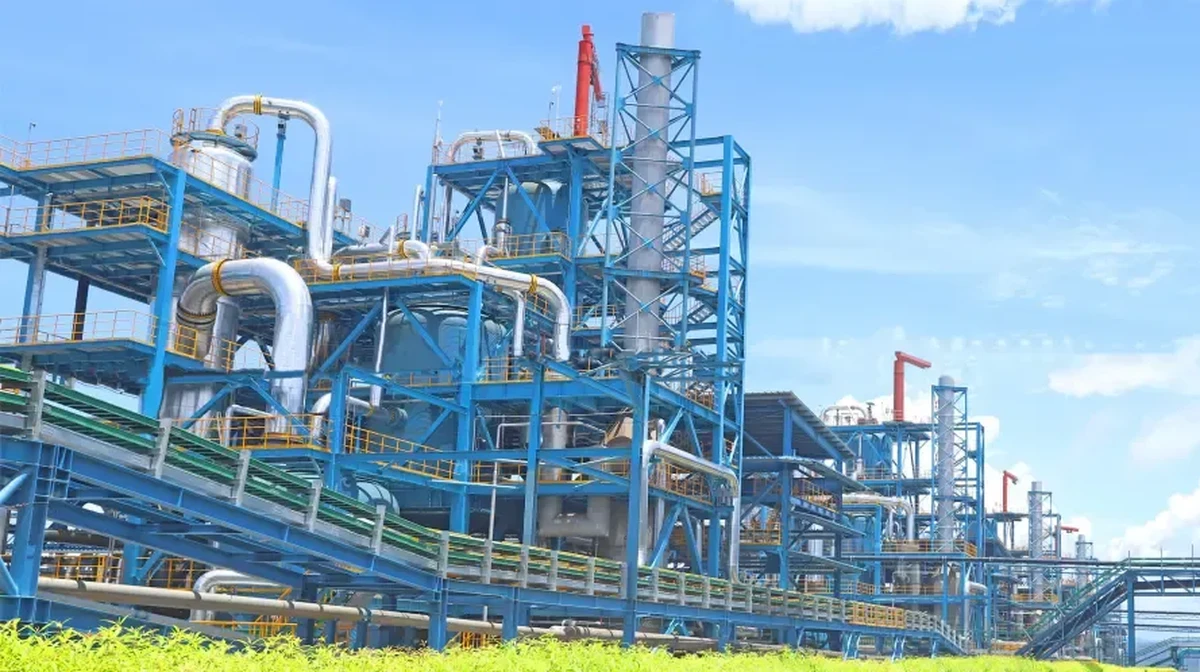
Berdasarkan data Kementerian Ekonomi dan Keuangan Prancis per pertengahan 2024, pemerintah Prancis tengah mengkaji penambahan porsi kepemilikan saham di Eramet SA hingga mendekati 49%. Langkah ini ditempuh sebagai upaya penyelamatan likuiditas perusahaan tambang yang memiliki aset signifikan di Indonesia, khususnya di sektor nikel. Nilai suntikan yang disiapkan diperkirakan menembus Rp10 triliun atau setara dengan kisaran 600 juta euro, bergantung pada valuasi final dan struktur rights issue yang disepakati dalam rapat pemegang saham.
Eramet selama ini dikenal sebagai salah satu pemain utama dalam rantai pasok nikel global melalui anak usaha yang mengelola tambang di Weda Bay, Halmahera, Maluku Utara. Perusahaan ini tergolong memiliki fundamental kuat dari sisi cadangan, namun mengalami tekanan finansial akibat volatilitas harga nikel dunia yang turun sekitar 40% year-on-year dari puncaknya di awal 2023. Harga nikel sempat menyentuh level US$30.000 per ton pada 2022, lalu terkoreksi ke kisaran US$16.000–17.000 per ton pada 2024.
Pro: Stabilitas Pasokan dan Serapan Tenaga Kerja
Di satu sisi, penambahan porsi kepemilikan negara Prancis dinilai mampu memperkuat struktur permodalan Eramet. Rasio utang terhadap ekuitas atau debt-to-equity ratio perusahaan disebut berpotensi membaik dari kisaran 1,4 kali menuju level 1,1 kali pasca-injeksi modal. Bagi Indonesia, kepastian pendanaan ini menjadi sentimen pasar yang positif karena menurunkan risiko penghentian operasional, pemutusan hubungan kerja, dan penurunan target produksi tahunan yang berkisar 30.000 ton nikel terkandung.
"Intervensi negara terhadap perusahaan strategis adalah pola yang lazim di Eropa ketika menyangkut bahan baku kritis. Fokusnya bukan sekadar laba, tetapi ketahanan rantai pasok," ujar seorang analis komoditas yang meninjau laporan keuangan Eramet.
Dari sisi penerimaan negara, operasional tambang yang stabil berarti royalti dan pajak daerah tetap mengalir. Pemerintah daerah Maluku Utara tercatat menerima penerimaan mineral bukan logam dan batuan yang tumbuh 12,3% year-on-year pada 2023, dan keberlanjutan angka ini sangat bergantung pada aktivitas para pemegang izin usaha pertambangan.
Kontra: Risiko Dominasi Asing dan Tekanan Harga Global
Di sisi lain, penambahan kepemilikan Prancis hingga 49% memunculkan pertanyaan soal porsi kendali atas sumber daya alam domestik. Meski status Eramet sebagai pemegang saham minoritas di beberapa proyek Indonesia tetap terjaga, sejumlah pengamat menilai peningkatan peran modal asing dapat mempersempit ruang bagi perusahaan nasional untuk naik kelas dalam rantai nilai, terutama di segmen hilirisasi baterai. Rasio kepemilikan asing yang terlalu besar, tanpa diimbangi alih teknologi, berisiko menjadikan Indonesia sekadar pemasok bahan mentah.
Tekanan lain datang dari sisi harga. Kebijakan produksi nikel Indonesia yang agresif membuat pasokan global melimpah. Indonesia menyumbang sekitar 50% produksi nikel dunia, dengan proyeksi kenaikan volume tahunan di atas 10%. Kondisi ini menekan valuasi perusahaan tambang, termasuk Eramet, sehingga injeksi modal bisa saja terserap habis oleh koreksi harga lebih lanjut alih-alih memperbaiki fundamental jangka panjang.
Dari kacamata portofolio investasi, capital outflow dari sektor logam dasar global juga masih membayangi. Indeks harga nikel di bursa London Metal Exchange menunjukkan tren penurunan yang belum sepenuhnya berbalik, sehingga proyeksi arus kas Eramet pada 2025 masih dibayangi ketidakpastian.
Implikasi bagi Industri Hilirisasi Nasional
Terlepas dari dua perspektif tersebut, langkah Prancis menegaskan bahwa nikel Indonesia telah menjadi aset strategis lintas negara. Pemerintah Indonesia diharapkan memanfaatkan momentum ini untuk menegosiasikan peningkatan nilai tambah domestik, misalnya melalui kewajiban pengolahan lanjutan dan transfer teknologi. Likuiditas Eramet yang membaik dapat menjadi katalis bagi percepatan proyek smelter dan pabrik prekursor baterai, sepanjang kesepakatan investasi memuat klausul kemitraan lokal yang jelas.
Ke depan, pasar akan mencermati apakah suntikan Rp10 triliun tersebut benar-benar memperbaiki rasio keuangan, atau sekadar menunda persoalan struktural akibat siklus komoditas. Bagi investor, sentimen jangka pendek bisa positif, tetapi valuasi jangka panjang tetap bergantung pada disiplin pasokan global dan arah kebijakan hilirisasi nasional. Yang jelas, narasi nikel Indonesia kini tidak lagi hanya soal tambang, melainkan tentang geopolitik ekonomi dan ketahanan pasokan dunia.








Comments (0)