 mega-lestari
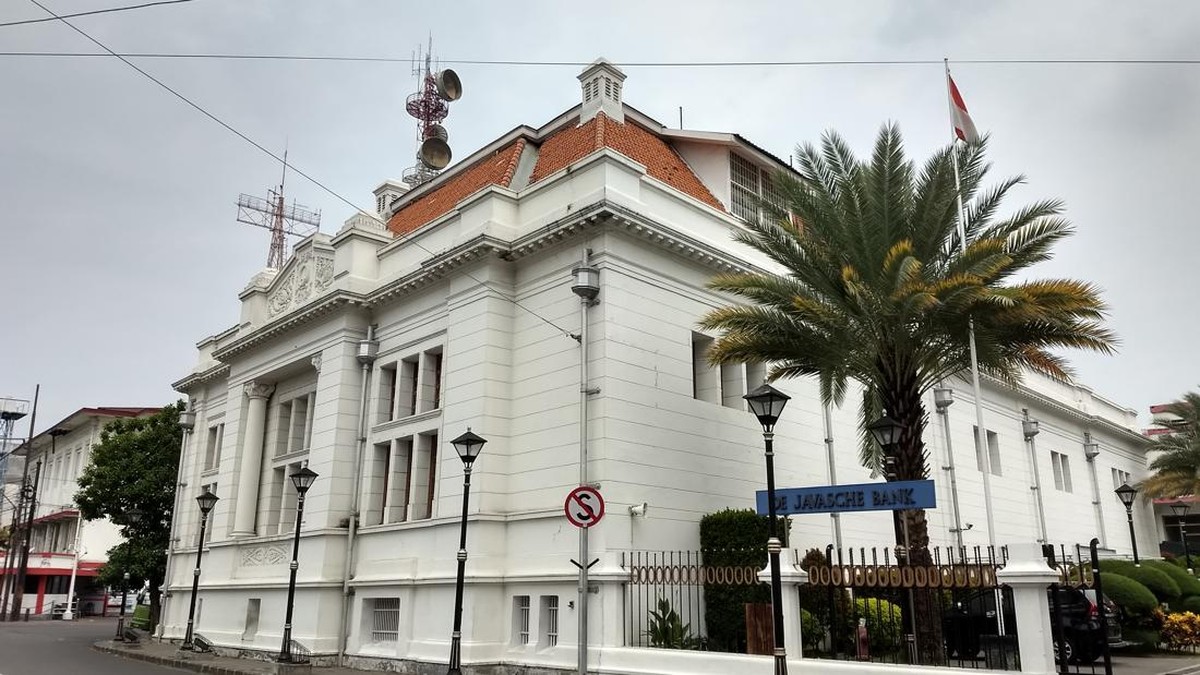
Berdasarkan data kepolisian dan laporan industri keuangan per Oktober 2025, sebuah kasus perampokan terhadap brankas bank di Jakarta dengan nilai mencapai Rp157 miliar mencuat sebagai salah satu insiden kriminal perbankan terbesar dalam lima tahun terakhir. Dua pelaku yang berstatus pengusaha dilaporkan terjerat utang setelah proyek properti yang mereka kembangkan mengalami kegagalan total akibat kebakaran. Peristiwa ini menambah daftar panjang persoalan likuiditas di sektor properti yang sejak 2023 menunjukkan tren pelemahan.
Kronologi dan Nilai Kerugian
Menurut keterangan penyidik, kedua pelaku sebelumnya menjalankan usaha di bidang pengembangan properti dengan portofolio proyek di kawasan pinggiran Jakarta. Proyek senilai triliunan rupiah tersebut dikabarkan ludes terbakar, memicu kewajiban utang yang tidak dapat dipenuhi kepada kreditur, termasuk lembaga pembiayaan. Dalam kondisi tekanan finansial ekstrem, keduanya diduga mengambil langkah kriminal dengan merampok brankas bank yang menyimpan uang tunai nasabah.
Nilai kerugian yang dilaporkan mencapai Rp157 miliar, setara dengan sekitar 0,003 persen dari total dana pihak ketiga perbankan nasional yang per Agustus 2025 tercatat di kisaran Rp8.700 triliun. Meski secara proporsi relatif kecil, insiden ini memicu kekhawatiran terhadap aspek keamanan operasional dan manajemen risiko perbankan, terutama pada unit-unit kas besar yang menyimpan uang tunai dalam jumlah signifikan.
Pro: Tekanan Ekonomi Nyata, Kontra: Kejahatan Tetap Kejahatan
Di satu sisi, sebagian pengamat menilai kasus ini mencerminkan tekanan ekonomi riil yang dialami pelaku usaha kecil dan menengah di sektor properti. Indeks harga properti residensial Bank Indonesia pada kuartal kedua 2025 hanya tumbuh 0,8 persen year-on-year, jauh melambat dibandingkan periode yang sama 2022 yang masih di atas 4 persen. Kenaikan suku bunga acuan yang bertahan di level 5,75 persen sepanjang 2024-2025 membuat biaya kredit melonjak dan menekan margin pengembang. Kegagalan proyek akibat force majeure seperti kebakaran, tanpa perlindungan asuransi memadai, dapat menghapus seluruh ekuitas pengusaha dalam sekejap.
Di sisi lain, pakar hukum pidana menegaskan bahwa tekanan finansial tidak dapat menjadi pembenaran tindak pidana. Perampokan tetap merupakan kejahatan serius dengan ancaman hukuman maksimal 15 tahun penjara menurut Kitab Undang-undang Hukum Pidana. Selain itu, dana yang disimpan di bank merupakan milik nasabah yang dilindungi oleh Lembaga Penjamin Simpanan (LPS), sehingga korban sesungguhnya adalah masyarakat luas. Kepercayaan publik terhadap sistem perbankan berpotensi terganggu bila insiden semacam ini terjadi berulang.
"Kasus ini adalah cerminan dari kombinasi antara kegagalan manajemen risiko usaha dan lemahnya pengawasan internal perbankan. Tidak boleh ada narasi yang menormalisasi kejahatan dengan alasan kesulitan ekonomi," ujar seorang analis keamanan finansial dalam diskusi terbatas pekan ini.
Implikasi terhadap Sektor Perbankan dan Proyeksi ke Depan
Dari kacamata industri, insiden ini berpotensi meningkatkan sentimen kehati-hatian pada sektor perbankan, khususnya dalam pengelolaan likuiditas fisik dan prosedur keamanan brankas. Rasio kredit bermasalah (non-performing loan/NPL) sektor properti per Juni 2025 tercatat 3,4 persen, lebih tinggi dibandingkan rata-rata industri yang berada di kisaran 2,2 persen. Angka ini menunjukkan bahwa tekanan pada sektor properti memang nyata dan berpotensi menimbulkan risiko turunan, termasuk potensi capital outflow dari instrumen properti ke aset yang lebih likuid.
Ke depan, otoritas diperkirakan akan mendorong penguatan standar keamanan operasional bank, termasuk audit berkala terhadap penyimpanan uang tunai dan asuransi properti bagi pengembang. Bagi pelaku usaha, kasus ini menjadi peringatan bahwa diversifikasi portofolio dan manajemen risiko yang prudent bukan sekadar pilihan, melainkan keharusan. Proyeksi ke depan menunjukkan bahwa sektor properti masih akan menghadapi tantangan valuasi hingga setidaknya kuartal pertama 2026, dengan tren pemulihan yang bergantung pada arah suku bunga dan stabilitas makro ekonomi nasional.
Yang perlu dicatat, insiden tunggal seperti ini tidak serta-merta mengubah fundamental sistem keuangan nasional yang masih terjaga dengan rasio kecukupan modal (CAR) industri di atas 25 persen. Namun, ia menjadi cermin bahwa tekanan ekonomi pada level mikro dapat bereskalasi menjadi persoalan hukum serius bila tidak diantisipasi dengan tata kelola usaha yang sehat dan akses pembiayaan yang memadai.







Comments (0)