 sarah-anjani
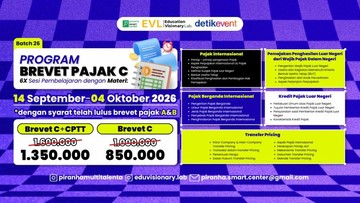
Berdasarkan data Badan Pusat Statistik (BPS) dan laporan Direktorat Jenderal Pajak (DJP) per akhir 2025, nilai transaksi lintas negara yang melibatkan entitas Indonesia mengalami kenaikan signifikan, seiring meningkatnya arus investasi langsung (foreign direct investment) dan ekspansi perusahaan nasional ke pasar global. Fenomena ini melahirkan konsekuensi baru: pemahaman pajak domestik saja tidak lagi memadai. Dunia usaha kini menuntut kompetensi pajak internasional yang mumpuni, mulai dari transfer pricing hingga penerapan perjanjian penghindaran pajak berganda (P3B) atau tax treaty.
Kebutuhan itu mendorong berbagai lembaga pelatihan mengembangkan program sertifikasi lanjutan. Salah satunya adalah pelatihan brevet pajak tingkat lanjut yang dikombinasikan dengan sertifikasi kompetensi profesional, dirancang bagi praktisi yang telah menguasai dasar-dasar perpajakan. Program semacam ini menyasar akuntan, konsultan pajak, staf keuangan, hingga aparatur yang menangani sengketa lintas yurisdiksi. Tujuannya jelas: menjembatani kesenjangan antara teori pajak domestik dan realitas bisnis global yang semakin kompleks.
Mengapa Pajak Internasional Kian Krusial
Di satu sisi, integrasi ekonomi global membuka peluang besar. Perusahaan Indonesia yang berekspansi ke luar negeri dapat memanfaatkan tarif pajak yang lebih kompetitif, struktur holding yang efisien, serta insentif dari negara mitra. Menurut proyeksi Organisation for Economic Co-operation and Development (OECD), arus modal lintas batas di kawasan Asia Tenggara diproyeksikan tumbuh pada kisaran 5-7 persen year-on-year dalam lima tahun ke depan. Angka ini menunjukkan bahwa transaksi lintas negara akan semakin lazim, sehingga literasi pajak internasional menjadi keunggulan kompetitif.
Di sisi lain, risiko kepatuhan juga meningkat tajam. Otoritas pajak di berbagai negara, termasuk Indonesia, semakin agresif menutup celah penghindaran pajak melalui skema base erosion and profit shifting (BEPS). Rasio pajak terhadap produk domestik bruto (PDB) nasional yang masih berkisar 10,1 persen pada 2024 menjadi salah satu alasan pemerintah memperketat pengawasan transaksi afiliasi lintas negara. Praktisi yang tidak memahami aturan ini berisiko menghadapi koreksi fiskal, sanksi administrasi, bahkan sengketa di pengadilan pajak.
“Pajak internasional bukan lagi domain eksklusif konsultan besar. Setiap entitas yang bertransaksi dengan pihak luar negeri perlu memahami implikasi perpajakannya sejak awal,” ujar seorang pengamat kebijakan fiskal dalam sebuah diskusi akademik.
Dinamika Transfer Pricing dan Sengketa Lintas Negara
Salah satu isu paling krusial adalah transfer pricing, yakni penentuan harga transaksi antara perusahaan yang memiliki hubungan istimewa. Berdasarkan data DJP, jumlah pemeriksaan atas indikasi transfer pricing yang tidak wajar menunjukkan tren kenaikan dalam tiga tahun terakhir. Nilai koreksi yang dihasilkan pun mencapai triliunan rupiah, mencerminkan betapa besarnya potensi kebocoran penerimaan negara.
Pro: penguasaan transfer pricing memungkinkan perusahaan menyusun dokumentasi yang defensif, sehingga menurunkan risiko sengketa dan menjaga reputasi kepatuhan. Kontra: beban administratif yang ditimbulkan tidak ringan. Penyusunan master file, local file, dan country-by-country report (CbCR) menuntut sumber daya, sistem informasi, serta tenaga ahli yang tidak murah, terutama bagi usaha kecil dan menengah.
Karena itu, pelatihan bersertifikat menjadi jembatan. Peserta tidak hanya mempelajari kerangka regulasi, tetapi juga studi kasus nyata, simulasi penghitungan, hingga teknik negosiasi dalam mutual agreement procedure (MAP). Kompetensi ini menjadi portofolio berharga di pasar tenaga kerja, mengingat permintaan atas spesialis pajak internasional terus meningkat seiring likuiditas modal global yang dinamis.
Fundamental Kuat, Sentimen Pasar Tetap Menuntut Kesiapan
Dari kacamata makro, fundamental ekonomi Indonesia relatif kokoh: konsumsi rumah tangga stabil, investasi tumbuh, dan capital outflow terkendali. Namun sentimen pasar dapat berubah cepat akibat kebijakan pajak di yurisdiksi lain, misalnya penerapan tarif minimum global sebesar 15 persen yang mulai diadopsi sejumlah negara. Kebijakan ini berpotensi mengubah lanskap valuasi investasi dan strategi korporasi.
Bagi Indonesia, tantangannya adalah memastikan daya tarik iklim usaha tetap terjaga tanpa mengorbankan penerimaan negara. Di sinilah peran sumber daya manusia yang cakap menjadi penentu. Pelatihan lanjutan dan sertifikasi kompetensi bukan sekadar formalitas, melainkan investasi jangka panjang untuk memperkuat fondasi fiskal nasional.
Kesimpulannya, peralihan dari pajak dasar ke pajak internasional adalah keniscayaan bagi dunia usaha yang terhubung dengan ekonomi global. Tanpa kesiapan kompetensi, peluang ekspansi dapat berubah menjadi risiko kepatuhan. Sebaliknya, dengan pemahaman yang mumpuni, pajak internasional dapat menjadi alat perencanaan yang sah, transparan, dan mendukung pertumbuhan bisnis berkelanjutan.









Comments (0)