 lukman-hakim
Berdasarkan data Badan Pusat Statistik (BPS) per kuartal III 2026, pertumbuhan ekonomi Indonesia tercatat 5,04 persen year-on-year, sedikit meningkat dibanding periode yang sama tahun lalu di angka 4,95 persen. Namun di balik angka makro yang tampak stabil tersebut, dunia usaha masih menghadapi berbagai tekanan, mulai dari fluktuasi nilai tukar, kenaikan biaya bahan baku, hingga perubahan lanskap regulasi. Kondisi ini menempatkan manajemen risiko bukan lagi sebagai pelengkap administrasi, melainkan bagian fundamental dari strategi korporasi.
Dalam praktiknya, risiko bisnis sering kali tidak tampak di permukaan laporan keuangan. Sebagian muncul dari rantai pasok, sebagian dari perilaku konsumen, dan sebagian lagi dari faktor eksternal seperti sentimen pasar global. Oleh karena itu, kemampuan mengidentifikasi, mengukur, dan memitigasi risiko menjadi salah satu kompetensi yang paling dicari di pasar tenaga kerja saat ini.
Pro: Penguatan Kapasitas Risiko Menopang Stabilitas Kinerja
Di satu sisi, perusahaan yang memiliki kerangka manajemen risiko yang matang cenderung lebih tahan terhadap guncangan ekonomi. Data Otoritas Jasa Keuangan (OJK) per Agustus 2026 menunjukkan rasio kredit bermasak (non-performing loan/NPL) perbankan nasional berada di level 2,21 persen, turun dari 2,35 persen pada periode yang sama 2025. Penurunan ini sebagian didorong oleh penerapan manajemen risiko yang lebih disiplin, terutama pada sektor kredit konsumtif dan usaha mikro.
Dari sisi korporasi non-keuangan, indeks likuiditas emiten di Bursa Efek Indonesia (BEI) juga menunjukkan perbaikan. Rasio lancar rata-rata emiten pada sektor barang konsumsi primer tercatat 1,87 kali pada semester I 2026, naik dari 1,74 kali setahun sebelumnya. Angka ini mengindikasikan bahwa perusahaan semakin menjaga bantalan likuiditas untuk mengantisipasi ketidakpastian.
"Manajemen risiko yang baik bukan berarti menghindari risiko, melainkan memahami risiko yang layak diambil dan yang harus dihindari," ujar seorang praktisi tata kelola risiko dalam sebuah forum diskusi ekonomi baru-baru ini.
Pendekatan ini sejalan dengan tren global. Survei industri menunjukkan bahwa perusahaan yang mengintegrasikan fungsi risiko ke dalam pengambilan keputusan strategis memiliki volatilitas laba yang lebih rendah dibanding perusahaan yang memperlakukan risiko sebagai fungsi terpisah.
Kontra: Beban Biaya dan Kompleksitas Penerapan
Di sisi lain, penerapan manajemen risiko yang komprehensif tidak datang tanpa biaya. Investasi pada sistem, pelatihan sumber daya manusia, dan audit berkala membutuhkan anggaran yang tidak kecil, terutama bagi usaha kecil dan menengah (UKM). Data Kementerian Koperasi dan UKM menunjukkan bahwa sekitar 62 persen UKM belum memiliki prosedur identifikasi risiko formal, dengan alasan utama keterbatasan dana dan tenaga ahli.
Selain itu, terdapat risiko bahwa penerapan yang terlalu kaku justru menurunkan kecepatan pengambilan keputusan. Dalam sektor yang bergerak cepat seperti teknologi dan perdagangan digital, birokrasi risiko yang berlebihan dapat membuat perusahaan kehilangan momentum pasar. Sejumlah analis menilai bahwa keseimbangan antara kontrol dan kelincahan menjadi tantangan utama dalam desain kerangka risiko modern.
Faktor lain adalah keterbatasan talenta. Proyeksi Bank Indonesia menunjukkan kebutuhan tenaga ahli manajemen risiko di sektor keuangan diperkirakan tumbuh 11 persen per tahun hingga 2028, sementara pasokan tenaga terlatih belum mengejar. Kesenjangan ini berpotensi menaikkan biaya rekrutmen dan memperlambat adopsi praktik terbaik di banyak organisasi.
Pelatihan dan Uji Kompetensi sebagai Jembatan
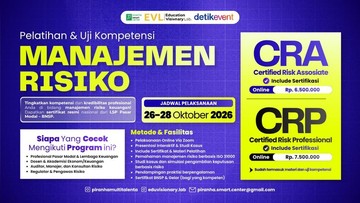
Di tengah tarik-menarik antara manfaat dan beban penerapan, pengembangan kompetensi menjadi kunci. Berbagai lembaga pelatihan menawarkan program manajemen risiko yang menggabungkan teori dan studi kasus nyata. Salah satu contohnya adalah pelatihan dan uji kompetensi yang diselenggarakan Piranha Smart Center bersama Education Visionary Lab, yang menyasar profesional yang ingin memperdalam keterampilan identifikasi dan mitigasi risiko.
Program semacam ini umumnya mencakup pemetaan risiko operasional, risiko keuangan, hingga risiko kepatuhan. Peserta dilatih menggunakan kerangka kerja yang diakui, seperti ISO 31000, serta melakukan simulasi penilaian risiko berbasis data. Tujuannya bukan sekadar sertifikasi, tetapi membangun pola pikir analitis yang dapat diterapkan pada portofolio bisnis sehari-hari.
Dari perspektif makro, peningkatan kapasitas tenaga kerja di bidang risiko berpotensi memperkuat fundamental industri keuangan dan korporasi. Dengan likuiditas global yang masih berfluktuasi dan potensi capital outflow dari pasar negara berkembang, kesiapan menghadapi skenario terburuk menjadi nilai tambah yang nyata.
Proyeksi dan Sikap yang Seimbang
Ke depan, arah manajemen risiko akan semakin terikat pada teknologi, terutama analitik data dan kecerdasan buatan. Proyeksi menunjukkan bahwa adopsi sistem deteksi risiko berbasis mesin akan meningkat dua digit dalam lima tahun ke depan. Namun, teknologi tetap memerlukan manusia yang mampu menafsirkan sinyal dan mengambil keputusan bijak.
Bagi pelaku usaha, sikap yang seimbang adalah kunci: tidak mengabaikan risiko demi pertumbuhan, tetapi juga tidak membekukan diri dalam ketakutan. Indeks kepercayaan dunia usaha yang dirilis Bank Indonesia per September 2026 berada di zona optimistis, menandakan bahwa pelaku pasar masih melihat ruang ekspansi. Dalam kerangka itu, manajemen risiko berperan sebagai kompas, bukan rem.







Comments (0)