 sarah-anjani
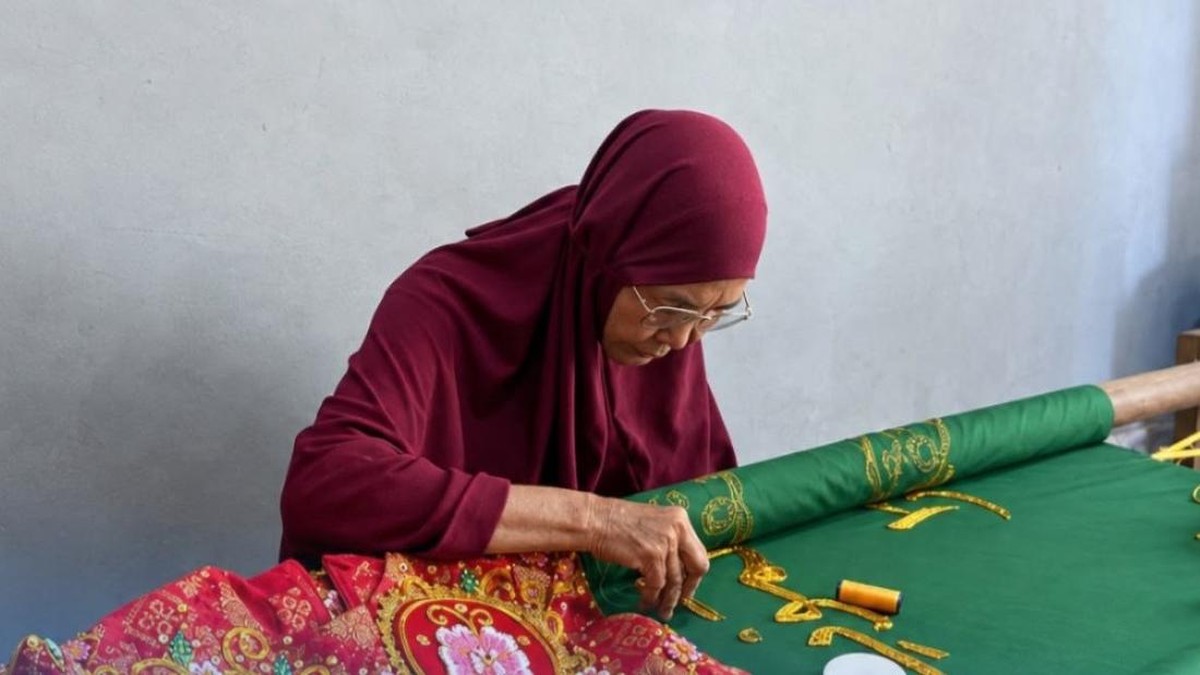
Berdasarkan data Kementerian Koperasi dan Usaha Kecil Menengah per akhir 2023, sektor usaha mikro menyumbang sekitar 61 persen dari total produk domestik bruto nasional dan menyerap lebih dari 97 persen tenaga kerja. Di antara jutaan unit usaha tersebut, industri kerajinan tradisional seperti sulam kasab di Aceh menjadi salah satu penopang ekonomi komunitas yang jarang tersorot, meski memiliki nilai tambah budaya dan potensi ekspor yang signifikan. Perkembangan terkini menunjukkan bahwa perajin sulam kasab di Aceh mulai mengalami kenaikan kapasitas produksi setelah memperoleh akses pembiayaan dan pelatihan dari skema kredit ultra mikro.
Mengapa Sulam Kasab Penting bagi Ekonomi Aceh
Sulam kasab adalah teknik bordir khas Aceh yang menggunakan benang emas atau perak pada kain, umumnya untuk pakaian adat, aksesori, dan cendera mata. Bagi pembaca awam, istilah ini merujuk pada kerajinan tangan bernilai seni tinggi yang proses pengerjaannya memakan waktu berhari-hari hingga berminggu-minggu per lembar kain. Nilai jualnya pun jauh di atas tekstil biasa karena mengandung unsur kultural dan keterampilan turun-temurun.
Secara ekonomi, kerajinan ini termasuk sektor padat karya yang mampu menyerap tenaga kerja perempuan di daerah pedesaan. Data Dinas Perindustrian dan Perdagangan Aceh mencatat terdapat ratusan perajin aktif yang tersebar di Kabupaten Aceh Besar, Pidie, dan Banda Aceh. Namun, selama bertahun-tahun kendala klasik menghantui: keterbatasan modal kerja, akses pasar terbatas, dan minimnya standardisasi mutu produk.
Di satu sisi, masuknya dukungan pembiayaan mikro membuka ruang bagi perajin untuk membeli bahan baku dalam jumlah lebih besar, sehingga biaya per unit menurun dan margin keuntungan meningkat. Di sisi lain, muncul pertanyaan mengenai keberlanjutan: apakah tambahan modal benar-benar diikuti peningkatan kapasitas manajerial, atau hanya menambah volume produksi tanpa perbaikan valuasi usaha secara menyeluruh?
Peran Pembiayaan Ultra Mikro dan Pelatihan
Skema pembiayaan ultra mikro yang menaungi usaha mikro kecil (UMK) menyediakan pinjaman berskala kecil dengan tenor fleksibel, umumnya mulai dari Rp1 juta hingga Rp10 juta per siklus. Program ini menyasar pelaku usaha yang belum tersentuh layanan bank konvensional karena tidak memiliki agunan formal atau riwayat kredit.
Selain modal, pelatihan menjadi komponen krusial. Materi yang diberikan mencakup pencatatan keuangan sederhana, pemasaran digital, hingga pengelolaan likuiditas usaha harian. Bagi perajin sulam kasab, kemampuan menghitung harga pokok produksi secara akurat merupakan fondasi fundamental agar usaha tidak merugi meski omzet terlihat naik.
"Pemberdayaan usaha mikro tidak berhenti pada pemberian pinjaman. Yang menentukan keberhasilan adalah pendampingan agar pelaku usaha mampu mengelola arus kas dan membaca peluang pasar," ujar seorang pengamat ekonomi kerakyatan di Banda Aceh, yang menekankan pentingnya literasi keuangan bagi perajin tradisional.
Kombinasi pembiayaan dan pelatihan ini, menurut sejumlah laporan lapangan, mendorong perajin memperluas jaringan pemasaran hingga ke luar daerah, bahkan mulai merambah kanal daring. Tren ini sejalan dengan peningkatan transaksi e-commerce kerajinan lokal yang tumbuh dua digit secara year-on-year dalam tiga tahun terakhir.
Pro dan Kontra Seputar Efektivitas Program
Dari sisi pro, kehadiran pembiayaan ultra mikro meningkatkan inklusi keuangan di daerah yang sebelumnya memiliki rasio penetrasi perbankan rendah. Indeks inklusi keuangan nasional yang dirilis Otoritas Jasa Keuangan naik dari sekitar 76 persen pada 2022 menjadi mendekati 80 persen pada 2024, dan usaha mikro menjadi salah satu kontributor utama. Bagi perajin, akses ini berarti kesempatan keluar dari jerat rentenir dengan bunga mencekik.
Dari sisi kontra, sebagian kalangan mengingatkan risiko kredit macet jika pendampingan tidak berjalan konsisten. Rasio kredit bermasalah pada segmen mikro memang cenderung lebih tinggi dibanding segmen korporasi, sehingga disiplin manajemen risiko dan pendampingan berkala menjadi prasyarat mutlak. Selain itu, tanpa diferensiasi produk, perajin berisiko terjebak pada persaingan harga yang menekan margin.
Sentimen pasar terhadap produk kerajinan tradisional juga dipengaruhi musiman, misalnya lonjakan permintaan menjelang perayaan keagamaan dan acara adat. Ketergantungan pada momen tertentu membuat proyeksi arus kas perlu disusun lebih hati-hati.
Prospek ke Depan
Ke depan, keberlanjutan industri sulam kasab akan bergantung pada tiga faktor: konsistensi pembinaan mutu, perluasan akses pasar baik domestik maupun ekspor, serta penguatan struktur modal usaha. Jika ketiganya berjalan seiring, kerajinan ini berpotensi menjadi contoh bagaimana warisan budaya dapat bertransformasi menjadi model bisnis yang berdaya saing, sekaligus memberdayakan masyarakat sekitar secara berkelanjutan.






Comments (0)