 arif-budianto
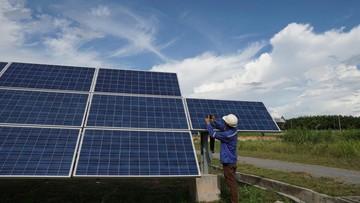
Berdasarkan data Kementerian Energi dan Sumber Daya Mineral (ESDM) per akhir 2024, kapasitas terpasang Pembangkit Listrik Tenaga Surya (PLTS) nasional baru mencapai sekitar 700 MWp. Angka itu sangat jauh dari target ambisius 100 GWp yang dicanangkan pemerintah dalam dokumen Rencana Umum Ketenagalistrikan Nasional (RUKN). Artinya, dibutuhkan lonjakan kapasitas lebih dari 140 kali lipat dalam periode sekitar dua dekade. Pertanyaannya, apakah target ini realistis secara teknis dan finansial, atau sekadar narasi politik energi hijau?
Di Satu Sisi: Momentum Transisi Energi Global
Di satu sisi, target 100 GWp sejalan dengan tren global penurunan harga modul fotovoltaik. Berdasarkan laporan International Renewable Energy Agency (IRENA) 2024, biaya listrik dari PLTS skala utility turun 89 persen sejak 2010, dari sekitar USD 0,38 per kWh menjadi USD 0,04 per kWh. Penurunan ini menciptakan peluang bagi Indonesia untuk memanfaatkan potensi radiasi matahari yang rata-rata mencapai 4,8 kWh/m²/hari, jauh di atas Jerman yang hanya 2,8 kWh/m²/hari namun memiliki kapasitas terpasang PLTS lebih dari 80 GWp.
Dari sisi fundamental, bauran energi terbarukan Indonesia baru sekitar 13,1 persen pada 2024. Jika target 100 GWp tercapai, kontribusi PLTS saja bisa menambah sekitar 12-15 persen bauran energi terbarukan, mendekati target Nationally Determined Contribution (NDC) sebesar 23 persen pada 2030. Selain itu, proyeksi pertumbuhan permintaan listrik nasional yang mencapai 5,2 persen year-on-year membutuhkan tambahan pasokan, dan PLTS dapat menjadi sumber likuiditas energi yang tersebar.
"Potensi surya Indonesia secara teknis mencapai 20.000 GWp, tetapi tantangannya bukan pada sumber daya, melainkan pada kesiapan jaringan dan regulasi," ujar seorang analis energi dari lembaga riset independen.
Di Sisi Lain: Tantangan Sistem Kelistrikan dan Intermitensi
Di sisi lain, membangun pembangkit bukanlah satu-satunya pekerjaan rumah. PLTS memiliki karakter intermiten: produksi listrik hanya maksimal pada siang hari, sementara beban puncak (peak load) nasional justru terjadi pada pukul 18.00-21.00 WIB. Tanpa sistem penyimpanan energi (baterai) yang memadai, penambahan 100 GWp berpotensi menciptakan duck curve ekstrem, di mana permintaan listrik dari grid turun drastis pada siang hari lalu melonjak tajam pada malam hari. Ini memicu risiko grid instability dan memperbesar kebutuhan ancillary services.
Data PLN menunjukkan bahwa kapasitas baterai terpasang di sistem kelistrikan nasional masih di bawah 100 MWh. Bandingkan dengan kebutuhan penyimpanan untuk menyeimbangkan 100 GWp PLTS, yang diperkirakan memerlukan setidaknya 20-30 GWh penyimpanan skala grid. Kesenjangan ini menjadi sentimen pasar yang menekan kecepatan realisasi proyek. Belum lagi persoalan capital outflow: sebagian besar komponen PLTS masih impor, sehingga defisit neraca perdagangan sektor energi berpotensi melebar.
Aspek likuiditas pembiayaan juga menjadi ganjalan. Rasio elektrifikasi sudah mencapai 99,7 persen, sehingga skema pembiayaan hijau seperti green bond dan blended finance harus bersaing dengan sektor lain. Tingkat suku bunga acuan Bank Indonesia yang masih di kisaran 6,25 persen membuat cost of capital proyek energi terbarukan relatif mahal.
Jalan Tengah: Reformasi Jaringan dan Insentif Fiskal
Untuk menjembatani target dan realisasi, dibutuhkan reformasi fundamental pada sistem kelistrikan. Pertama, percepatan pembangunan smart grid dan interkoneksi antar-pulau agar listrik surya dari wilayah dengan radiasi tinggi dapat disalurkan ke pusat beban. Kedua, insentif fiskal berupa pembebasan bea masuk komponen baterai dan panel surya untuk menekan biaya investasi. Ketiga, revisi regulasi net metering agar rumah tangga dan industri dapat berkontribusi pada kapasitas nasional tanpa merugikan PLN secara finansial.
Dari kacamata valuasi, sektor energi terbarukan di Indonesia masih memiliki rasio harga terhadap laba (P/E) yang bervariasi, mencerminkan ketidakpastian kebijakan. Jika pemerintah konsisten dengan target 100 GWp, proyeksi pertumbuhan kapasitas tahunan harus minimal 8-10 GWp mulai 2026. Tanpa itu, target hanya akan menjadi angka di atas kertas. Dengan itu, Indonesia berpeluang menjadi pemain utama transisi energi di Asia Tenggara.









Comments (0)