 sarah-anjani
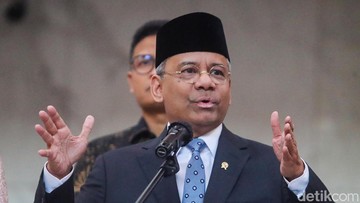
Berdasarkan data Kementerian Keuangan dan Bank Indonesia per akhir kuartal III, gejolak harga minyak mentah dunia kembali menjadi sorotan utama dalam pengelolaan Anggaran Pendapatan dan Belanja Negara (APBN). Menteri Keuangan Suahasil Nazara secara terbuka mengungkapkan bahwa lonjakan harga minyak global membawa implikasi berlapis terhadap postur fiskal negara, mulai dari sisi penerimaan hingga belanja subsidi energi. Pernyataan ini disampaikan di tengah ketidakpastian geopolitik yang masih membayangi pasar komoditas internasional, dengan harga Brent yang bergerak fluktuatif di kisaran USD 85-95 per barel sepanjang tahun berjalan.
Dalam konteks ekonomi makro, kenaikan harga minyak memiliki efek ganda yang perlu dipahami pembaca awam. Di satu sisi, negara produsen seperti Indonesia diuntungkan melalui kenaikan penerimaan negara bukan pajak (PNBP) dari sektor migas. Di sisi lain, sebagai negara net importir minyak, biaya impor yang membengkak justru menekan neraca perdagangan dan memperlebar defisit transaksi berjalan.
Pro: Penerimaan Negara dari Sektor Migas Berpotensi Meningkat
Dari perspektif penerimaan, kenaikan harga minyak global memberikan angin segar bagi PNBP sumber daya alam. Berdasarkan proyeksi internal Kementerian Keuangan, setiap kenaikan USD 10 per barel pada harga minyak mentah Indonesia (ICP) berpotensi menambah penerimaan negara sekitar Rp 10-15 triliun per tahun, dengan asumsi volume lifting yang stabil. Angka ini menjadi bantalan penting di tengah tren perlambatan penerimaan pajak akibat normalisasi harga komoditas lain seperti batu bara dan CPO.
Suahasil menegaskan bahwa pemerintah terus mencermati dinamika ini sebagai bagian dari fundamental fiskal yang sehat. "Kita harus melihat ini dalam kerangka yang utuh, bukan hanya satu sisi penerimaan, tetapi juga bagaimana belanja negara harus dijaga agar tetap kredibel," ujarnya dalam sebuah forum diskusi fiskal di Jakarta. Sentimen pasar terhadap obligasi negara (SBN) juga relatif stabil, dengan yield SUN 10 tahun bertahan di kisaran 6,7-6,9 persen, mencerminkan kepercayaan investor terhadap pengelolaan fiskal.
Selain itu, kenaikan harga minyak dapat mendorong revisi ke atas asumsi ICP dalam APBN, yang pada gilirannya memperkuat basis perhitungan defisit anggaran. Rasio defisit terhadap PDB yang ditargetkan di bawah 3 persen masih dalam koridor aman, meskipun ruang fiskal semakin sempit untuk program-program prioritas baru.
Kontra: Beban Subsidi dan Kompensasi Energi Membengkak
Namun, gambaran optimistis tersebut tidak serta-merta menghapus risiko di sisi belanja. Sebagai importir bersih minyak, setiap kenaikan harga global berimplikasi langsung pada membengkaknya subsidi dan kompensasi energi, khususnya untuk BBM dan listrik. Data historis menunjukkan bahwa pada 2022, ketika harga minyak melonjak pasca-konflik geopolitik, realisasi subsidi dan kompensasi energi membengkak hingga Rp 551 triliun, jauh di atas pagu awal sekitar Rp 300 triliun.
Jika harga minyak bertahan di level saat ini, proyeksi sementara mengindikasikan potensi tambahan beban subsidi energi sebesar Rp 30-50 triliun hingga akhir tahun. Tekanan ini dapat menggerus likuiditas kas negara dan memaksa pemerintah melakukan realokasi anggaran dari pos belanja lain, termasuk belanja modal infrastruktur yang memiliki multiplier effect jangka panjang. Capital outflow juga menjadi risiko, karena kenaikan harga minyak sering memicu penguatan dolar AS dan arus modal keluar dari negara berkembang, termasuk Indonesia.
Di sisi lain, kenaikan harga minyak dunia juga berpotensi memicu inflasi imported inflation, yang dapat menekan daya beli masyarakat dan menghambat konsumsi rumah tangga sebagai motor utama pertumbuhan ekonomi. Bank Indonesia pun menghadapi dilema antara menjaga stabilitas rupiah dan mendorong pertumbuhan melalui kebijakan suku bunga.
Valuasi Fiskal dan Arah Kebijakan ke Depan
Menakar dampak secara keseluruhan, Suahasil menekankan pentingnya kalkulasi yang cermat antara penerimaan dan belanja. Berdasarkan kerangka makro fiskal terbaru, pemerintah memproyeksikan defisit APBN tahun ini tetap dalam kisaran 2,5-2,8 persen terhadap PDB, dengan catatan harga minyak tidak mengalami lonjakan ekstrem di luar asumsi dasar. Sensitivitas APBN terhadap harga minyak menjadi salah satu variabel kunci dalam penyusunan strategi pembiayaan, termasuk penerbitan SBN dan optimalisasi saldo kas (Saldo Anggaran Lebih).
Dari kacamata analis, tantangan utama bukan pada volatilitas harga minyak semata, melainkan pada kemampuan pemerintah menjaga kredibilitas fiskal di tengah tekanan eksternal. Tren harga minyak ke depan akan sangat dipengaruhi oleh sentimen pasar global, kebijakan OPEC+, serta dinamika permintaan dari ekonomi utama seperti Tiongkok dan Amerika Serikat. Dengan fundamental ekonomi yang masih terjaga, likuiditas pasar keuangan yang memadai, serta koordinasi erat antara Kementerian Keuangan dan Bank Indonesia, tekanan dari sektor migas masih dapat dikelola—asalkan tidak ada guncangan eksternal yang lebih besar. Portofolio kebijakan fiskal yang adaptif dan transparan akan menjadi kunci menjaga kepercayaan investor di tengah ketidakpastian global yang berlanjut.









Comments (0)