 mega-lestari
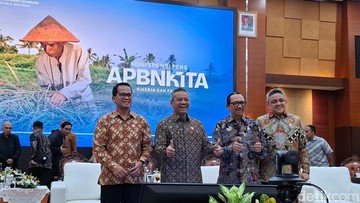
Berdasarkan data Kementerian Keuangan per akhir September 2026, Anggaran Pendapatan dan Belanja Negara (APBN) mencatat defisit sebesar Rp 319 triliun atau setara 1,2% dari Produk Domestik Bruto (PDB). Angka ini disampaikan langsung oleh Menteri Keuangan Suahasil Nazara dalam konferensi pers di Jakarta. Bagi pembaca awam, defisit anggaran berarti total belanja negara lebih besar ketimbang pendapatan yang berhasil dihimpun, sehingga selisihnya harus ditutup melalui penerbitan surat utang atau sumber pembiayaan lain.
Yang menarik, pemerintah menegaskan bahwa posisi ini masih berada di jalur yang direncanakan. Suahasil menyebut capaian tersebut on track alias sesuai lintasan fiskal yang telah ditetapkan dalam Undang-Undang APBN 2026. Pertanyaannya, apakah angka ini benar-benar aman, atau justru sinyal peringatan dini yang perlu dicermati pasar?
Mengapa 1,2% PDB Disebut Masih Aman
Di satu sisi, rasio defisit 1,2% dari PDB tergolong moderat jika dibandingkan batas maksimal yang diatur undang-undang, yakni 3% dari PDB. Artinya masih ada ruang fiskal sekitar 1,8 poin persentase sebelum menyentuh ambang batas legal. Pemerintah berargumen bahwa defisit ini bersifat musiman karena realisasi penerimaan pajak dan bea cukai biasanya baru mengalir deras pada kuartal IV.
Secara historis, pola serupa terjadi pada 2025 dan 2024. Pada periode Januari–September 2025, defisit tercatat sekitar 1,3% dari PDB, lalu menipis menjadi 2,1% dari PDB sepanjang satu tahun penuh. Dengan demikian, tren defisit tahun ini secara year-on-year justru menunjukkan perbaikan tipis sekitar 0,1 poin persentase.
"Defisit 1,2% dari PDB menunjukkan belanja negara berjalan sesuai rencana, sementara penerimaan masih akan terakumulasi di kuartal terakhir," ujar Suahasil dalam keterangannya.
Dari sisi fundamental, rasio utang terhadap PDB juga masih dijaga di kisaran 39%, jauh di bawah rata-rata negara berkembang ASEAN yang berkisar 45–50%. Ini memberi ruang bagi pemerintah untuk tetap melakukan belanja countercyclical, terutama untuk perlindungan sosial dan infrastruktur.
Kontra: Beban Bunga dan Sentimen Pasar
Di sisi lain, sejumlah ekonom mengingatkan bahwa angka defisit tidak bisa dibaca terpisah dari kualitas penerimaan. Struktur penerimaan negara masih sangat bergantung pada komoditas dan sektor padat modal, sehingga rentan terhadap gejolak harga global. Ketika harga batu bara dan CPO melemah, penerimaan negara ikut tergerus, sementara belanja tidak bisa serta-merta dipangkas.
Beban bunga utang menjadi sorotan berikutnya. Porsi pembayaran bunga dalam belanja negara diperkirakan menembus Rp 500 triliun pada 2026, atau sekitar 19% dari total belanja pusat. Artinya, hampir seperlima anggaran habis hanya untuk membayar kewajiban, bukan untuk membiayai pembangunan baru.
Dari kacamata pasar, defisit yang melebar dapat memicu capital outflow jika imbal hasil Surat Berharga Negara (SBN) dianggap tidak lagi kompetitif. Capital outflow adalah aliran modal keluar dari Indonesia menuju aset yang lebih menarik di negara lain. Kondisi ini berpotensi menekan nilai tukar rupiah dan memperbesar biaya impor.
Likuiditas perbankan pun perlu dicermati. Ketika pemerintah menerbitkan banyak SBN untuk menutup defisit, dana di pasar bisa tersedot ke instrumen negara, sehingga kredit ke sektor produktif berpotensi terbatas. Rasio kredit terhadap PDB yang saat ini sekitar 58% masih tertinggal dari Malaysia dan Thailand yang menembus 80%.
Proyeksi dan Apa yang Harus Dicermati
Untuk sisa tahun anggaran, pemerintah memproyeksikan defisit APBN 2026 akan ditutup pada level 2,5–2,7% dari PDB. Proyeksi ini mengasumsikan pertumbuhan ekonomi di kisaran 5,0–5,2% dan inflasi terkendali di 2,5% ± 1%. Jika pertumbuhan meleset, maka rasio defisit berisiko melebar karena denominator PDB tidak tumbuh sesuai asumsi.
Valuasi pasar keuangan juga menjadi variabel penting. Indeks Harga Saham Gabungan (IHSG) yang bergerak di kisaran 7.800–8.000 pada September 2026 mencerminkan optimisme terhadap stabilitas fiskal, namun sentimen bisa cepat berubah jika data kuartal IV mengecewakan.
Kesimpulannya, angka defisit Rp 319 triliun memang belum mengkhawatirkan secara nominal. Namun kualitas penerimaan, efisiensi belanja, dan disiplin pembiayaan tetap perlu dijaga agar ruang fiskal tidak tergerus dalam jangka menengah. Pembaca bijak semestinya memantau realisasi penerimaan pajak bulanan, pergerakan imbal hasil SBN 10 tahun, dan keputusan rating agency sebagai indikator utama.









Comments (0)