 mega-lestari
Berdasarkan data Kementerian Keuangan per pertengahan 2026, rasio pajak Indonesia masih berada di kisaran 10,1 persen terhadap Produk Domestik Bruto (PDB), jauh di bawah rata-rata negara ASEAN yang mencapai 14,5 persen. Angka ini menjadi sinyal bahwa upaya ekstensifikasi dan intensifikasi penerimaan negara masih menghadapi tantangan struktural, salah satunya adalah keterbatasan sumber daya manusia yang kompeten di bidang perpajakan. Di tengah kondisi tersebut, kebutuhan akan tenaga ahli pajak yang tersertifikasi menjadi semakin mendesak, seiring dengan meningkatnya kompleksitas regulasi dan digitalisasi sistem administrasi pajak.
Kesenjangan Talenta Pajak di Era Reformasi Fiskal
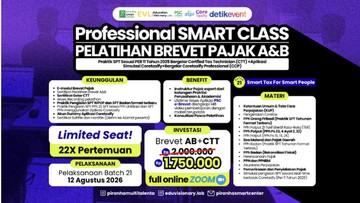
Di satu sisi, permintaan pasar terhadap profesional pajak menunjukkan tren yang positif. Berbagai lembaga pelatihan mulai menawarkan program brevet pajak yang dikombinasikan dengan sertifikasi kompetensi, seperti yang digagas oleh Piranha Smart Center bersama Education Visionary Lab melalui Professional Smart Class: Pelatihan Brevet Pajak AB plus Sertifikasi CTT dan CCP. Program semacam ini menyasar lulusan akuntansi, staf keuangan, hingga konsultan pajak yang ingin meningkatkan valuasi karier mereka. Sertifikasi CTT (Certified Tax Technician) dan CCP (Certified Compliance Professional) dianggap relevan karena mengukur kemampuan teknis sekaligus aspek kepatuhan, dua hal yang kerap menjadi titik lemah wajib pajak dalam menghadapi pemeriksaan.
Di sisi lain, muncul pertanyaan fundamental: sejauh mana pelatihan berbasis sertifikasi mampu menutup kesenjangan kompetensi secara nasional? Data Direktorat Jenderal Pajak menunjukkan bahwa hingga 2025, jumlah konsultan pajak bersertifikat di Indonesia baru sekitar 6.200 orang, sementara jumlah wajib pajak badan dan orang pribadi yang terdaftar menembus 70 juta. Rasio ini menciptakan beban kerja yang tidak seimbang dan berpotensi memperlambat proses pelayanan serta pengawasan. Artinya, ekspansi program pelatihan seperti brevet pajak AB menjadi krusial, bukan sekadar peluang bisnis pendidikan.
Pro dan Kontra Sertifikasi Profesional Pajak
Pro: sertifikasi memberikan standarisasi kompetensi yang terukur. Dengan adanya ujian dan kurikulum yang distandarkan, pemberi kerja memiliki acuan objektif dalam menilai kandidat. Selain itu, sertifikasi mendorong peningkatan literasi pajak di sektor swasta, yang pada akhirnya berdampak pada kepatuhan sukarela. Studi internal sebuah asosiasi menunjukkan bahwa perusahaan yang mempekerjakan staf bersertifikat pajak mengalami penurunan sengketa pajak hingga 23 persen dibandingkan yang tidak.
Kontra: sejumlah pengamat menilai sertifikasi berpotensi menjadi komoditas komersial tanpa jaminan kualitas merata. Biaya pelatihan yang berkisar Rp7 juta hingga Rp15 juta per program bisa menjadi hambatan bagi fresh graduate atau staf di daerah. Belum lagi, tidak semua sertifikasi diakui secara formal oleh regulator. Risiko lain adalah munculnya kesenjangan antara teori dan praktik, terutama ketika regulasi pajak berubah cepat, misalnya aturan PPN dan PPh yang terus mengalami penyesuaian pasca-UU HPP.
"Pelatihan pajak bukan sekadar mengejar sertifikat, tetapi membangun pola pikir compliance yang berkelanjutan. Tanpa itu, sertifikasi hanya menjadi hiasan di dinding," ujar seorang praktisi perpajakan dalam sebuah diskusi fiskal di Jakarta.
Proyeksi Kebutuhan dan Sentimen Pasar Tenaga Kerja
Melihat fundamental ekonomi, kebutuhan tenaga ahli pajak diperkirakan terus meningkat. Proyeksi pemerintah menargetkan rasio pajak menyentuh 12 persen pada 2029, yang berarti dibutuhkan tambahan kapasitas administrasi dan konsultasi di semua lini. Tren digitalisasi melalui Core Tax System juga mengubah lanskap pekerjaan: staf pajak kini dituntut memahami analitik data, bukan hanya menghafal pasal. Di sinilah program brevet pajak AB yang mengintegrasikan sertifikasi CTT dan CCP dapat mengisi ceruk pasar, selama kurikulumnya diperbarui secara berkala.
Dari kacamata likuiditas dan portofolio karier, investasi pada sertifikasi pajak menawarkan imbal hasil yang relatif terukur. Survei pasar kerja menunjukkan rentang gaji staf pajak bersertifikat berada 18 hingga 30 persen lebih tinggi dibandingkan rekan tanpa sertifikasi. Meski demikian, sentimen pasar tetap bergantung pada kondisi ekonomi makro. Jika pertumbuhan ekonomi melambat di bawah 5 persen, perusahaan cenderung menunda pengeluaran untuk pelatihan, sehingga permintaan terhadap program semacam ini bisa mengalami penurunan sementara.
Kesimpulannya, keberadaan pelatihan brevet pajak beserta sertifikasi profesional merupakan respons wajar terhadap kebutuhan struktural perekonomian. Namun, efektivitasnya sangat bergantung pada kualitas kurikulum, pengakuan industri, dan aksesibilitas biaya. Tanpa perbaikan menyeluruh pada tiga aspek tersebut, upaya mencetak talenta pajak bersertifikat berisiko hanya menjadi tren jangka pendek, bukan solusi fundamental bagi penguatan penerimaan negara.












Comments (0)