 lukman-hakim
Berdasarkan data Badan Pusat Statistik (BPS) per 2024, sektor jasa keuangan dan akuntansi di Indonesia mencatat pertumbuhan tenaga kerja sebesar 5,8 persen year-on-year, dengan permintaan tertinggi pada peran yang menguasai audit berbasis teknologi. Tren ini sejalan dengan percepatan digitalisasi proses bisnis yang menuntut auditor tidak lagi sekadar mahir membedah laporan keuangan berbasis kertas, melainkan mampu menavigasi sistem elektronik dan platform audit terintegrasi.
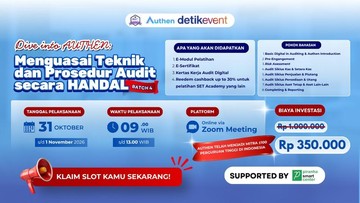
Kebutuhan kompetensi baru tersebut mendorong munculnya berbagai program pelatihan yang menyasar mahasiswa, profesional muda, maupun auditor yang ingin memperbarui keahlian. Salah satu inisiatif yang tengah menjadi perhatian pasar adalah pelatihan audit digital yang memperkenalkan peserta pada penggunaan platform audit modern, praktik berbasis studi kasus, diskusi interaktif, serta pendampingan mentor. Peserta tidak hanya mendapatkan pemaparan teoretis, tetapi juga demonstrasi langsung penggunaan perangkat audit digital yang kini lazim di kantor akuntan publik dan lembaga pengawas.
Di Satu Sisi: Urgensi Literasi Audit Digital
Di satu sisi, penguasaan audit digital menjadi semakin krusial. Otoritas Jasa Keuangan (OJK) mencatat bahwa nilai transaksi keuangan digital di Indonesia menembus Rp 5.200 triliun pada 2024, tumbuh sekitar 18 persen dibandingkan tahun sebelumnya. Lonjakan volume transaksi ini memperbesar kompleksitas jejak audit, sehingga metode sampling manual dinilai semakin tidak memadai. Auditor yang mampu memanfaatkan analitik data dan platform audit otomatis memiliki keunggulan kompetitif yang signifikan di pasar kerja.
Dari perspektif industri, kebutuhan ini tercermin pada struktur biaya kantor akuntan publik. Alokasi investasi teknologi audit di sejumlah firma besar dilaporkan mengalami kenaikan dua digit dalam tiga tahun terakhir. Artinya, kemampuan teknis semacam ini bukan lagi nilai tambah, melainkan syarat masuk bagi lulusan baru yang ingin bersaing di posisi entry-level.
Di Sisi Lain: Kesiapan Infrastruktur dan Kurikulum
Di sisi lain, ekspansi pelatihan audit digital menghadapi sejumlah tantangan fundamental. Pertama, kesenjangan infrastruktur antara kampus di Jawa dan luar Jawa masih lebar. Data Kementerian Pendidikan Tinggi menunjukkan bahwa hanya sekitar 34 persen perguruan tinggi di Indonesia yang memiliki laboratorium audit berbasis sistem informasi yang memadai. Kedua, biaya pelatihan bersertifikat cenderung tinggi, sehingga berisiko menciptakan ketimpangan akses bagi mahasiswa dari kelompok ekonomi menengah ke bawah.
Ketiga, ada pertanyaan mengenai kedalaman materi. Sebagian pengamat menilai bahwa pelatihan singkat berdurasi beberapa hari hanya mampu memberikan pengenalan permukaan, bukan kompetensi yang siap dipraktikkan di lapangan. Tanpa kurikulum yang terstruktur dan evaluasi kompetensi yang ketat, sertifikat pelatihan berisiko menjadi sekadar simbol tanpa substansi.
"Audit digital bukan sekadar mengganti alat, tetapi mengubah cara berpikir. Auditor harus mampu bertanya pada data, bukan hanya memeriksa dokumen," ujar seorang praktisi audit forensik dalam sebuah forum diskusi profesional.
Proyeksi dan Sentimen Pasar Kerja
Ke depan, proyeksi kebutuhan auditor digital diperkirakan terus meningkat seiring penerapan pelaporan keuangan elektronik dan pengawasan berbasis risiko. Jika tren ini berlanjut, valuasi keterampilan audit digital di pasar kerja berpotensi mengalami kenaikan yang lebih cepat dibandingkan keterampilan akuntansi konvensional. Namun, tanpa perbaikan kurikulum dan pemerataan akses pelatihan, manfaat digitalisasi audit berisiko tidak tersebar merata dan justru memperlebar jurang kompetensi antarwilayah.
Bagi para pemangku kepentingan, langkah strategis bukan hanya menyelenggarakan pelatihan, melainkan memastikan ekosistem pendukungnya tumbuh seimbang, mulai dari standar kompetensi, sertifikasi yang diakui industri, hingga kolaborasi antara kampus, asosiasi profesi, dan regulator.














Comments (0)