 nadia-rahmawati
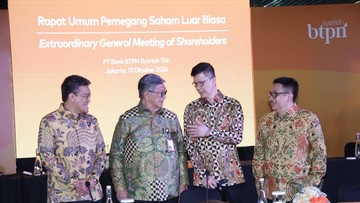
Berdasarkan keterbukaan informasi yang dipublikasikan di Bursa Efek Indonesia, PT Bank BTPN Syariah Tbk (kode saham BTPS) mengajukan rencana aksi korporasi berupa pembelian kembali saham atau buyback dengan pagu nilai maksimal mencapai Rp 1 triliun. Rencana ini menjadi salah satu aksi korporasi terbesar di sektor perbankan syariah dalam beberapa tahun terakhir dan langsung menjadi sorotan pelaku pasar modal domestik. Buyback sendiri merupakan mekanisme ketika emiten membeli kembali sahamnya sendiri di pasar, baik untuk disimpan sebagai treasury stock maupun untuk dibagikan sebagai program kepemilikan saham karyawan di kemudian hari.
Struktur Rencana dan Dampaknya terhadap Likuiditas Saham
Secara teknis, pelaksanaan buyback akan bergantung pada persetujuan pemegang saham dalam forum Rapat Umum Pemegang Saham Luar Biasa (RUPSLB) yang dijadwalkan berlangsung pada 13 Oktober 2026. Jika disetujui, perseroan memiliki landasan hukum untuk melakukan pembelian saham secara bertahap di pasar reguler maupun melalui mekanisme negosiasi, sesuai ketentuan Otoritas Jasa Keuangan (OJK). Sejumlah analis menilai langkah ini berpotensi mengubah struktur likuiditas saham BTPS, terutama karena jumlah saham beredar yang diperdagangkan di publik (free float) akan mengalami penurunan jika saham yang dibeli tidak segera dilepas kembali ke pasar.
Dalam konteks pasar modal, buyback umumnya dipandang sebagai sinyal bahwa manajemen menilai harga saham perseroan saat ini berada di bawah nilai fundamentalnya alias undervalued. Logikanya sederhana: ketika emiten membeli sahamnya sendiri, jumlah lembar yang beredar berkurang, sehingga laba per saham (earning per share/EPS) berpotensi naik secara proporsional. Angka EPS yang lebih tinggi, dengan asumsi laba bersih stabil, dapat memperbaiki rasio valuasi seperti price to earnings (PER). Bagi pembaca awam, ini bisa dipahami seperti membagi kue yang sama besar kepada lebih sedikit orang, sehingga porsi masing-masing menjadi lebih besar.
Di Satu Sisi: Sinyal Kepercayaan Diri Manajemen
Pro dari aksi korporasi ini cukup jelas. Pertama, buyback menunjukkan bahwa perseroan memiliki likuiditas yang memadai untuk mengalokasikan dana hingga Rp 1 triliun tanpa mengganggu permodalan inti. Kedua, langkah ini dapat menjadi bantalan terhadap tekanan jual (selling pressure) yang sering terjadi di pasar modal ketika sentimen global memburuk. Ketiga, buyback memberi fleksibilitas strategis bagi manajemen untuk mengatur struktur permodalan dan menjaga stabilitas harga saham dalam jangka menengah.
"Buyback yang dilakukan secara terukur biasanya ditafsirkan pasar sebagai bentuk keyakinan manajemen terhadap prospek bisnis ke depan, terutama ketika valuasi berada di level yang dianggap menarik," ujar seorang analis pasar modal.
Dari kacamata fundamental, BTPS dikenal sebagai salah satu bank syariah dengan fokus pembiayaan kepada segmen ultra mikro, khususnya perempuan pelaku usaha di pedesaan. Model bisnis ini memiliki karakteristik margin yang relatif tinggi, meski juga menghadapi risiko kredit yang perlu dicermati, terutama pada periode tekanan ekonomi. Jika kinerja pembiayaan tetap solid, buyback dapat menjadi katalis positif untuk memperkuat persepsi pasar terhadap kualitas manajemen.
Di Sisi Lain: Tantangan Likuiditas dan Efektivitas Jangka Panjang
Kontra atau sisi kritisnya juga tidak bisa diabaikan. Buyback dalam jumlah besar berpotensi menyerap dana kas perseroan yang sebenarnya bisa dialokasikan untuk ekspansi portofolio pembiayaan atau penguatan permodalan menghadapi ketidakpastian ekonomi. Selain itu, jika volume transaksi saham BTPS di pasar reguler relatif tipis, penurunan free float akibat buyback justru dapat membuat likuiditas saham semakin menurun. Saham dengan likuiditas rendah cenderung lebih rentan terhadap volatilitas harga dan lebih sulit dijangkau investor institusi besar, termasuk dana asing.
Ada pula pertimbangan bahwa efektivitas buyback terhadap harga saham bersifat sementara. Jika sentimen pasar secara umum sedang negatif, misalnya akibat capital outflow dari pasar negara berkembang atau kenaikan suku bunga global, dampak buyback bisa terbatas. Tren harga saham pada akhirnya sangat ditentukan oleh fundamental kinerja, kualitas aset pembiayaan, dan proyeksi pertumbuhan laba perseroan ke depan, bukan semata oleh aksi korporasi.
Yang perlu dicermati bersama adalah bagaimana perseroan akan membiayai buyback ini. Apabila menggunakan kas internal, rasio kecukupan modal (capital adequacy ratio/CAR) perlu dijaga pada level yang sehat sesuai ketentuan OJK. Apabila melalui pinjaman, maka akan ada tambahan beban biaya dana yang bisa menekan profitabilitas. Keputusan akhir RUPSLB pada 13 Oktober 2026 akan menjadi penentu arah, sekaligus menguji sejauh mana pemegang saham sependapat dengan strategi manajemen ini.
Secara keseluruhan, rencana buyback hingga Rp 1 triliun mencerminkan posisi likuiditas yang kuat dan keyakinan manajemen terhadap valuasi saham. Namun, pasar tetap akan menanti detail pelaksanaan, termasuk periode buyback, batas harga, serta konsistensi kinerja kuartalan. Pada akhirnya, kombinasi antara fundamental yang solid, tata kelola yang baik, dan eksekusi strategi yang disiplin akan menjadi penentu apakah aksi korporasi ini benar-benar berdampak positif bagi seluruh pemegang saham dalam jangka panjang.










Comments (0)