

Memahami SLIK OJK dan Upaya Memperbaiki Riwayat Kredit
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, jumlah debitur yang tercatat dalam Sistem Layanan Informasi Keuangan (SLIK) mencapai puluhan juta entitas, dengan nilai kredit bermasalah ...
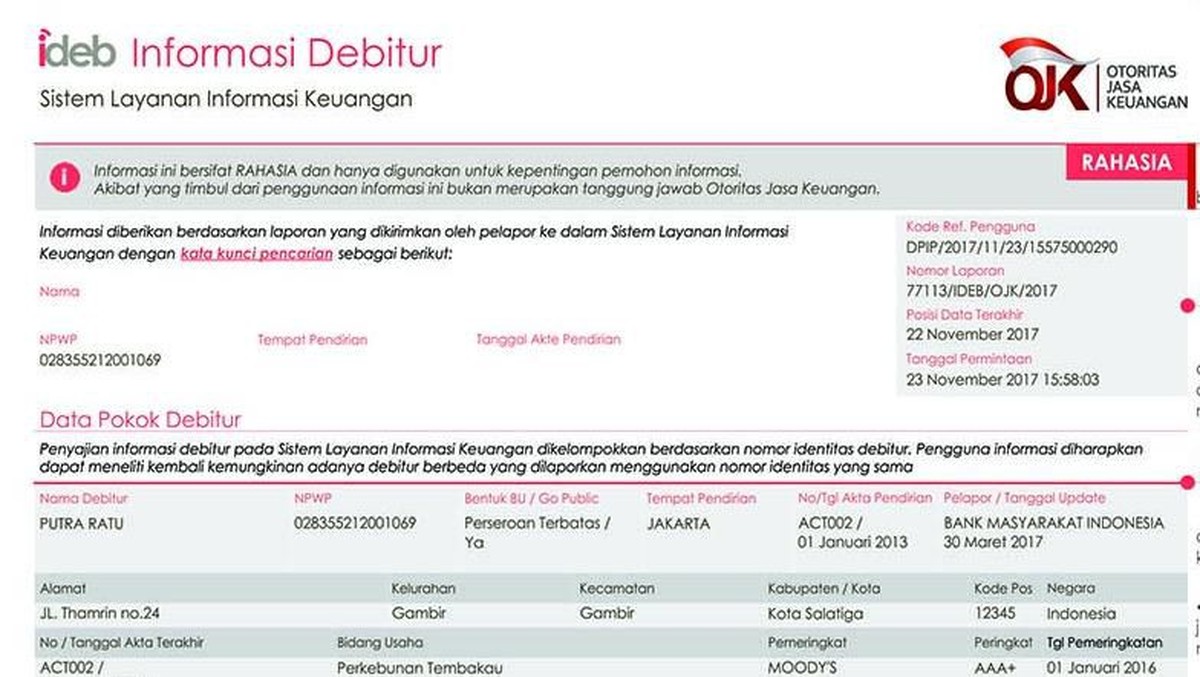
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, jumlah debitur yang tercatat dalam Sistem Layanan Informasi Keuangan (SLIK) mencapai puluhan juta entitas, dengan nilai kredit bermasalah (non-performing loan/NPL) yang bergerak di kisaran 2,3 persen hingga 2,5 persen dari total kredit perbankan nasional. Angka ini menjadi indikator penting bagi industri keuangan, sekaligus cermin bagi masyarakat bahwa riwayat kredit memiliki konsekuensi nyata terhadap akses layanan pembiayaan di masa depan.
SLIK OJK sendiri merupakan sistem informasi yang menghimpun data seluruh debitur dari lembaga jasa keuangan, mulai dari bank, perusahaan pembiayaan, hingga fintech peer-to-peer lending. Sistem ini menggantikan BI Checking yang sebelumnya dikelola Bank Indonesia. Fungsi utamanya adalah memberikan gambaran kolektif mengenai kondisi kredit seseorang, termasuk status kelancaran pembayaran, tunggakan, hingga catatan kredit macet.
Mengapa Skor Kredit Menjadi Penentu Akses Pembiayaan
Dalam praktik industri keuangan, keputusan pemberian kredit tidak semata-mata didasarkan pada besarnya penghasilan calon debitur. Lembaga keuangan melakukan analisis risiko yang mencakup lima aspek, atau yang dikenal dengan istilah 5C: character, capacity, capital, collateral, dan condition. Aspek character—yang tercermin dari riwayat pembayaran di SLIK—menjadi salah satu pertimbangan utama.
Seorang nasabah dengan catatan kolektibilitas lancar memiliki peluang persetujuan kredit yang jauh lebih besar dibandingkan nasabah dengan riwayat tunggakan. Bahkan, perbedaan skor kredit dapat memengaruhi suku bunga yang ditawarkan, plafon pinjaman, hingga tenor yang disetujui. Dalam konteks ini, SLIK berfungsi sebagai semacam rapor finansial yang merekam jejak perilaku pembayaran seseorang.
Namun, banyak masyarakat yang belum memahami mekanisme ini secara utuh. Survei literasi keuangan menunjukkan bahwa pemahaman mengenai SLIK masih terkonsentrasi pada kalangan tertentu, terutama mereka yang aktif bertransaksi dengan perbankan. Padahal, dampaknya dirasakan oleh hampir seluruh lapisan masyarakat yang membutuhkan akses pembiayaan, termasuk pelaku usaha mikro, kecil, dan menengah (UMKM).
Dua Sisi Pandang tentang Catatan Kredit Bermasalah
Di satu sisi, keberadaan SLIK memberikan disiplin bagi pasar kredit. Dengan adanya sistem informasi yang terpusat, lembaga keuangan dapat memitigasi risiko gagal bayar secara lebih terukur. Ini pada akhirnya menurunkan premi risiko yang harus ditanggung seluruh peminjam. Tanpa sistem semacam ini, biaya kredit akan lebih mahal karena bank harus mengantisipasi tingginya asimetri informasi.
Di sisi lain, terdapat kekhawatiran bahwa catatan kredit bermasalah dapat menjadi vonis seumur hidup bagi sebagian nasabah. Kesalahpahaman mengenai prosedur penghapusan data, keterbatasan akses informasi, serta minimnya edukasi membuat sebagian masyarakat merasa terjebak dalam status kredit buruk tanpa jalan keluar yang jelas. Padahal, regulasi memberikan mekanisme perbaikan yang cukup terstruktur.
"Data SLIK bersifat dinamis. Riwayat kredit yang buruk tidak serta-merta permanen. Yang terpenting adalah bagaimana debitur menunjukkan perbaikan perilaku pembayaran secara konsisten," ujar seorang analis risiko perbankan dalam sebuah diskusi industri keuangan.
Langkah Konkret Membersihkan Riwayat Kredit
Proses memperbaiki catatan kredit pada dasarnya bertumpu pada tiga pilar: pelunasan, konsistensi, dan waktu. Pertama, debitur perlu menyelesaikan seluruh kewajiban yang tertunggak, termasuk pokok, bunga, dan denda jika ada. Setelah pelunasan, status kolektibilitas akan berubah dari macet menjadi lunas, meskipun jejak historisnya masih tercatat dalam sistem untuk periode tertentu.
Kedua, membangun kembali rekam jejak positif melalui pembayaran tepat waktu. Membuka kembali fasilitas kredit dengan plafon kecil—misalnya kartu kredit dengan limit rendah—dan melunasinya secara disiplin setiap bulan dapat membantu memperbaiki profil risiko. Ketiga, bersabar terhadap faktor waktu. Sistem pelaporan memiliki siklus pembaruan data yang perlu dipahami agar ekspektasi tetap realistis.
Masyarakat juga disarankan melakukan pengecekan SLIK secara berkala. OJK menyediakan mekanisme permintaan informasi debitur (IDEB) yang dapat diakses melalui kanal resmi, dengan frekuensi tertentu tanpa biaya. Langkah ini penting untuk memastikan tidak ada data yang keliru atau laporan yang tidak sesuai.
Dari perspektif makro, perbaikan kualitas data kredit berdampak pada stabilitas sistem keuangan secara keseluruhan. Rasio kredit bermasalah yang terkendali menjaga likuiditas perbankan, menopang fungsi intermediasi, dan pada akhirnya mendukung pertumbuhan ekonomi. Proyeksi ke depan, seiring digitalisasi layanan keuangan, transparansi data kredit akan semakin penting bagi setiap individu yang ingin menjaga kesehatan finansialnya. Kesimpulannya, SLIK bukan sekadar alat pengawasan, melainkan cermin tanggung jawab finansial yang perlu dikelola dengan bijak.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Nasional. Reporter isu nasional dan kebijakan publik.


Comments (0)