

Bank Jatim Buka Kantor Cabang Balikpapan, Perkuat Kolaborasi Ekonomi Antarpulau
Berdasarkan data Otoritas Jasa Keuangan (OJK) per triwulan III 2026, pertumbuhan kredit perbankan di kawasan Kalimantan Timur tercatat mengalami kenaikan year-on-year sebesar 9,4 persen, lebih tinggi ...
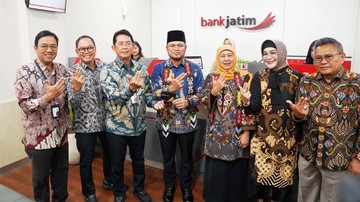
Berdasarkan data Otoritas Jasa Keuangan (OJK) per triwulan III 2026, pertumbuhan kredit perbankan di kawasan Kalimantan Timur tercatat mengalami kenaikan year-on-year sebesar 9,4 persen, lebih tinggi dibandingkan rata-rata nasional yang berada di kisaran 8,1 persen. Angka ini menjadi salah satu fondasi mengapa ekspansi jaringan bank daerah ke wilayah penyangga Ibu Kota Nusantara (IKN) semakin agresif. Langkah terbaru datang dari PT Bank Jatim yang resmi meresmikan Kantor Cabang di Balikpapan, sebuah kota yang selama ini dikenal sebagai pusat logistik dan jasa penunjang sektor energi di Kalimantan Timur.
Pembukaan kantor cabang ini menandai babak baru kolaborasi ekonomi antara Jawa Timur dan Kalimantan Timur. Secara fundamental, kedua provinsi memiliki karakteristik ekonomi yang saling melengkapi. Jawa Timur menyumbang sekitar 14,6 persen terhadap Produk Domestik Bruto (PDB) nasional, sementara Kalimantan Timur berkontribusi sekitar 7,8 persen dengan basis komoditas tambang dan energi. Kolaborasi lintas wilayah semacam ini dipandang penting untuk menjaga likuiditas antardaerah dan memperlancar arus investasi.
Mengapa Balikpapan Menjadi Titik Strategis?
Balikpapan bukan sekadar kota pelabuhan. Berdasarkan data Badan Pusat Statistik (BPS) per 2026, nilai ekspor nonmigas Kalimantan Timur melalui Pelabuhan Semayang dan Kariangau mencapai USD 4,2 miliar atau setara Rp 66 triliun. Aktivitas ekonomi ini menciptakan permintaan terhadap layanan keuangan yang lebih kompleks, mulai dari pembiayaan modal kerja, trade finance, hingga transaksi valuta asing.
Di satu sisi, kehadiran Bank Jatim membuka peluang bagi pelaku UMKM lokal untuk mengakses kredit dengan bunga kompetitif. Sektor UMKM di Kalimantan Timur tercatat menyumbang 58,3 persen dari total lapangan kerja, namun kontribusinya terhadap PDRB baru sekitar 34 persen. Kesenjangan ini menunjukkan potensi pembiayaan yang belum tergarap optimal. Dengan portofolio kredit yang mapan di Jawa Timur, bank daerah ini dapat mereplikasi model pembiayaan produktif yang telah terbukti di sektor agribisnis dan manufaktur.
Di sisi lain, ekspansi ke luar wilayah asal bukan tanpa risiko. Rasio kredit bermasalah (non-performing loan/NPL) di provinsi baru cenderung lebih tinggi pada tahun-tahun awal operasional karena belum terbangunnya basis data calon debitur. Bank perlu membangun sistem penilaian kredit yang adaptif terhadap karakter ekonomi lokal, khususnya sektor jasa penunjang tambang yang sangat dipengaruhi sentimen harga komoditas global.
Pro dan Kontra Ekspansi Bank Daerah ke IKN
Pro: kehadiran bank di wilayah penyangga IKN menciptakan efisiensi alokasi modal. Berdasarkan proyeksi Bank Indonesia, kebutuhan pembiayaan pembangunan IKN hingga 2029 mencapai Rp 466 triliun, dan sekitar 21 persen di antaranya diharapkan berasal dari sektor perbankan dan lembaga keuangan non-bank. Sinergi antardaerah memperkuat ketahanan likuiditas nasional.
Kontra: sebagian analis mengingatkan potensi capital outflow dari daerah asal jika manajemen kurang hati-hati mengelola portofolio. Dana pihak ketiga (DPK) yang terkumpul di Kalimantan Timur bisa saja tidak sepenuhnya diputar kembali di wilayah setempat, sehingga menciptakan ketimpangan penyaluran kredit. Hal ini menuntut komitmen bank untuk menjaga rasio loan-to-deposit (LDR) regional pada level sehat, umumnya di kisaran 78 hingga 92 persen.
"Ekspansi bank daerah ke luar wilayah harus diimbangi dengan tata kelola risiko yang matang. Jangan sampai semangat kolaborasi mengorbankan kualitas aset," ujar seorang pengamat ekonomi perbankan, dikutip dari forum diskusi industri keuangan baru-baru ini.
Dampak bagi UMKM dan Sentimen Pasar
Dari perspektif pelaku usaha mikro, ketersediaan kantor cabang fisik masih relevan meskipun layanan digital terus berkembang. Survei OJK menunjukkan bahwa 63 persen UMKM di luar Jawa merasa lebih nyaman mengakses pembiayaan melalui pertemuan tatap muka dengan petugas bank. Kehadiran kantor cabang di Balikpapan menjadi jembatan literasi keuangan sekaligus mempercepat inklusi keuangan di kawasan tersebut.
Sentimen pasar terhadap langkah ini cenderung positif. Valuasi saham bank daerah di Bursa Efek Indonesia sepanjang 2026 mencatat kenaikan indeks sektor keuangan sebesar 6,8 persen, meski masih di bawah sektor energi yang tumbuh 11,2 persen. Pelaku pasar mencermati apakah ekspansi ini akan berdampak signifikan terhadap laba bersih pada dua hingga tiga tahun ke depan.
Ke depan, keberhasilan kolaborasi ekonomi Jawa Timur dan Kalimantan Timur tidak hanya diukur dari jumlah kantor cabang, tetapi dari seberapa besar nilai kredit yang tersalurkan secara produktif. Jika fundamental ekonomi kedua wilayah terus menguat dan risiko kredit terkendali, maka model ekspansi lintas provinsi ini dapat menjadi cetak biru bagi bank pembangunan daerah lain dalam mendukung pemerataan ekonomi nasional.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Perbankan. Meliput OJK, LPS, dan industri jasa keuangan.


Comments (0)