 yudi-kurniawan
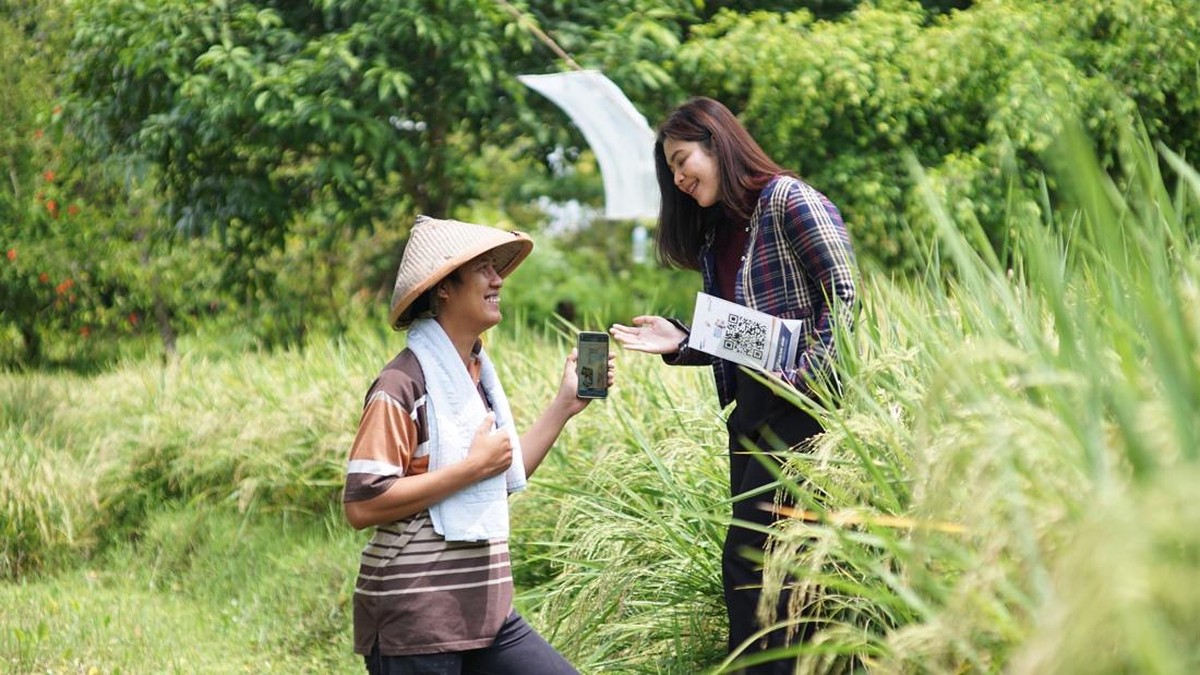
Berdasarkan data Otoritas Jasa Keuangan (OJK) per September 2023, indeks inklusi keuangan nasional mencapai 85,1 persen, naik dari 76,19 persen pada 2019. Namun, capaian agregat itu menyembunyikan disparitas: daerah berbasis perkebunan seperti Ogan Komering Ilir, Sumatera Selatan, masih mencatat rasio penetrasi kredit per kapita di bawah rata-rata provinsi. Di wilayah inilah peran mantri—petugas pemasaran bank yang menjangkau debitur mikro—menjadi ujung tombak likuiditas ekonomi desa.
Peran Mantri sebagai Jembatan Likuiditas Desa
Salah satu contoh datang dari Alifia, mantri di sebuah bank pelat merah yang bertugas menyusuri blok-blok perkebunan sawit di pedalaman Ogan Komering Ilir. Medannya bukan jalan aspal, melainkan tanah gambut dan kanal irigasi. Tugasnya sederhana secara definisi, tetapi rumit dalam praktik: memastikan petani dan pedagang kecil punya akses ke pembiayaan formal tanpa terjebak rentenir.
Di satu sisi, kehadiran mantri mendorong formalisasi keuangan. Berdasarkan data Bank Indonesia per 2023, kredit usaha mikro, kecil, dan menengah (UMKM) di Sumatera Selatan tumbuh 7,8 persen year-on-year, dengan segmen mikro menyumbang porsi terbesar. Artinya, permintaan pembiayaan di akar rumput nyata, bukan sekadar sentimen pasar.
Di sisi lain, biaya melayani debitur di daerah terpencil jauh lebih tinggi. Rasio kredit bermasalah (non-performing loan/NPL) di segmen mikro perdesaan cenderung lebih fluktuatif karena pendapatan petani sangat bergantung pada harga komoditas. Ketika harga tandan buah segar (TBS) turun, kemampuan cicilan ikut melemah. Di sinilah empati bukan sekadar pelengkap, melainkan instrumen manajemen risiko.
Empati sebagai Strategi, Bukan Sekadar Simpati
Pendekatan yang dipakai Alifia adalah mendekati debitur dengan memahami siklus panen, bukan menagih berdasarkan kalender administratif. Menurut sejumlah praktisi perbankan mikro, debitur yang merasa didengar cenderung memiliki tingkat pengembalian lebih baik dibanding yang ditekan secara formalistik.
"Kredit mikro yang sehat bukan soal siapa yang berani memberi pinjaman, tetapi siapa yang mampu membaca arus kas harian nasabah," kata seorang pengamat perbankan daerah.
Pro dari model ini jelas: inklusi keuangan memperkuat fundamental ekonomi desa. Ketika petani sawit punya akses modal untuk membeli pupuk atau memperbaiki jalur panen, produktivitas naik. Kontra-nya, ekspansi kredit mikro di daerah komoditas tunggal rentan terhadap guncangan harga global. Diversifikasi portofolio menjadi kata kunci, dan itu bukan perkara mudah bagi kantor cabang dengan sumber daya terbatas.
Valuasi Sosial versus Tekanan Capital Outflow
Pada level makro, tantangan lebih besar mengintai. Ketika sentimen pasar global memburuk, capital outflow dari pasar obligasi Indonesia bisa menekan likuiditas bank, yang lantas mempersempit ruang penyaluran kredit ke segmen berisiko tinggi. Proyeksi pertumbuhan kredit mikro 2024 pun berada di kisaran 8 sampai 10 persen, lebih konservatif dibanding periode prapandemi.
Namun, ada nilai yang tidak tercermin dalam rasio keuangan: stabilitas sosial. Sebuah kajian lembaga riset independen pada 2022 menemukan bahwa desa dengan penetrasi kredit formal lebih tinggi memiliki tingkat ketimpangan pendapatan yang lebih rendah, karena petani tidak lagi bergantung pada pinjaman berbunga tinggi. Ini adalah bentuk valuasi jangka panjang yang jarang dihitung dalam laporan kuartalan.
Kesimpulannya berimbang: kehadiran mantri di blok sawit bukan sekadar cerita heroisme individu, melainkan bagian dari arsitektur inklusi keuangan yang menentukan daya tahan ekonomi perdesaan. Tantangan tetap ada—fluktuasi harga komoditas, biaya operasional, dan keterbatasan infrastruktur. Tetapi selama ada jembatan antara lembaga keuangan dan kebutuhan riil warga, tren pemberdayaan ekonomi desa masih punya pijakan yang kokoh.







Comments (0)