 lukman-hakim
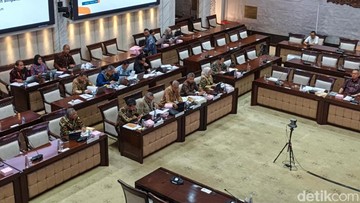
Berdasarkan data Lembaga Penjamin Simpanan (LPS) dan Kementerian Koperasi per Oktober 2026, wacana perluasan mandat penjaminan simpanan koperasi kembali mencuat dalam pembahasan Rancangan Undang-Undang Perkoperasian. Isu ini menjadi salah satu pokok bahasan dalam rapat konsultasi antara LPS dan Komisi XI DPR RI, menyusul meningkatnya ekspektasi publik terhadap perlindungan dana anggota koperasi yang selama ini berada di luar payung penjaminan negara.
Perdebatan ini penting karena menyangkut hajat hidup jutaan anggota koperasi. Secara fundamental, koperasi menyimpan dana anggota dalam bentuk simpanan pokok, simpanan wajib, dan simpanan sukarela. Namun hingga kini, dana tersebut tidak memiliki skema penjaminan setara Lembaga Penjamin Simpanan (LPS) yang melindungi deposan bank hingga Rp2 miliar per nasabah per bank.
Di Satu Sisi: Perlindungan Anggota Koperasi Semakin Mendesak
Argumen utama yang mendorong wacana ini adalah fakta bahwa jumlah koperasi di Indonesia mencapai lebih dari 130.000 unit dengan total anggota puluhan juta orang. Data Kementerian Koperasi dan UKM menunjukkan aset koperasi secara nasional menembus Rp250 triliun, dengan porsi simpanan anggota yang signifikan. Ketika sebuah koperasi mengalami gagal bayar atau dilikuidasi, anggota berada di posisi paling rentan karena tidak ada mekanisme klaim yang jelas.
Dalam beberapa tahun terakhir, kasus koperasi bermasalah terus muncul, mulai dari koperasi simpan pinjam skala kecil hingga koperasi sekunder dengan portofolio ratusan miliar rupiah. Tanpa penjaminan, likuidasi aset sering kali tidak cukup menutup kewajiban kepada anggota. Ini menciptakan capital outflow kepercayaan: masyarakat menarik dana dari koperasi dan menempatkannya di bank yang dianggap lebih aman.
"Penjaminan simpanan koperasi bukan sekadar soal uang, tetapi soal kepercayaan publik terhadap lembaga keuangan berbasis gotong royong," ujar seorang pejabat senior LPS dalam rapat tersebut, menggambarkan urgensi rancangan regulasi ini.
Jika skema ini berjalan, LPS berpotensi memperluas cakupan penjaminan dengan parameter risiko yang berbeda dari bank. Koperasi memiliki karakter keanggotaan, bukan nasabah umum, sehingga desain penjaminannya harus disesuaikan. Ini bisa menjadi terobosan dalam memperkuat inklusi keuangan sekaligus melindungi kelompok masyarakat berpenghasilan rendah yang paling banyak menjadi anggota koperasi.
Di Sisi Lain: Risiko Moral Hazard dan Beban Fiskal
Namun, jalan menuju penjaminan simpanan koperasi tidak mulus. Kritik utama datang dari kalangan ekonom dan pelaku industri yang mengingatkan potensi moral hazard. Jika simpanan dijamin penuh, pengurus koperasi bisa mengambil risiko berlebihan dalam penyaluran pinjaman karena tahu dana anggota akan tetap aman. Perilaku ini pernah menjadi pelajaran mahal dari krisis perbankan Indonesia pada 1997-1998, ketika penjaminan menyeluruh justru mendorong praktik perbankan yang tidak sehat.
Selain itu, ada pertanyaan besar soal kapasitas kelembagaan. Tidak semua koperasi memiliki tata kelola, akuntabilitas, dan pelaporan keuangan yang memadai. Rasio kecukupan modal, kualitas aset, dan manajemen likuiditas di banyak koperasi masih jauh dari standar perbankan. Mengukur dan memitigasi risiko dari puluhan ribu koperasi dengan kualitas data yang beragam adalah tantangan operasional yang tidak sederhana.
Dari perspektif fiskal, memperluas penjaminan berarti memperbesar potensi kewajiban kontinjensi negara. LPS memiliki modal awal dan cadangan yang dibangun dari premi bank. Jika koperasi ikut dijamin, pertanyaan berikutnya adalah siapa yang membayar premi, seberapa besar, dan bagaimana mekanisme klaim ketika terjadi gagal bayar berskala besar. Proyeksi beban ini perlu dihitung cermat agar tidak mengganggu stabilitas anggaran.
Sejumlah pengamat juga menilai bahwa penjaminan bisa menciptakan ketidakadilan kompetitif. Koperasi yang selama ini beroperasi dengan prinsip swadaya dan tanpa jaring pengaman akan mendapat perlindungan serupa bank, tetapi tanpa tunduk pada regulasi perbankan yang ketat. Ini berpotensi mendistorsi sentimen pasar dan mendorong perpindahan dana dari bank ke koperasi hanya karena faktor penjaminan, bukan karena valuasi atau kualitas layanan.
Jalan Tengah: Bertahap, Berbasis Risiko, dan Transparan
Di tengah dua kutub tersebut, pendekatan bertahap menjadi opsi paling realistis. Penjaminan bisa dimulai dari koperasi dengan skala tertentu, tata kelola baik, dan telah diaudit secara berkala. Model penjaminan berbasis risiko, di mana premi disesuaikan dengan profil risiko masing-masing koperasi, dapat mengurangi moral hazard sekaligus memberi insentif perbaikan pengelolaan.
Yang tak kalah penting adalah edukasi anggota. Selama ini banyak anggota koperasi tidak memahami perbedaan antara simpanan, penyertaan modal, dan pinjaman. Transparansi laporan keuangan koperasi menjadi prasyarat agar penjaminan tidak sekadar formalitas. Tanpa literasi keuangan yang memadai, penjaminan bisa menciptakan rasa aman yang berlebihan.
Pemerintah dan DPR perlu memastikan bahwa pembahasan RUU Perkoperasian ini tidak berhenti pada wacana. Indeks kepercayaan publik terhadap koperasi akan menjadi indikator penting. Jika skema penjaminan dirancang dengan fundamental yang kuat, sektor koperasi bisa menjadi pilar ekonomi rakyat yang lebih tangguh. Sebaliknya, jika dipaksakan tanpa kesiapan, ia berpotensi menjadi sumber risiko baru bagi stabilitas keuangan nasional.








Comments (0)