 nadia-rahmawati
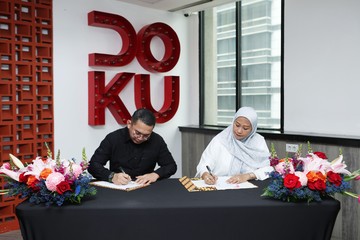
Berdasarkan data Bank Indonesia per kuartal terakhir, nilai transaksi pembayaran digital di sektor jasa travel dan akomodasi mengalami kenaikan year-on-year yang signifikan, seiring pemulihan mobilitas masyarakat pascapandemi. Tren ini mendorong penyedia infrastruktur pembayaran dan platform distribusi travel memperkuat sinergi di hulu industri. Langkah terbaru datang dari kolaborasi antara DOKU sebagai penyedia jasa pembayaran digital dan Sabre Indonesia sebagai platform teknologi distribusi travel, yang mengintegrasikan sistem deposit untuk mempercepat dan menyederhanakan transaksi para travel agent.
Integrasi Deposit System dan Dampaknya pada Likuiditas Agen
Inti dari kolaborasi ini adalah penyatuan mekanisme deposit ke dalam satu alur transaksi digital. Sebelumnya, travel agent harus melakukan top-up saldo secara terpisah, menunggu konfirmasi manual, lalu baru dapat melakukan pemesanan tiket atau paket perjalanan. Dengan integrasi ini, proses tersebut menjadi otomatis dan real-time, sehingga agen tidak lagi kehilangan momentum saat permintaan pelanggan datang mendadak.
Dari sisi likuiditas, efisiensi ini berpotensi menurunkan kebutuhan modal kerja yang menganggur di rekening deposit. Rasio perputaran dana agen bisa meningkat karena saldo yang tersedia langsung terpakai untuk transaksi, bukan tertahan menunggu verifikasi. Bagi agen skala kecil dan menengah, yang selama ini menjadi tulang punggung distribusi travel di daerah, dampaknya terasa pada kemampuan mereka bersaing dengan agen besar yang memiliki akses modal lebih longgar.
"Integrasi sistem pembayaran dengan platform distribusi merupakan keniscayaan di industri travel yang makin digital. Yang menentukan bukan sekadar kecepatan transaksi, tetapi seberapa besar penghematan biaya operasional yang bisa diterjemahkan ke harga kompetitif bagi konsumen akhir," kata seorang pengamat ekonomi digital, menggambarkan logika di balik kemitraan semacam ini.
Pro: Efisiensi dan Perluasan Jangkauan Pasar
Di satu sisi, kolaborasi ini memberikan beberapa keuntungan nyata. Pertama, pengurangan friksi transaksi. Proses pembayaran yang tadinya memakan waktu berjam-jam hingga hitungan hari kini dapat diselesaikan dalam hitungan menit. Kedua, rekonsiliasi keuangan menjadi lebih rapi karena data pembayaran dan data pemesanan berada dalam satu ekosistem, menekan risiko human error.
Ketiga, dari perspektif makro, digitalisasi pembayaran di sektor travel mendukung agenda inklusi keuangan dan mendorong perputaran uang yang lebih cepat di sektor jasa. Setiap percepatan satu siklus transaksi berarti tambahan frekuensi transaksi dalam periode yang sama, yang secara agregat meningkatkan nilai transaksi ekonomi digital nasional. Keempat, travel agent di kota tier dua dan tier tiga berpotensi mendapatkan akses setara terhadap infrastruktur pembayaran yang sebelumnya hanya dinikmati pemain besar di Jakarta.
Kontra: Ketergantungan Platform dan Risiko Biaya Tersembunyi
Di sisi lain, sejumlah catatan perlu dicermati. Pertama, integrasi yang dalam antara sistem pembayaran dan platform distribusi menciptakan ketergantungan teknologi. Jika terjadi gangguan pada salah satu sisi, seluruh alur transaksi agen bisa terhenti, dan risiko ini membesar seiring skala pengguna. Kedua, biaya layanan atau spread kurs yang mungkin dibebankan dalam ekosistem tertutup perlu transparan agar tidak menjadi beban tersembunyi yang menggerus margin agen.
Ketiga, dari kacamata persaingan usaha, konsolidasi antara pemain pembayaran dan platform distribusi dapat mempersempit ruang bagi penyedia alternatif, terutama jika skema kemitraan bersifat eksklusif. Regulator perlu memastikan tidak ada praktik penguncian pasar yang merugikan pilihan konsumen. Keempat, adopsi teknologi ini menuntut kesiapan SDM agen; tanpa pelatihan memadai, efisiensi yang dijanjikan bisa tidak terwujud.
Proyeksi dan Sentimen Pasar ke Depan
Melihat fundamental sektor travel yang masih dalam fase pemulihan, kebutuhan akan infrastruktur pembayaran yang andal akan terus meningkat. Proyeksi pertumbuhan transaksi digital di sektor ini diperkirakan tetap positif dalam dua hingga tiga tahun ke depan, didorong mobilitas domestik dan pemulihan kunjungan wisatawan mancanegara. Namun, sentimen pasar juga dipengaruhi oleh volatilitas nilai tukar dan potensi capital outflow yang dapat menekan daya beli konsumen.
Bagi pelaku industri, valuasi kemitraan semacam ini tidak cukup diukur dari jumlah agen yang terhubung, melainkan dari seberapa besar volume transaksi berulang yang tercipta dan seberapa sehat rasio biaya terhadap pendapatan agen. Tanpa perbaikan struktural pada tata kelola dan transparansi biaya, integrasi hanya akan menjadi lapisan teknologi tanpa dampak ekonomi yang mendalam. Dengan demikian, kolaborasi ini layak diapresiasi sebagai langkah maju, sekaligus diuji secara kritis melalui data implementasi di lapangan.







Comments (0)