 nadia-rahmawati
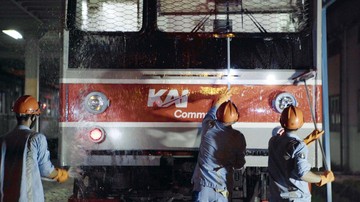
Berdasarkan data BPS/Bank Indonesia/OJK per 31 Agustus 2024, perekonomian Indonesia masih menunjukkan tren pemulihan pasca tekanan global. Data BPS mencatat bahwa Produk Domestik Bruto (PDB) atau total nilai barang dan jasa yang dihasilkan suatu negara dalam periode tertentu, mengalami kenaikan sebesar 5,05% secara year-on-year (perbandingan dengan periode yang sama tahun sebelumnya) pada triwulan II tahun 2024. Namun, di tengah pemulihan ini, tekanan terhadap belanja publik masih terjaga mengingat rasio (perbandingan antara dua angka ekonomi untuk menilai kondisi keuangan) defisit anggaran terhadap PDB berada pada level 2,29% pada periode yang sama. Kondisi ini menjadi latar belakang penting bagi rencana pengadaan 23 trainset Kereta Rel Listrik (KRL) bekas dari Jepang yang akan didanai secara mandiri oleh operator transportasi perkotaan.
Fundamental Kebutuhan Transportasi Perkotaan
Salah satu fundamental (kondisi dasar ekonomi yang berpengaruh jangka panjang) yang mendorong rencana ini adalah tingginya mobilitas masyarakat di kawasan perkotaan, khususnya Jabodetabek. Berdasarkan proyeksi dari Badan Pusat Statistik, jumlah penduduk DKI Jakarta, Bogor, Depok, Tangerang dan Bekasi diperkirakan masih mengalami kenaikan sebesar 1,12% per tahun hingga tahun 2030. Kenaikan ini berdampak langsung terhadap kebutuhan sarana transportasi massal yang terjangkau dan berkapasitas besar. Di satu sisi, pengadaan armada tambahan dapat menjadi upaya untuk menampung lonjakan penumpang, mengingat indeks (ukuran statistik yang menggambarkan perubahan suatu variabel) okupansi KRL pada jam sibuk kerap mendekati batas kapasitas. Peningkatan kapasitas ini berpotensi menekan penggunaan kendaraan pribadi yang turut berkontribusi terhadap kemacetan serta emisi.
Namun, kebutuhan tersebut perlu diimbangi dengan kemampuan pembiayaan. Valuasi (penilaian terhadap nilai suatu aset atau proyek berdasarkan data ekonomi) atas pengadaan sarana transportasi harus mempertimbangkan tidak hanya biaya pembelian, tetapi juga biaya perawatan, suku cadang, modernisasi sistem dan pelatihan sumber daya manusia dalam jangka panjang. Dengan rencana pendanaan mandiri, beban ini akan sepenuhnya berada pada portofolio (kumpulan aset atau kewajiban yang dikelola) keuangan operator, bukan langsung pada anggaran negara. Hal ini menjadi faktor penting mengingat sentimen pasar (persepsi pelaku pasar terhadap kondisi ekonomi) terhadap belanja fiskal masih berhati-hati akibat tingginya suku bunga global.
Dampak Terhadap Likuiditas dan Belanja Publik
Dari sisi pembiayaan, penggunaan dana mandiri dapat berdampak positif terhadap likuiditas (kemampuan untuk memenuhi kewajiban jangka pendek dengan aset lancar) fiskal negara. Dengan tidak membebani Anggaran Pendapatan dan Belanja Negara, ruang fiskal dapat tetap terjaga untuk alokasi prioritas lain, seperti pendidikan, kesehatan dan perlindungan sosial. Data Kementerian Keuangan menunjukkan bahwa belanja modal (belanja untuk pembentukan aset tetap) pemerintah pusat pada tahun 2023 tercatat sebesar Rp 392,7 triliun, namun masih terdapat tekanan untuk menjaga rasio belanja produktif di tengah kewajiban pembayaran bunga utang yang mencapai Rp 497,3 triliun pada tahun 2023. Oleh karena itu, setiap upaya untuk mengalihkan pembiayaan proyek infrastruktur yang layak kepada entitas usaha patut dilihat sebagai langkah untuk menjaga keberlanjutan fiskal.
Di sisi lain, pendanaan mandiri tidak serta merta berarti terbebas dari risiko makro. Penarikan dana dalam jumlah besar untuk pengadaan aset tetap dapat menekan likuiditas internal operator, terutama jika proyeksi (perkiraan kondisi ekonomi di masa depan berdasarkan data saat ini) pendapatan dari tarif tidak sesuai dengan ekspektasi. Apabila terjadi capital outflow (arus keluar modal asing dari dalam negeri ke luar negeri) yang dipicu oleh kenaikan suku bunga Amerika Serikat, maka biaya pembiayaan eksternal berpotensi mengalami kenaikan. Hal ini dapat menambah beban bunga dan memperlebar kebutuhan pembiayaan, sehingga fundamental keuangan operator perlu tetap kuat untuk menghindari tekanan terhadap operasional jangka panjang.
Aspek Efisiensi, Teknologi dan Sentimen Pasar
Pengadaan trainset bekas dari Jepang juga perlu dilihat dari aspek efisiensi ekonomi. Pemanfaatan aset yang masih layak pakai dapat mempercepat penambahan kapasitas dengan biaya yang relatif lebih terjaga dibandingkan dengan produksi trainset baru. Namun, efisiensi ini harus dikurangkan dengan kebutuhan revitalisasi, ketersediaan suku cadang, kompatibilitas sistem persinyalan dan standar keselamatan. Selisih biaya ini akan berpengaruh terhadap valuasi proyek secara keseluruhan dan dapat mempengaruhi sentimen pasar terhadap sektor transportasi publik.
Lebih lanjut, tren global menunjukkan pergeseran investasi infrastruktur menuju model pembiayaan campuran (blended finance) untuk menyeimbangkan risiko antara pemerintah dan sektor swasta. Meskipun dalam kasus ini pendanaan bersifat mandiri, prinsip kehati-hatian tetap berlaku. Penguatan tata kelola keuangan dan transparansi atas struktur biaya menjadi hal yang krusial agar proyek ini tidak menciptakan tekanan baru terhadap rasio utang entitas, yang pada akhirnya dapat berdampak tidak langsung terhadap stabilitas sektor keuangan.
"Setiap keputusan pembiayaan infrastruktur perlu menilai trade-off (pertukaran antara dua hal yang saling bertentangan) antara percepatan layanan publik dan keberlanjutan keuangan, baik fiskal maupun korporasi."
Dengan mempertimbangkan kedua perspektif tersebut, rencana pengadaan ini merupakan cerminan dari upaya menyeimbangkan kebutuhan mobilitas dengan batasan fiskal. Di satu sisi, pemenuhan kapasitas transportasi merupakan kebutuhan mendesak yang dapat mendukung produktivitas ekonomi. Di sisi lain, keberhasilan pelaksanaannya sangat bergantung pada ketepatan proyeksi biaya, pengelolaan likuiditas dan kemampuan menjaga fundamental keuangan tanpa menimbulkan capital outflow yang tidak terkendali.
Secara keseluruhan, dinamika ini menunjukkan bahwa isu transportasi perkotaan tidak lagi semata-mata soal teknis perkeretaapian, melainkan juga soal manajemen risiko makro. Dengan menjaga keseimbangan antara kedua sisi tersebut, langkah ini berpotensi menjadi bagian dari solusi jangka menengah, asalkan seluruh aspek ekonomi yang telah diuraikan dapat dikelola secara terukur dan bertanggung jawab.








Comments (0)