 mega-lestari
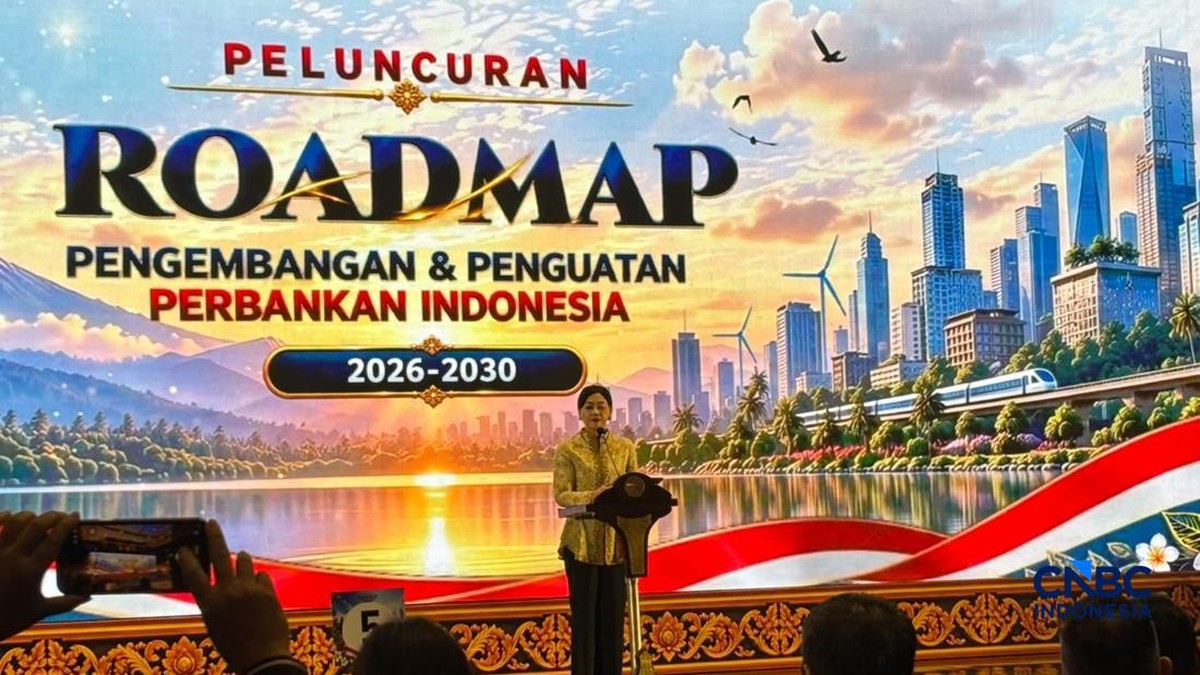
Berdasarkan data BPS, Bank Indonesia, dan OJK per 31 Desember 2024, perekonomian Indonesia mengalami kenaikan pertumbuhan ekonomi sebesar 5,03% year-on-year. Angka ini masih terjaga di atas rata-rata pertumbuhan ekonomi negara-negara berkembang di kawasan Asia Tenggara yang tercatat sebesar 4,7% pada periode yang sama. Meski demikian, tren perlambatan pertumbuhan global, ketegangan geopolitik, serta fluktuasi suku bunga acuan di negara maju masih menjadi tekanan yang cukup besar terhadap fundamental (kondisi dasar ekonomi suatu negara atau sektor yang dapat memengaruhi kinerja jangka panjang) perekonomian domestik. Dalam kondisi tersebut, sektor perbankan kembali menjadi sorotan, khususnya terkait upayanya untuk menjaga stabilitas, likuiditas (kemampuan suatu lembaga untuk memenuhi kewajiban keuangannya dalam jangka pendek tanpa mengalami kerugian besar), serta kemampuan dalam menyalurkan pembiayaan untuk mendukung pertumbuhan ekonomi.
Menanggapi tantangan tersebut, langkah untuk memperkuat sektor perbankan melalui suatu peta jalan jangka menengah dan panjang menjadi hal yang perlu diperhatikan. Peta jalan ini disusun dengan proyeksi untuk periode 2026-2030, dengan lima prioritas strategis yang difokuskan untuk menjawab berbagai risiko, baik yang bersifat konvensional maupun yang muncul akibat perkembangan teknologi dan perubahan iklim. Langkah ini tidak terlepas dari peran penting perbankan sebagai penyalur dana, pengelola portofolio (kumpulan aset atau investasi yang dimiliki oleh suatu lembaga atau individu) kredit, serta penjaga rasio (perbandingan antara dua angka keuangan yang digunakan untuk menilai kinerja) kesehatan keuangan yang dapat memengaruhi sentimen pasar (pandangan atau ekspektasi pelaku pasar terhadap kondisi ekonomi atau aset tertentu).
Ketahanan dan Tata Kelola Menjadi Pondasi Utama
Di satu sisi, penguatan ketahanan perbankan menjadi prioritas yang sangat relevan mengingat beban risiko yang terus beragam. Berdasarkan data OJK per September 2024, rasio kecukupan modal (Capital Adequacy Ratio atau CAR) industri perbankan tercatat sebesar 27,3%, jauh di atas batas minimum yang ditetapkan. Selain itu, rasio kredit bermasalah (Non-Performing Loan atau NPL) mengalami penurunan menjadi 2,21% year-on-year, menandakan bahwa kualitas aset perbankan masih terjaga. Hal ini menjadi modal awal yang kuat untuk menghadapi potensi tekanan, seperti capital outflow (arus keluar modal asing dari suatu negara, baik dalam bentuk investasi maupun dana lainnya) yang dapat terjadi apabila terjadi perbedaan suku bunga yang signifikan antara Indonesia dan negara maju.
Di sisi lain, menjaga ketahanan tidak hanya bergantung pada besarnya modal, namun juga pada tata kelola yang baik. Peningkatan kompleksitas produk keuangan, penggunaan teknologi, serta risiko siber menuntut adanya pengawasan internal yang lebih ketat. Apabila tata kelola tidak diimbangi dengan kapasitas sumber daya manusia yang memadai, maka peningkatan modal dapat menjadi kurang efektif dalam menahan guncangan. Oleh karena itu, prioritas ini perlu dilihat sebagai upaya preventif, bukan hanya sebagai respons terhadap krisis, sehingga fundamental sektor perbankan dapat tetap solid untuk jangka panjang.
Akselerasi Digital dan Perluasan Akses Keuangan
Perkembangan teknologi terus membentuk tren baru dalam layanan keuangan. Berdasarkan data Bank Indonesia per Desember 2024, nilai transaksi digital banking mengalami kenaikan sebesar 39,5% year-on-year, sementara volume transaksi uang elektronik mengalami kenaikan sebesar 33,6% pada periode yang sama. Angka ini menunjukkan bahwa adopsi digital telah menjadi bagian dari perilaku masyarakat, sehingga transformasi digital menjadi kebutuhan strategis bagi perbankan untuk menjaga efisiensi dan jangkauan layanannya.
Di satu sisi, digitalisasi dapat meningkatkan likuiditas secara tidak langsung melalui percepatan transaksi, menekan biaya operasional, serta memperluas akses bagi masyarakat yang sebelumnya tidak terjangkau oleh kantor cabang fisik. Hal ini berpotensi memperkuat inklusi keuangan (ketersediaan dan akses terhadap layanan keuangan yang terjangkau dan berkualitas bagi seluruh lapisan masyarakat), yang masih menjadi pekerjaan rumah. Berdasarkan data OJK per 2024, tingkat inklusi keuangan Indonesia tercatat sebesar 75,02%, meningkat dari 49,68% pada tahun 2019, namun masih terdapat kesenjangan yang cukup besar antara wilayah perkotaan dan pedesaan.
Di sisi lain, percepatan digitalisasi juga membawa risiko baru. Serangan siber, penyalahgunaan data pribadi, serta ketergantungan terhadap infrastruktur digital dapat menjadi sumber tekanan terhadap valuasi (penilaian terhadap nilai suatu aset atau perusahaan berdasarkan berbagai faktor) perbankan apabila tidak dikelola dengan baik. Selain itu, persaingan dengan penyedia layanan keuangan digital menuntut perbankan untuk beradaptasi tanpa mengorbankan prinsip kehati-hatian, khususnya dalam menjaga kualitas kredit dan perlindungan nasabah.
Pembiayaan Berkelanjutan dan Peran dalam Ekonomi
Salah satu arah prioritas yang turut menjadi perhatian adalah penguatan peran perbankan dalam pembiayaan berkelanjutan. Tren global menunjukkan adanya pergeseran alokasi modal menuju proyek yang ramah lingkungan, yang turut memengaruhi sentimen pasar terhadap lembaga keuangan. Berdasarkan data Bank Indonesia, alokasi pembiayaan berkelanjutan oleh perbankan mengalami kenaikan signifikan, dengan nilai outstanding (total pembiayaan yang masih berjalan) pembiayaan hijau dan berkelanjutan mencapai lebih dari Rp1.000 triliun per Desember 2024, meningkat dibandingkan tahun sebelumnya.
Di satu sisi, hal ini dapat membuka peluang untuk mendiversifikasi portofolio kredit, sekaligus mendukung target pembangunan berkelanjutan. Di sisi lain, penilaian risiko proyek berkelanjutan masih relatif baru bagi sebagian besar perbankan, sehingga diperlukan pemahaman yang lebih mendalam terkait risiko transisi dan risiko fisik akibat perubahan iklim. Tanpa penilaian yang tepat, upaya ini berpotensi menambah beban risiko, meski bertujuan untuk jangka panjang.
Terakhir, prioritas kelima yang menjadi penutup peta jalan ini berfokus pada penguatan peran perbankan dalam mendukung pertumbuhan ekonomi yang inklusif dan berdaya tahan. Hal ini perlu dilihat secara holistik, mengingat indeks (ukuran statistik yang digunakan untuk mengukur perubahan atas suatu hal dalam periode tertentu) keyakinan konsumen dan dunia usaha masih rentan terhadap gejolak eksternal. Penguatan ini diharapkan dapat menjaga keseimbangan antara penyaluran kredit yang produktif, serta upaya untuk meredam potensi capital outflow tanpa membatasi likuiditas yang dibutuhkan oleh sektor riil.
"Penguatan sektor perbankan bukan hanya soal besarnya modal, melainkan soal kemampuan untuk beradaptasi terhadap risiko baru, mulai dari digitalisasi hingga perubahan iklim, tanpa mengorbankan prinsip kehati-hatian." - Perkumpulan Ahli Ekonomi Perbankan Indonesia.
Proyeksi dan Tantangan ke Depan
Melihat proyeksi untuk periode 2026-2030, pelaksanaan kelima prioritas ini akan menjadi ujian bagi sektor perbankan. Di satu sisi, dengan fundamental yang saat ini terjaga, seperti CAR sebesar 27,3%, NPL sebesar 2,21%, serta tren kenaikan inklusi keuangan dan transaksi digital, terdapat ruang yang cukup untuk melakukan penyesuaian secara bertahap. Ruang ini dapat dimanfaatkan untuk memperkuat ketahanan tanpa harus membebani perekonomian secara drastis.
Di sisi lain, tantangan tidak dapat diabaikan. Tekanan suku bunga global, perlambatan ekonomi mitra dagang utama, serta potensi capital outflow masih berpotensi memengaruhi likuiditas dan sentimen pasar. Selain itu, biaya untuk mengakselerasi transformasi digital, memperkuat tata kelola, serta membangun kapasitas untuk pembiayaan berkelanjutan dapat menjadi beban jangka pendek, meski diharapkan memberikan manfaat jangka panjang. Keseimbangan antara kedua sisi inilah yang akan menentukan efektivitas peta jalan ini dalam menjaga stabilitas, tanpa menghambat peran perbankan untuk tetap menjadi motor penggerak ekonomi Indonesia.







Comments (0)