 arif-budianto
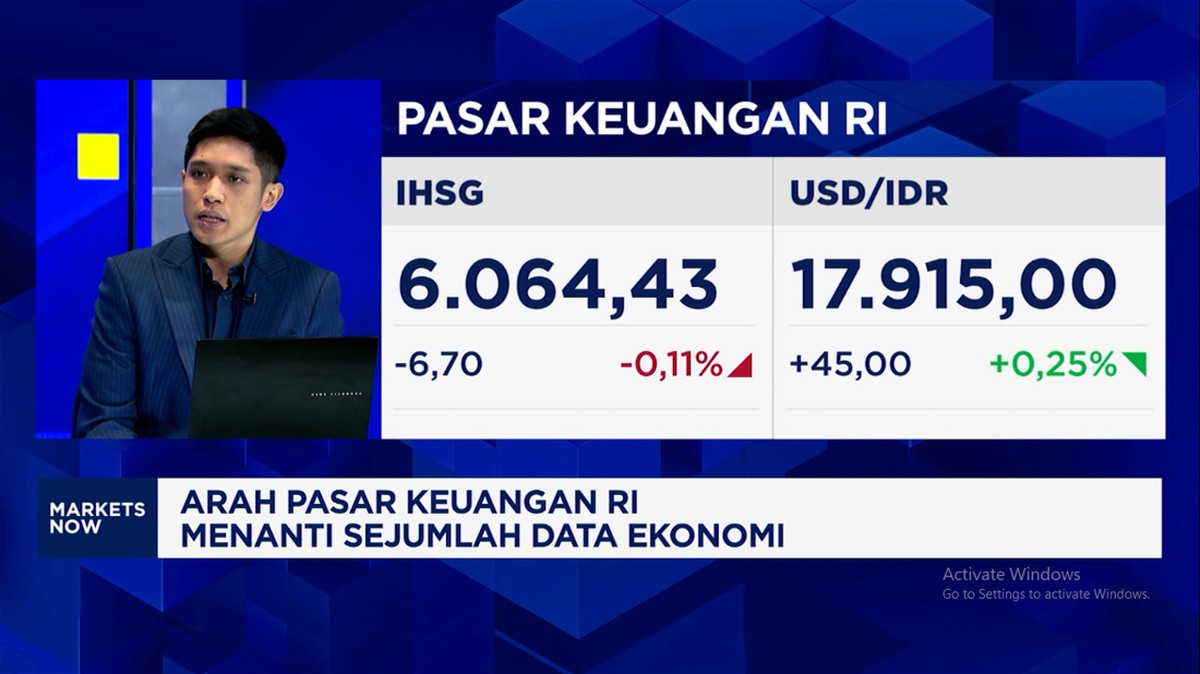
Berdasarkan data Bank Indonesia, Otoritas Jasa Keuangan (OJK) dan Badan Pusat Statistik (BPS) per akhir kuartal ketiga tahun 2025, nilai tukar rupiah terhadap dolar Amerika Serikat (USD) mengalami penurunan yang cukup signifikan. Pada periode yang sama, Indeks Harga Saham Gabungan (IHSG), yaitu ukuran kinerja seluruh saham yang tercatat di Bursa Efek Indonesia, juga mengalami penurunan. Kondisi ini menandai kelanjutan dari sebuah tren pelemahan yang telah berlangsung selama beberapa bulan terakhir, di tengah masih dominannya sentimen pasar (persepsi kolektif para pelaku pasar terhadap risiko atau peluang) dari luar negeri.
Dominasi Faktor Eksternal
Di satu sisi, tekanan terhadap rupiah dan IHSG tidak terlepas dari dinamika perekonomian global. Salah satu faktor yang paling berpengaruh adalah kebijakan moneter Amerika Serikat. Kenaikan imbal hasil (yield) obligasi pemerintah AS bertenor 10 tahun hingga mendekati 4,80% telah mendorong pergeseran alokasi modal ke pasar negara maju. Fenomena ini kerap memicu capital outflow (arus keluar modal asing dari suatu negara ke negara lain), khususnya dari pasar negara berkembang. Seiring dengan hal tersebut, indeks dolar AS (DXY), yang mengukur kekuatan dolar terhadap sekeranjang mata uang utama, juga mengalami kenaikan year-on-year (dibandingkan dengan periode yang sama tahun sebelumnya) sebesar 5,2%, sehingga mata uang negara berkembang, termasuk rupiah, menjadi relatif lebih lemah.
Selain itu, ketegangan geopolitik yang masih berlangsung turut memperkuat preferensi risiko pelaku pasar terhadap aset yang dianggap aman. Kondisi ini turut menekan likuiditas (kemudahan suatu aset untuk dikonversi menjadi uang tunai tanpa kehilangan nilai yang besar) di pasar negara berkembang. Berkurangnya likuiditas tersebut berdampak langsung terhadap pergerakan IHSG, mengingat sebagian besar aktivitas perdagangan saham di Indonesia masih turut dipengaruhi oleh pergerakan dana asing. Akibatnya, tekanan jual dari luar negeri menjadi salah satu pendorong utama atas pelemahan yang terjadi dalam beberapa bulan terakhir.
Menakar Fundamental Ekonomi Domestik
Di sisi lain, tidak seluruh tekanan yang terjadi dapat dikaitkan dengan kondisi dalam negeri. Berbagai indikator fundamental (kondisi ekonomi riil yang mendasari kinerja suatu negara atau aset) Indonesia masih menunjukkan ketahanan yang relatif terjaga. Berdasarkan proyeksi Bank Indonesia, inflasi (kenaikan harga barang dan jasa secara umum) masih berada dalam kisaran sasaran 2,5% ± 1% untuk tahun 2025. Sementara itu, rasio utang pemerintah terhadap produk domestik bruto (PDB) masih terjaga di bawah 40%, jauh lebih rendah dibandingkan dengan rata-rata sejumlah negara berkembang lainnya. Dari sisi perdagangan, neraca perdagangan Indonesia juga masih mencatat surplus secara year-on-year, yang turut menjadi bantalan bagi nilai tukar rupiah.
Ketahanan tersebut juga tercermin dari valuasi (penilaian terhadap harga suatu aset dibandingkan dengan kinerja atau nilainya) pasar saham Indonesia. Beberapa sektor masih mencatat rasio harga terhadap laba (price to earnings ratio) yang berada di bawah rata-rata historis jangka panjang. Kondisi ini menunjukkan bahwa, secara fundamental, tidak seluruh penurunan harga saham dapat dijustifikasi oleh kinerja emiten. Namun, dalam jangka pendek, sentimen pasar kerap kali mengalahkan logika fundamental, sehingga tekanan jual dapat tetap berlanjut meski kondisi dalam negeri terbilang stabil.
Dampak Terhadap Portofolio dan Perekonomian
Pergerakan ini membawa implikasi yang beragam bagi perekonomian. Di satu sisi, pelemahan rupiah dapat memberikan dorongan bagi sektor yang berorientasi ekspor, mengingat harga barang dalam mata uang asing menjadi lebih kompetitif. Di sisi lain, pelemahan tersebut turut meningkatkan beban pembayaran utang luar negeri dalam mata uang rupiah, khususnya bagi korporasi yang memiliki eksposur (paparan risiko) terhadap dolar AS. Hal serupa juga berlaku bagi portofolio (kumpulan aset yang dimiliki) yang terpapar pada instrumen berdenominasi asing, di mana fluktuasi nilai tukar dapat memengaruhi nilai keseluruhan portofolio tersebut.
Tekanan terhadap IHSG juga dapat berdampak pada persepsi risiko terhadap pasar modal Indonesia secara keseluruhan. Penurunan indeks sebesar lebih dari 8% secara year-on-year pada beberapa periode pengamatan turut memengaruhi kepercayaan pelaku pasar, meski tidak serta-merta mencerminkan perlambatan aktivitas ekonomi riil. Dalam hal ini, perbedaan antara pergerakan pasar keuangan dan fundamental perekonomian menjadi salah satu aspek yang perlu dicermati secara objektif.
"Ketidakpastian global akan tetap menjadi faktor dominan dalam jangka pendek, namun daya tahan fundamental ekonomi domestik menjadi penentu seberapa dalam dan seberapa lama tekanan tersebut dapat bertahan."
Proyeksi dan Jalan di Tengah Ketidakpastian
Melihat kedua sisi tersebut, proyeksi pergerakan rupiah dan IHSG ke depannya masih akan sangat bergantung pada arah kebijakan moneter global. Apabila imbal hasil obligasi AS mengalami penurunan secara bertahap, ruang bagi perbaikan sentimen pasar terhadap aset negara berkembang dapat terbuka kembali. Sebaliknya, apabila ketidakpastian global tetap tinggi, tekanan terhadap likuiditas dan potensi capital outflow berpotensi berlanjut, meski fundamental Indonesia tetap terjaga.
Di satu sisi, respons kebijakan domestik, seperti langkah-langkah Bank Indonesia dalam menjaga stabilitas nilai tukar dan ketersediaan likuiditas, dapat membantu meredam volatilitas (pergerakan harga yang cepat dan tidak menentu) tanpa mengorbankan stabilitas ekonomi. Di sisi lain, efektivitas langkah tersebut memiliki batasan, mengingat sebagian besar tekanan yang saat ini terjadi bersumber dari luar negeri dan berada di luar kendali langsung kebijakan domestik. Oleh karena itu, ketahanan perekonomian Indonesia ke depan tidak semata-mata ditentukan oleh seberapa kuat pasar keuangannya dapat pulih, namun juga oleh kemampuannya untuk menjaga fundamental, rasio fiskal dan stabilitas makro di tengah gelombang ketidakpastian global yang diperkirakan masih akan berlangsung.








Comments (0)