 nadia-rahmawati
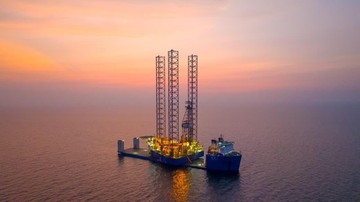
Berdasarkan data Kementerian Energi dan Sumber Daya Mineral per awal September 2026, rata-rata Harga Minyak Mentah Indonesia (Indonesian Crude Price/ICP) ditetapkan berada di level US$112,81 per barel. Angka ini menjadi acuan resmi pemerintah dalam menghitung penerimaan negara dari sektor hulu migas, sekaligus rujukan bagi perhitungan bagi hasil kontraktor kontrak kerja sama (KKKS) pada periode berjalan. Kenaikan ICP kali ini melanjutkan tren penguatan yang sudah terlihat sejak beberapa bulan sebelumnya, seiring gejolak pasokan global dan ketegangan geopolitik di sejumlah kawasan penghasil minyak utama.
Bagi pembaca awam, ICP adalah harga rata-rata minyak mentah Indonesia di pasar internasional. Angka ini penting karena memengaruhi tiga hal sekaligus: pendapatan negara, biaya energi domestik, dan arah kebijakan subsidi. Ketika ICP naik, pemerintah di satu sisi menikmati tambahan penerimaan, namun di sisi lain menanggung beban subsidi dan kompensasi energi yang ikut membengkak.
Di Satu Sisi: Penerimaan Negara dan Sektor Hulu Migas
Kenaikan ICP ke level US$112,81 per barel memberikan angin segar bagi postur Anggaran Pendapatan dan Belanja Negara (APBN). Setiap kenaikan harga minyak secara year-on-year berpotensi menambah penerimaan negara bukan pajak (PNBP) dari sektor migas, terutama melalui mekanisme bagi hasil dan royalti. Dengan asumsi lifting minyak nasional berada di kisaran 580–600 ribu barel per hari, tambahan selisih harga sebesar US$5–10 per barel dapat menyumbang penerimaan tambahan yang signifikan bagi kas negara.
“Kenaikan ICP memang positif untuk penerimaan negara, tetapi tidak otomatis menyelesaikan masalah struktural sektor hulu migas. Investasi eksplorasi dan kepastian regulasi tetap menjadi kunci agar produksi tidak terus menurun,” ujar seorang ekonom energi di sebuah lembaga riset independen.
Dari sisi pelaku usaha hulu migas, harga yang lebih tinggi memperbaiki margin keekonomian proyek, khususnya lapangan dengan biaya produksi tinggi. Ini dapat mendorong kembali minat investor terhadap lelang wilayah kerja baru serta memperkuat valuasi portofolio aset migas nasional. Sentimen pasar terhadap sektor energi pun cenderung menguat, tercermin dari pergerakan indeks saham sektor terkait di bursa domestik.
Di Sisi Lain: Beban Subsidi, Inflasi, dan Likuiditas Rupiah
Namun, kenaikan ICP juga membawa konsekuensi yang tidak ringan. Pemerintah menetapkan asumsi harga minyak dalam APBN pada level tertentu; ketika realisasi ICP melampaui asumsi tersebut, beban subsidi bahan bakar minyak (BBM) dan kompensasi listrik ikut terdorong naik. Jika tidak dikelola hati-hati, ini dapat memperlebar defisit anggaran dan menekan ruang fiskal untuk program pembangunan lain.
Dampak lanjutan menyentuh sisi inflasi. Harga energi yang lebih mahal merembet ke biaya transportasi dan logistik, yang pada akhirnya memengaruhi harga barang konsumsi. Bagi rumah tangga, kenaikan ini terasa pada pengeluaran harian, terutama bagi kelompok masyarakat berpenghasilan rendah yang porsi belanja energinya relatif besar.
Di pasar keuangan, kenaikan harga minyak global kerap memicu capital outflow dari negara-negara berkembang, termasuk Indonesia. Investor asing cenderung memindahkan dana ke aset yang dianggap lebih aman, sehingga tekanan terhadap nilai tukar rupiah meningkat. Dalam kondisi likuiditas global yang ketat, bank sentral menghadapi dilema: menjaga stabilitas rupiah melalui suku bunga tinggi, atau mendorong pertumbuhan ekonomi dengan kebijakan moneter akomodatif. Rasio kecukupan devisa dan cadangan devisa menjadi bantalan penting untuk meredam gejolak tersebut.
Proyeksi dan Faktor yang Perlu Dicermati
Ke depan, proyeksi ICP sangat bergantung pada tiga faktor utama: keputusan produksi negara-negara produsen besar, dinamika permintaan dari ekonomi utama seperti Tiongkok dan India, serta perkembangan geopolitik di kawasan penghasil minyak. Jika ketegangan pasokan berlanjut, ICP berpotensi bertahan di level tinggi. Sebaliknya, jika pasokan global pulih dan permintaan melemah, harga dapat terkoreksi.
Dari kacamata fundamental, kenaikan ICP bukan sekadar angka di atas kertas. Ia mencerminkan interaksi kompleks antara pasar energi global dan kebijakan domestik. Pemerintah dituntut menjaga keseimbangan antara memanfaatkan momentum penerimaan dan melindungi daya beli masyarakat. Sementara pelaku pasar perlu mencermati sentimen jangka pendek tanpa mengabaikan risiko volatilitas harga komoditas yang bisa berbalik arah sewaktu-waktu.
Pada akhirnya, naiknya ICP ke US$112,81 per barel adalah cermin dua sisi: peluang bagi penerimaan negara dan sektor hulu migas, sekaligus tantangan bagi stabilitas fiskal, inflasi, dan nilai tukar. Kebijakan yang adaptif serta komunikasi yang transparan akan menentukan seberapa besar manfaat bersih yang bisa dipetik dari momentum harga ini.











Comments (0)