 arif-budianto
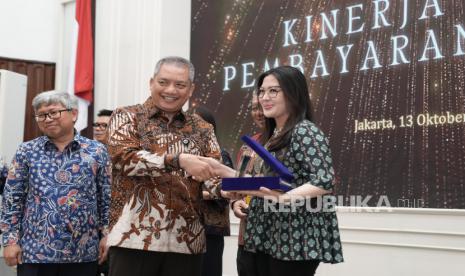
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan laporan kinerja perbankan nasional per kuartal terakhir, segmen kredit pensiun tercatat sebagai salah satu ceruk pasar yang tumbuh stabil dengan profil risiko relatif terkendali. Di tengah dinamika itu, PT Bank Mandiri Taspen menyatakan komitmennya untuk memperkuat efisiensi operasional sekaligus meningkatkan kualitas layanan pembayaran pensiun, langkah yang dipandang sebagai fondasi bagi pertumbuhan bisnis jangka panjang yang berkelanjutan.
Langkah ini menarik dicermati karena menyentuh dua variabel sekaligus: produktivitas biaya di satu sisi, dan loyalitas nasabah di sisi lain. Rasio efisiensi, atau yang dalam industri perbankan dikenal sebagai BOPO (Biaya Operasional terhadap Pendapatan Operasional), menjadi indikator kunci yang menentukan seberapa sehat margin sebuah bank ketika tekanan suku bunga dan persaingan likuiditas meningkat.
Mengapa Segmen Pensiun Menjadi Rebutan
Segmen pensiun memiliki karakteristik unik. Penerima manfaat umumnya memiliki arus kas bulanan yang relatif pasti, sehingga tingkat gagal bayar atau non-performing loan (NPL) cenderung lebih rendah dibanding kredit konsumtif lain. Dalam bahasa sederhana, nasabah pensiun adalah kelompok dengan pendapatan tetap yang dapat diprediksi, menjadikan mereka portofolio yang menarik bagi bank.
Namun, segmen ini juga menuntut biaya layanan yang tidak kecil. Proses verifikasi data, pembaruan dokumen, hingga penyaluran dana pensiun setiap bulan memerlukan infrastruktur digital yang andal. Di sinilah efisiensi menjadi taruhan: bank yang mampu menekan biaya transaksi tanpa menurunkan kualitas layanan akan unggul dalam margin.
Secara makro, jumlah penduduk lanjut usia Indonesia terus mengalami kenaikan. Berdasarkan proyeksi Badan Pusat Statistik (BPS), proporsi penduduk berusia 60 tahun ke atas diproyeksikan menembus dua digit dalam beberapa tahun ke depan. Tren demografi ini secara langsung memperbesar ukuran pasar layanan pensiun, sekaligus memperketat kompetisi antar bank penyalur.
Dua Sisi Efisiensi Digitalisasi Layanan
Di satu sisi, digitalisasi layanan pembayaran pensiun menawarkan sejumlah keunggulan. Proses yang sebelumnya manual dan memakan waktu dapat dipangkas menjadi hitungan menit. Nasabah tidak perlu lagi mengantre panjang hanya untuk memverifikasi identitas, dan bank dapat menekan biaya operasional per transaksi secara signifikan. Efisiensi ini pada akhirnya berdampak pada perbaikan rasio biaya dan peningkatan valuasi bisnis secara keseluruhan.
Di sisi lain, tidak semua nasabah pensiun memiliki literasi digital yang memadai. Kelompok usia lanjut rentan terhadap kendala teknis, kebingungan antarmuka, bahkan risiko penipuan digital. Jika transformasi layanan dijalankan tanpa pendampingan, alih-alih meningkatkan kepuasan, bank justru berisiko kehilangan sentimen positif dari basis nasabahnya. Karena itu, pendekatan hibrida yang menggabungkan kanal digital dengan layanan tatap muka di kantor cabang masih dibutuhkan.
Keseimbangan inilah yang menjadi tantangan utama. Efisiensi tanpa inklusi berpotensi menciptakan kesenjangan layanan, sementara inklusi tanpa efisiensi dapat menggerus profitabilitas. Bank perlu memetakan segmen nasabah secara cermat sebelum menentukan strategi.
Implikasi bagi Likuiditas dan Persaingan Industri
Dari kacamata industri, penyaluran dana pensiun berkaitan erat dengan pengelolaan likuiditas. Dana yang disalurkan secara terjadwal menciptakan pola arus kas yang relatif terprediksi, sehingga bank dapat mengoptimalkan penempatan dana pada instrumen yang tepat. Kondisi ini menjadi nilai tambah ketika pasar mengalami gejolak dan risiko capital outflow meningkat.
Namun, persaingan di segmen ini kian ketat. Beberapa bank besar dan perusahaan pembiayaan turut membidik nasabah pensiun melalui penawaran bunga kompetitif dan program loyalitas. Tanpa diferensiasi layanan, bank berisiko terjebak pada perang harga yang menggerus margin. Oleh karena itu, efisiensi operasional menjadi pembeda yang menentukan daya tahan bisnis dalam jangka panjang.
"Efisiensi bukan sekadar memangkas biaya, tetapi memastikan setiap rupiah yang dikeluarkan menghasilkan nilai layanan yang lebih baik bagi nasabah," demikian pandangan yang kerap disampaikan kalangan praktisi perbankan mengenai pentingnya produktivitas di sektor jasa keuangan.
Ke depan, fundamental bisnis layanan pensiun masih prospektif seiring meningkatnya jumlah pensiunan dan kebutuhan produk keuangan yang ramah usia. Proyeksi pertumbuhan akan sangat bergantung pada kemampuan bank menjaga kualitas aset, memperkuat tata kelola, dan beradaptasi dengan sentimen pasar yang dinamis. Bagi nasabah, yang terpenting adalah kepastian dana pensiun diterima tepat waktu dengan proses yang mudah dan aman.
Dengan demikian, langkah penguatan efisiensi yang ditempuh sebuah bank penyalur pensiun bukan sekadar urusan internal korporasi, melainkan bagian dari upaya menjaga kepercayaan publik terhadap sistem keuangan nasional secara lebih luas.












Comments (0)