 arif-budianto
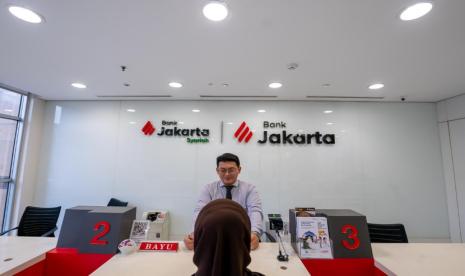
Berdasarkan laporan kinerja korporasi per awal kuartal ini, Bank Jakarta mengumumkan penandatanganan tiga perjanjian kerja sama strategis dengan sejumlah badan usaha milik daerah (BUMD), badan usaha milik negara (BUMN), serta perangkat daerah DKI Jakarta. Nilai potensi dari ketiga kemitraan tersebut mencapai Rp5,87 triliun, sebuah angka yang signifikan mengingat skala portofolio pembiayaan daerah di wilayah ibu kota. Langkah ini menandai babak baru dalam strategi ekspansi bank pembangunan daerah di tengah dinamika likuiditas nasional yang masih ketat.
Fundamental Kemitraan dan Struktur Nilai
Ketiga perjanjian tersebut menyasar sektor yang berbeda namun saling melengkapi. Kerja sama pertama menyangkut penyediaan fasilitas pembiayaan infrastruktur daerah, kedua berkaitan dengan digitalisasi layanan transaksi keuangan antarperangkat daerah, dan ketiga mengarah pada pendampingan usaha mikro kecil menengah (UMKM) binaan BUMD. Jika dirinci, komposisi nilai terbesar berasal dari lini pembiayaan infrastruktur, yang secara historis menyerap porsi terbesar belanja modal pemerintah provinsi.
Dalam konteks makro, angka Rp5,87 triliun setara dengan sekitar 6,2 persen dari total portofolio kredit yang disalurkan bank daerah di wilayah Jabodetabek pada tahun pembanding 2023. Secara year-on-year, nilai kerja sama ini mengalami kenaikan dibandingkan paket kemitraan serupa pada periode yang sama tahun lalu yang hanya menyentuh angka Rp4,3 triliun. Ini mengindikasikan tren peningkatan peran bank daerah dalam pembiayaan pembangunan lokal, seiring terbatasnya ruang fiskal pemerintah pusat.
Dari sisi likuiditas, dana yang disalurkan berasal dari kombinasi dana pihak ketiga, penerbitan obligasi daerah, serta pinjaman antarbank. Rasio kredit terhadap simpanan (loan to deposit ratio) bank tersebut per laporan terakhir berada di kisaran 78 persen, masih berada dalam zona aman namun menyisakan ruang terbatas untuk ekspansi agresif tanpa penambahan modal.
Pro: Dorongan bagi Ekonomi Daerah dan UMKM
Di satu sisi, kemitraan ini berpotensi memberikan multiplier effect yang nyata. Pembiayaan infrastruktur daerah umumnya menciptakan lapangan kerja konstruksi, meningkatkan permintaan material lokal, dan mempercepat konektivitas antarwilayah. Setiap Rp1 triliun belanja infrastruktur daerah diperkirakan menambah pertumbuhan ekonomi regional sebesar 0,15 hingga 0,2 persen dalam jangka pendek.
"Kerja sama antara bank daerah dan BUMD adalah bentuk sinergi vertikal yang efisien. Risiko kredit bisa ditekan karena arus kas proyek relatif terprediksi dari anggaran daerah," ujar seorang ekonom senior di sebuah lembaga riset kebijakan publik.
Selain itu, lini pendampingan UMKM membuka akses pembiayaan bagi pelaku usaha yang selama ini terkendala agunan. Digitalisasi transaksi antarperangkat daerah juga berpotensi meningkatkan transparansi dan mengurangi kebocoran anggaran. Dari kacamata valuasi, langkah ini memperkuat posisi bank daerah sebagai mitra strategis pemerintah, yang pada akhirnya berdampak positif pada sentimen pasar terhadap obligasi daerah.
Kontra: Risiko Konsentrasi dan Beban Fiskal Daerah
Di sisi lain, sejumlah analis mengingatkan potensi risiko konsentrasi portofolio. Ketergantungan pada proyek-proyek pemerintah daerah membuat bank rentan terhadap siklus anggaran dan keterlambatan pencairan. Jika terjadi penundaan pembayaran dari pihak perangkat daerah, kualitas aset bank bisa tertekan dan mendorong kenaikan rasio kredit bermasalah (non-performing loan).
Beban fiskal daerah juga menjadi perhatian. Dengan nilai komitmen mencapai Rp5,87 triliun, kemampuan bayar pemerintah provinsi bergantung pada realisasi pendapatan asli daerah dan transfer pusat. Proyeksi penerimaan pajak daerah tahun ini diperkirakan tumbuh moderat di kisaran 4,5 persen, lebih rendah dari rata-rata lima tahun terakhir yang mencapai 7 persen. Ini menimbulkan pertanyaan soal keberlanjutan pembayaran jangka panjang.
Risiko lain adalah capital outflow jika investor asing menarik dana dari obligasi daerah akibat ketidakpastian global. Dalam skenario suku bunga acuan tetap tinggi, biaya dana bank akan meningkat dan menekan margin bunga bersih. Fundamental bank tetap kuat, namun sentimen pasar bisa berubah cepat bila terjadi gejolak eksternal.
Proyeksi dan Sikap Pasar
Ke depan, keberhasilan kemitraan ini akan sangat bergantung pada eksekusi dan tata kelola. Indeks kepercayaan pasar terhadap surat utang daerah masih berada di level stabil, namun investor cenderung menuntut transparansi lebih tinggi atas proyek yang dibiayai. Tanpa pengelolaan risiko yang disiplin, potensi nilai Rp5,87 triliun ini bisa berubah menjadi beban fiskal yang memberatkan kedua belah pihak.
Dengan demikian, langkah Bank Jakarta mencerminkan strategi ganda: memperkuat peran sebagai katalis pembangunan daerah sekaligus menjaga portofolio tetap sehat. Publik dan pelaku pasar patut mencermati realisasi tahap pertama kerja sama ini sebagai indikator arah kebijakan pembiayaan daerah ke depan.









Comments (0)