 sarah-anjani
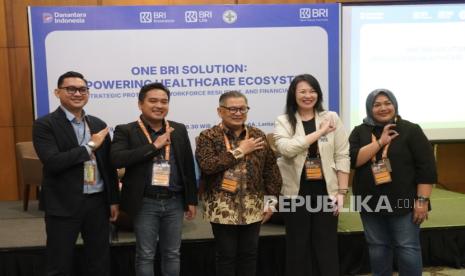
Industri kesehatan nasional mencatat perkembangan penting dalam lanskap perlindungan risiko. PT BRI Asuransi Indonesia (BRI Insurance) resmi memperluas portofolio bisnisnya ke segmen asuransi malpraktik, sebuah langkah strategis yang menyasar penguatan ekosistem rumah sakit di Tanah Air. Langkah ini diumumkan dalam forum Industrial Symposium bertema sinergi solusi kesehatan terintegrasi yang digelar di Tangerang.
Asuransi malpraktik, bagi pembaca awam, adalah produk proteksi yang memberikan perlindungan hukum dan finansial kepada tenaga medis serta institusi kesehatan apabila menghadapi tuntutan akibat dugaan kelalaian dalam praktik kedokteran. Produk ini kian relevan seiring meningkatnya kesadaran pasien akan hak hukum dan kompleksitas layanan medis modern.
Mengapa Segmen Ini Menarik secara Ekonomi?
Dari kacamata ekonomi, segmen asuransi kesehatan dan malpraktik menawarkan ruang pertumbuhan yang signifikan. Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2023, penetrasi asuransi nasional masih berada di kisaran 3,1 persen terhadap Produk Domestik Bruto, jauh tertinggal dibanding negara tetangga seperti Malaysia yang menyentuh 4,8 persen. Artinya, ruang ekspansi masih terbuka lebar, terutama pada lini asuransi khusus (specialty lines) yang selama ini didominasi pemain asing.
Di satu sisi, masuknya BRI Insurance ke segmen ini berpotensi menurunkan biaya premi melalui kompetisi yang lebih sehat. Selama ini premi asuransi malpraktik di Indonesia bervariasi antara Rp5 juta hingga Rp50 juta per tenaga medis per tahun, tergantung tingkat risiko spesialisasi. Dengan adanya pemain besar berskala nasional, efisiensi operasional dan skala ekonomi dapat menekan harga, sehingga rumah sakit tipe C dan D di daerah ikut terjangkau proteksi ini.
Di sisi lain, tantangan fundamental tidak ringan. Rasio klaim asuransi kesehatan di Indonesia menunjukkan tren kenaikan, dari sekitar 78 persen pada 2021 menjadi 95 persen pada 2023 menurut data Asosiasi Asuransi Umum Indonesia (AAUI). Rasio ini mendekati batas sehat, sehingga menuntut kehati-hatian dalam underwriting, yaitu proses penilaian risiko calon peserta asuransi sebelum polis diterbitkan.
Sinergi Ekosistem sebagai Kunci
Pendekatan yang ditempuh BRI Insurance menyoroti pentingnya integrasi lintas sektor. Ekosistem rumah sakit mencakup manajemen fasilitas, tenaga medis, pasokan alat kesehatan, hingga pembiayaan. Kehadiran solusi asuransi yang menyatu dengan layanan perbankan dan pembiayaan dapat menciptakan nilai tambah bagi seluruh mata rantai.
"Kolaborasi lintas sektor menjadi prasyarat untuk membangun ketahanan sektor kesehatan. Perlindungan risiko bukan sekadar biaya, melainkan investasi bagi keberlanjutan layanan," ujar seorang pelaku industri dalam forum tersebut.
Secara makro, sektor kesehatan Indonesia diproyeksikan tumbuh 10,4 persen year-on-year pada 2024, didorong belanja kesehatan pemerintah yang dialokasikan sebesar Rp186,4 triliun dalam APBN 2024, naik dari Rp172,5 triliun pada tahun sebelumnya. Pertumbuhan ini menciptakan permintaan turunan, termasuk kebutuhan proteksi bagi tenaga medis yang jumlahnya mencapai lebih dari 1,2 juta orang berdasarkan data Kementerian Kesehatan.
Valuasi dan Sentimen Pasar
Dari perspektif pasar modal, emiten asuransi yang memiliki diversifikasi lini usaha cenderung dihargai lebih baik oleh investor. Rasio harga terhadap nilai buku (price-to-book value) sektor asuransi umum di Bursa Efek Indonesia berada di kisaran 1,1 hingga 1,4 kali, mencerminkan ekspektasi moderat terhadap pertumbuhan premi. Diversifikasi ke lini specialty seperti malpraktik dapat memperbaiki bauran portofolio dan menstabilkan pendapatan premi bruto.
Namun, sentimen pasar juga dipengaruhi faktor eksternal. Potensi capital outflow akibat kebijakan suku bunga global masih membayangi likuiditas industri keuangan domestik. Bank Indonesia mencatat cadangan devisa sebesar US$136,2 miliar per akhir Kuartal I 2024, cukup untuk menjaga stabilitas, tetapi volatilitas tetap perlu diwaspadai.
Ke depan, proyeksi pertumbuhan premi asuransi umum nasional berada di kisaran 8 hingga 10 persen untuk periode 2024-2025, dengan lini kesehatan menjadi salah satu motor utama. Keberhasilan strategi ini akan bergantung pada kualitas manajemen risiko, kapasitas reasuransi, serta edukasi pasar yang berkelanjutan. Tanpa ketiganya, ekspansi segmen malpraktik berisiko hanya menjadi pelengkap portofolio tanpa dampak fundamental yang berarti bagi ekosistem kesehatan nasional secara keseluruhan.










Comments (0)