 mega-lestari
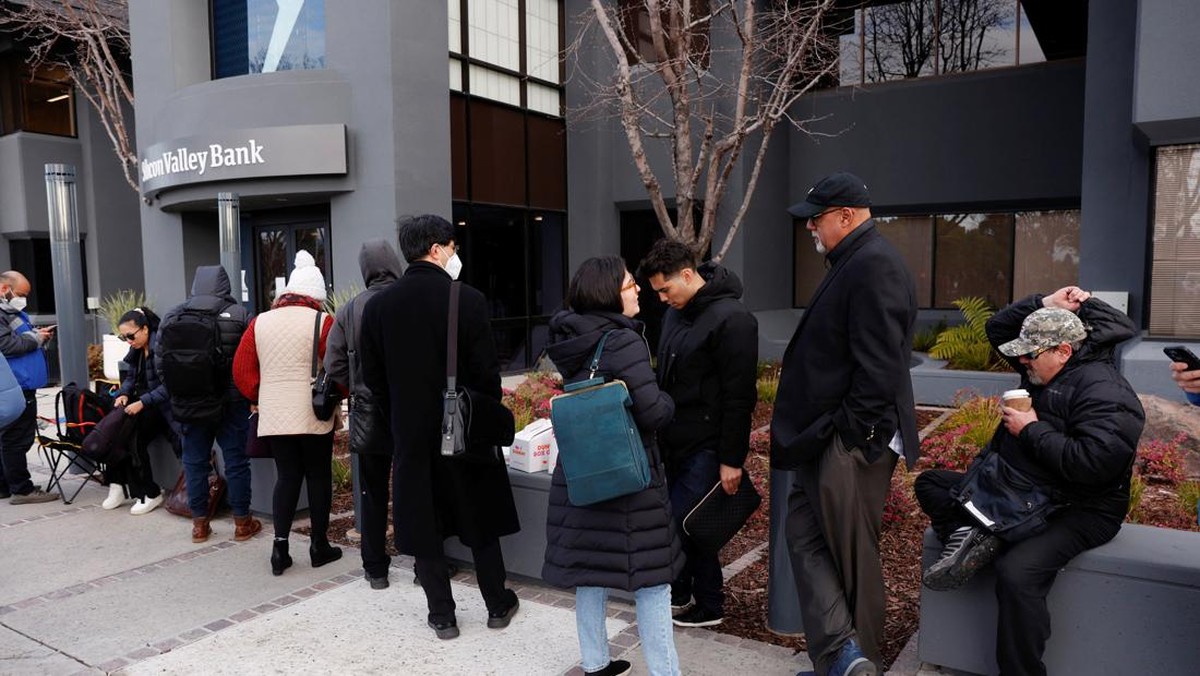
Berdasarkan laporan terbaru Financial Stability Board (FSB) yang dirilis pada putaran penilaian terakhir, hanya empat yurisdiksi besar yang dinyatakan sepenuhnya patuh terhadap kerangka resolusi bank sistemik. Indonesia, dalam dokumen yang sama, masuk kategori materially non-compliant atau dinilai belum memenuhi standar kesiapan menghadapi kegagalan bank besar secara material. Temuan ini menjadi sinyal penting bagi arsitektur stabilitas keuangan nasional, terutama ketika ukuran bank-bank besar domestik terus menggemuk secara year-on-year.
Resolusi bank, dalam bahasa sederhana, adalah prosedur untuk menutup atau merestrukturisasi bank gagal tanpa menghentikan layanan kepada nasabah dan tanpa memakai uang pajak. Kerangka ini mencakup rencana pemulihan (recovery plan), rencana resolusi (resolution plan), kemampuan menyerap kerugian (loss absorbency), serta kejelasan otoritas yang berwenang. FSB menilai kesiapan ini bukan sekadar dokumen administratif, melainkan prasyarat agar kepanikan pasar tidak menjalar menjadi krisis sistemik.
Mengapa Indonesia Masuk Kategori Belum Patuh
Di satu sisi, penilaian ini menunjukkan bahwa kerangka hukum dan operasional Indonesia masih memiliki celah yang harus ditutup. Beberapa elemen yang kerap menjadi catatan antara lain kesiapan instrumen bail-in, ketersediaan sumber daya likuiditas lintas yurisdiksi, serta kejelasan pembagian peran antarotoritas dalam skenario tekanan. Rasio kapasitas penyerapan kerugian bank-bank besar juga dinilai belum sekuat standar internasional, terutama jika dibandingkan dengan bank global yang memiliki total loss absorbing capacity di atas ambang yang dipersyaratkan.
Di sisi lain, konteks domestik perlu dibaca secara proporsional. Struktur perbankan Indonesia didominasi bank dalam kelompok modal inti yang relatif terkonsentrasi, sementara eksposur lintas negara masih terbatas. Artinya, risiko contagion global dari kegagalan satu bank nasional tidak identik dengan risiko di yurisdiksi yang banknya memiliki operasi lintas batas besar. Dengan kata lain, kategori non-compliant tidak otomatis berarti sistem keuangan rapuh, melainkan menandakan bahwa perangkat resolusi belum selaras dengan standar internasional.
Otoritas Jasa Keuangan bersama Bank Indonesia dan Lembaga Penjamin Simpanan telah memiliki mandat yang saling melengkapi. Namun, integrasi antarlembaga dalam satu skenario krisis masih menjadi pekerjaan rumah. Sebagian pengamat menilai bahwa koordinasi saat tekanan pasar berbeda dengan koordinasi saat kondisi normal, dan justru pada titik inilah kesiapan diuji.
Fundamental dan Sentimen Pasar
Secara fundamental, indikator perbankan nasional masih menunjukkan angka yang terjaga. Rasio kecukupan modal berada pada level yang memadai, likuiditas relatif longgar, dan profitabilitas bank besar masih positif. Namun, valuasi saham perbankan sangat dipengaruhi sentimen pasar terhadap risiko regulasi dan risiko global. Ketika FSB memasukkan sebuah yurisdiksi ke daftar non-compliant, potensi tekanan pada persepsi investor asing bisa muncul, meskipun tidak selalu berujung pada capital outflow besar.
Sejumlah ekonom mengingatkan bahwa label ini lebih relevan bagi investor institusi yang menjadikan standar FSB sebagai bagian dari uji tuntas.
"Kepatuhan terhadap kerangka resolusi menentukan biaya pendanaan di pasar internasional. Bagi bank dengan eksposur global, selisih biaya itu bisa signifikan," ujar seorang analis sistem keuangan yang memantau proses penilaian tersebut.
Portofolio investor asing di surat berharga negara dan saham perbankan menjadi variabel yang patut dicermati. Jika persepsi risiko meningkat, imbal hasil yang diminta bisa naik, yang pada akhirnya memengaruhi biaya dana perbankan dan ruang penurunan suku bunga kredit.
Langkah yang Diperlukan ke Depan
Pro: penyelesaian agenda ini berpotensi memperkuat kredibilitas Indonesia di mata lembaga keuangan internasional. Perbaikan kerangka resolusi dapat menurunkan premi risiko, memperbaiki iklim investasi, dan memberi ruang bagi pendalaman pasar keuangan. Beberapa langkah yang bisa ditempuh mencakup penguatan instrumen bail-in, penyempurnaan rencana resolusi bank sistemik, serta simulasi krisis lintas otoritas secara berkala.
Kontra: proses pemenuhan standar FSB menuntut biaya kepatuhan yang tidak kecil dan bisa menambah beban regulasi bagi industri. Ada kekhawatiran bahwa aturan yang terlalu ketat justru menekan fungsi intermediasi, terutama bagi bank menengah yang tengah memperkuat permodalan. Selain itu, standar internasional tidak selalu sepenuhnya cocok dengan karakteristik pasar domestik yang berbeda.
Ke depan, proyeksi perbaikan akan sangat bergantung pada kecepatan otoritas menutup celah yang diidentifikasi. Berdasarkan data dan kerangka waktu yang ada, tren penguatan tata kelola krisis sebenarnya sudah berjalan, namun indeks kepatuhan belum bergerak secepat yang diharapkan. Bagi pembaca awam, poin kuncinya sederhana: kesiapan menghadapi bank gagal adalah bentuk perlindungan agar dana masyarakat, stabilitas pembayaran, dan kepercayaan pasar tidak ikut ambruk ketika tekanan datang. Sisi lain, label non-compliant adalah panggilan untuk membenahi sistem, bukan vonis bahwa sistem keuangan nasional sedang dalam bahaya.







Comments (0)