 yudi-kurniawan
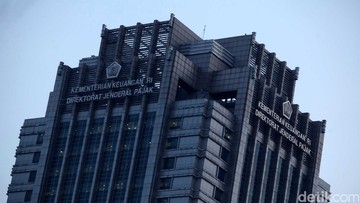
Berdasarkan data Kementerian Keuangan per akhir September, Direktorat Jenderal Pajak masih harus mengumpulkan penerimaan sekitar Rp 750 triliun hanya dalam tiga bulan terakhir tahun ini. Angka itu setara dengan sekitar 25-30 persen dari total target penerimaan pajak tahunan, sebuah beban fiskal yang menuntut kerja ekstra keras di kuartal IV. Secara year-on-year, realisasi penerimaan hingga triwulan ketiga dilaporkan tumbuh moderat, namun belum cukup untuk menutup celah terhadap target Anggaran Pendapatan dan Belanja Negara (APBN).
Bagi pembaca awam, rasio penerimaan pajak terhadap Produk Domestik Bruto (PDB) atau tax ratio menjadi indikator penting. Jika target tidak tercapai, defisit anggaran berpotensi melebar dan kebutuhan pembiayaan melalui surat berharga negara (SBN) meningkat. Ini pada gilirannya memengaruhi likuiditas pasar keuangan dan ruang fiskal pemerintah untuk tahun berikutnya.
Pro: Optimisme Tren Penerimaan Akhir Tahun
Di satu sisi, sejumlah ekonom menilai pola penerimaan pajak Indonesia memang memiliki karakter musiman. Secara historis, setoran pajak cenderung melonjak pada November dan Desember, seiring penyelesaian kewajiban tahunan korporasi, pembayaran PPh badan, serta penagihan intensif menjelang tutup buku. Fenomena ini sering disebut sebagai year-end collection spike.
Fundamental ekonomi juga dinilai masih menopang. Konsumsi rumah tangga yang stabil, belanja pemerintah yang terjaga, serta harga komoditas tertentu yang belum sepenuhnya koreksi memberi sentimen pasar yang relatif positif. Pemerintah melalui program pengungkapan sukarela dan digitalisasi administrasi pajak berpotensi mengerek basis pajak baru. Data terbaru menunjukkan jumlah wajib pajak terdaftar dan pengguna e-filing terus bertambah, indikasi bahwa formalisasi ekonomi berjalan, meski bertahap.
"Kuartal IV biasanya menjadi periode penentu. Dengan proyeksi pertumbuhan ekonomi sekitar 5 persen, ruang untuk mengejar target masih terbuka, asalkan penegakan hukum dan kepatuhan wajib pajak dijaga," ujar seorang analis fiskal di Jakarta.
Kontra: Risiko Shortfall dan Tekanan Global
Di sisi lain, sejumlah pengamat meragukan pencapaian target penuh. Mereka menyoroti beberapa faktor: perlambatan ekonomi global yang menekan ekspor dan harga komoditas, capital outflow dari pasar keuangan domestik akibat kebijakan suku bunga negara maju, serta melemahnya aktivitas manufaktur yang tercermin dari indeks Purchasing Managers' Index (PMI). Bila ekspor turun, penerimaan PPh badan dan PPN dari sektor ekspor ikut tertekan.
Rasio kepatuhan pajak juga masih menjadi tantangan struktural. Celah antara potensi pajak dan realisasi atau tax gap diperkirakan tetap besar, mencakup ekonomi informal, penghindaran pajak, dan sengketa hukum yang berkepanjangan. Penagihan paksa dan pemeriksaan pajak di akhir tahun berisiko menimbulkan resistensi serta beban administratif bagi dunia usaha, terutama Usaha Mikro, Kecil, dan Menengah (UMKM) yang likuiditasnya terbatas.
Dari sisi valuasi penerimaan, jika shortfall terjadi, pemerintah harus menyesuaikan belanja atau menambah utang. Keduanya punya konsekuensi: pemangkasan anggaran dapat menahan pertumbuhan, sementara penambahan utang meningkatkan rasio utang terhadap PDB dan beban bunga. Sentimen pasar terhadap obligasi negara pun bisa terpengaruh, khususnya jika investor asing memilih mereposisi portofolio mereka.
Proyeksi dan Implikasi bagi Ekonomi
Mencermati data makro per kuartal III, pertumbuhan penerimaan pajak masih positif namun belum merata antar sektor. Penerimaan dari sektor perdagangan dan jasa tumbuh, sementara pertambangan dan penggalian melambat seiring koreksi harga komoditas. Ini menunjukkan bahwa fundamental penerimaan masih rentan terhadap siklus global.
Untuk menutup selisih Rp 750 triliun dalam tiga bulan, DJP kemungkinan mengintensifkan penagihan, mempercepat restitusi yang tertunda, dan menggencarkan pengawasan kepatuhan berbasis data. Namun, efektivitasnya bergantung pada kapasitas administrasi dan koordinasi lintas lembaga. Tanpa itu, target tahunan berisiko meleset, dan dampaknya akan terasa pada postur APBN 2027.
Kesimpulannya, kuartal IV akan menjadi ujian berat bagi otoritas fiskal. Di satu sisi, tren musiman dan fundamental ekonomi memberi harapan; di sisi lain, tekanan eksternal dan keterbatasan struktur pajak menjadi penghambat nyata. Yang jelas, angka Rp 750 triliun bukan sekadar statistik, melainkan cerminan seberapa tangguh mesin penerimaan negara menghadapi ketidakpastian.







Comments (0)