 arif-budianto
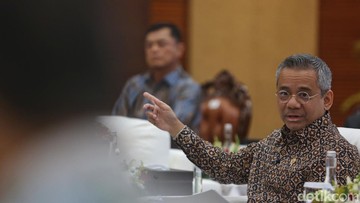
Berdasarkan data Kementerian Keuangan per Oktober 2026, aliran modal asing yang masuk ke Indonesia sepanjang tahun berjalan mencapai Rp 131,1 triliun. Angka ini disampaikan langsung oleh Menteri Keuangan Suahasil Nazara dalam konferensi pers di Jakarta. Capaian tersebut menjadi sinyal bahwa investor global mulai kembali melirik aset berdenominasi rupiah setelah periode volatilitas yang cukup panjang pada 2024-2025.
Bagi pembaca awam, aliran modal asing atau capital inflow adalah masuknya dana dari investor luar negeri ke pasar keuangan domestik, baik melalui Surat Berharga Negara (SBN), saham, maupun instrumen pasar uang. Dana ini menjadi salah satu sumber likuiditas penting untuk membiayai defisit Anggaran Pendapatan dan Belanja Negara (APBN) yang tahun ini diproyeksikan mencapai Rp 319 triliun.
Fundamental vs Sentimen Pasar
Di satu sisi, masuknya Rp 131,1 triliun menunjukkan bahwa fundamental ekonomi Indonesia masih dinilai atraktif. Rasio utang terhadap Produk Domestik Bruto (PDB) yang bertahan di kisaran 39%, jauh di bawah ambang batas 60%, menjadi salah satu magnet. Tingkat imbal hasil SBN tenor 10 tahun yang berada di level 6,8%-7,1% juga menawarkan spread menarik dibanding obligasi negara berkembang lain di kawasan ASEAN.
Di sisi lain, sebagian analis mengingatkan bahwa lonjakan modal masuk ini belum tentu bersifat struktural. Sebagian besar dana yang mengalir diperkirakan masuk ke instrumen jangka pendek seperti SBN dan pasar uang, bukan ke sektor produktif seperti Penanaman Modal Asing (PMA) langsung. Artinya, risiko pembalikan arus dana atau capital outflow masih terbuka lebar apabila sentimen pasar global berubah, misalnya akibat kenaikan suku bunga acuan The Fed atau eskalasi geopolitik.
Rupiah dan Ruang Fiskal
Suahasil menyebut bahwa investor asing kini mulai mengincar rupiah seiring membaiknya stabilitas nilai tukar. Sepanjang 2026, nilai tukar rupiah bergerak pada rentang Rp 15.800-Rp 16.200 per dolar AS, lebih stabil dibanding 2025 yang sempat menyentuh Rp 16.800. Stabilitas ini, menurutnya, memberi ruang bagi pemerintah untuk menjaga kredibilitas fiskal tanpa harus menaikkan imbal hasil secara agresif.
"Masuknya modal asing ini menjadi konfirmasi bahwa pasar melihat arah kebijakan fiskal kita tetap kredibel dan terukur," ujar Suahasil dalam keterangannya.
Namun, proyeksi ke depan tidak sepenuhnya linier. Bank Indonesia mencatat bahwa volatilitas indeks dolar AS (DXY) masih menjadi variabel penentu. Jika indeks DXY kembali menguat di atas level 105, tekanan terhadap mata uang negara berkembang termasuk rupiah berpotensi meningkat. Kondisi ini akan memengaruhi valuasi aset domestik dan bisa memicu aksi ambil untung investor asing.
Pro dan Kontra Kebijakan
Pro: Masuknya Rp 131,1 triliun memperkuat portofolio cadangan devisa, menurunkan biaya bunga utang negara, dan memberi sinyal positif bagi pelaku pasar domestik. Likuiditas yang melimpah juga dapat mendorong penurunan yield SBN, sehingga biaya penerbitan surat utang baru menjadi lebih murah.
Kontra: Ketergantungan pada modal asing jangka pendek membuat pasar keuangan rentan terhadap gejolak eksternal. Sejumlah ekonom menilai pemerintah perlu mendorong masuknya investasi langsung (FDI) yang lebih permanen, bukan sekadar portofolio. Rasio FDI terhadap total aliran modal tahun ini diperkirakan baru sekitar 35%-40%, sementara sisanya masih didominasi investasi portofolio yang mudah berpindah.
Dari kacamata tren, aliran modal sepanjang 2026 ini lebih baik dibanding periode yang sama tahun lalu yang hanya mencapai sekitar Rp 78 triliun, atau tumbuh sekitar 68% year-on-year. Namun, angka ini belum melampaui puncak inflow pada 2022 yang sempat menembus Rp 200 triliun lebih. Artinya, pemulihan memang terjadi, tetapi belum kembali ke level pra-ketidakpastian global.
Ke depan, fundamental ekonomi Indonesia masih terjaga, didukung inflasi yang stabil di kisaran 2,5%-3% dan pertumbuhan ekonomi yang diproyeksikan bertahan di 5,0%-5,2%. Sentimen pasar akan sangat bergantung pada konsistensi kebijakan moneter dan fiskal, serta kemampuan pemerintah menyerap modal asing ke sektor riil agar tidak sekadar menjadi angka portofolio yang rapuh terhadap gejolak global.









Comments (0)