 sarah-anjani
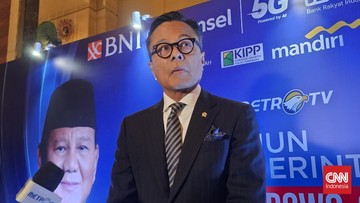
Berdasarkan data Kementerian Keuangan dan Badan Pengelola Investasi Daya Anagata Nusantara (Danantara) per awal 2026, muncul perdebatan publik ihwal dividen badan usaha milik negara (BUMN) yang dikelola Danantara tidak disetorkan ke Anggaran Pendapatan dan Belanja Negara (APBN) untuk tahun anggaran 2026 maupun 2027. Pernyataan ini disampaikan oleh Chief Operating Officer Danantara Indonesia, Dony Oskaria, yang menegaskan bahwa secara desain kelembagaan, dividen tersebut memang tidak dialokasikan langsung ke kas negara. Isu ini menyentuh dua hal fundamental dalam ekonomi Indonesia: keberlanjutan pendapatan negara dan strategi pengelolaan aset negara melalui sovereign wealth fund (SWF), sebuah kendaraan investasi negara yang mengelola dana untuk tujuan jangka panjang.
Pro: Konsolidasi Modal untuk Investasi Produktif
Di satu sisi, argumen yang mendasari tidak disetorkannya dividen ke APBN adalah logika konsolidasi modal. Sebagai SWF, Danantara dirancang untuk menghimpun dan mengelola aset negara guna mendorong investasi strategis, bukan sekadar menjadi sumber penerimaan jangka pendek. Jika dividen BUMN dikembalikan ke APBN, maka dana tersebut akan masuk ke kas umum negara dan berpotensi habis untuk belanja rutin, sehingga kemampuan membiayai proyek padat modal seperti infrastruktur, transisi energi, dan hilirisasi industri menjadi terbatas.
Secara angka, BUMN yang dikelola Danantara mencakup entitas dengan total aset yang diperkirakan menembus Rp10.000 triliun, dengan proyeksi dividen tahunan yang dapat mencapai Rp70 triliun hingga Rp90 triliun pada periode 2026–2027. Dengan tidak menyetorkan dividen ke APBN, dana itu dapat direinvestasikan ke sektor-sektor dengan tingkat pengembalian (return) yang lebih tinggi. Pendekatan ini sejalan dengan praktik sejumlah SWF global seperti Temasek di Singapura atau Khazanah di Malaysia, yang menahan dividen untuk memperkuat portofolio dan likuiditas entitas di bawahnya.
Selain itu, pengelolaan dividen di dalam Danantara memungkinkan pemerintah menghindari tekanan politik jangka pendek untuk membagi-bagikan dana secara cepat. Dana yang dikelola secara terpisah dapat dipertanggungjawabkan melalui mekanisme tata kelola investasi, dengan proyeksi imbal hasil yang lebih terukur. Bagi pelaku pasar, langkah ini juga bisa dibaca sebagai sinyal bahwa negara serius membangun instrumen investasi berorientasi jangka panjang, bukan sekadar mengandalkan penerimaan dari sektor komoditas yang rentan terhadap volatilitas harga global.
Kontra: Risiko Fiskal dan Transparansi
Di sisi lain, keputusan menahan dividen BUMN di Danantara menimbulkan sejumlah kekhawatiran. Pertama, dari perspektif fiskal, dividen BUMN selama ini menjadi salah satu komponen Penerimaan Negara Bukan Pajak (PNBP) yang cukup signifikan. Berdasarkan data Kementerian Keuangan pada periode 2020–2024, setoran dividen BUMN rata-rata menyumbang sekitar 3% hingga 4% dari total PNBP, atau setara Rp40 triliun hingga Rp60 triliun per tahun. Hilangnya atau tertundanya aliran dana ini ke APBN berarti pemerintah harus mencari sumber pembiayaan alternatif, termasuk melalui penerbitan Surat Berharga Negara (SBN), yang berpotensi menambah beban utang dan biaya bunga.
Kedua, aspek transparansi dan akuntabilitas. Menyatukan kendali atas banyak BUMN dalam satu entitas super tanpa aliran dividen yang jelas ke kas negara memunculkan pertanyaan tentang bagaimana kinerja keuangan Danantara akan diaudit dan dilaporkan secara publik. Tanpa mekanisme yang kuat, risiko moral hazard (pengambilan keputusan yang menguntungkan pihak tertentu tanpa risiko yang setimpal) dapat meningkat. Publik berhak mengetahui apakah dana yang ditahan benar-benar menghasilkan imbal hasil yang lebih tinggi dibandingkan jika disetorkan ke APBN.
Ketiga, dari sisi sentimen pasar, ketidakjelasan aliran dividen bisa mempengaruhi persepsi investor terhadap risiko fiskal Indonesia. Jika pasar menilai pemerintah kehilangan sumber penerimaan yang relatif stabil, maka premi risiko SBN berpotensi naik, yang pada gilirannya menaikkan biaya utang negara. Lembaga pemeringkat pun dapat mencermati kebijakan ini dari sisi keberlanjutan defisit anggaran. Dalam konteks capital outflow (aliran modal keluar) yang masih membayangi pasar negara berkembang, sinyal fiskal yang kurang meyakinkan bisa memperbesar tekanan terhadap nilai tukar rupiah.
Fundamental versus Sentimen: Ke Mana Arah Kebijakan?
Secara fundamental, kebijakan ini bertumpu pada asumsi bahwa reinvestasi melalui Danantara akan menghasilkan pengembalian yang lebih tinggi daripada setoran langsung ke APBN. Asumsinya, setiap rupiah yang ditahan hari ini akan menjelma menjadi aset produktif di masa depan, termasuk melalui portofolio di sektor energi terbarukan, industri pengolahan, dan digitalisasi layanan publik. Jika proyeksi ini tercapai, rasio produktivitas aset negara berpotensi meningkat dan ketergantungan pada utang baru bisa ditekan dalam jangka menengah.
Namun, pro: efisiensi investasi. Kontra: hilangnya penerimaan yang bersifat langsung dan pasti. Perdebatan ini pada akhirnya bukan sekadar soal angka, melainkan soal tata kelola. Tanpa kerangka pengawasan yang transparan, mekanisme audit independen, dan target imbal hasil yang jelas, kebijakan menahan dividen berisiko menjadi preseden yang melemahkan disiplin fiskal. Sebaliknya, dengan tata kelola yang baik, Danantara dapat menjadi instrumen yang memperkuat fundamental ekonomi, bukan sekadar memindahkan dana dari satu kantong ke kantong lain.
Ke depan, indikator yang perlu dicermati adalah laporan kinerja investasi Danantara, proyeksi penerimaan negara pada APBN 2027, serta respons pasar terhadap lelang SBN. Tren ini akan menunjukkan apakah strategi konsolidasi dividen benar-benar menjadi katalis pertumbuhan, atau justru menciptakan celah baru dalam pengelolaan keuangan negara. Bagaimanapun, publik menanti bukti, bukan hanya narasi.











Comments (0)