 lukman-hakim
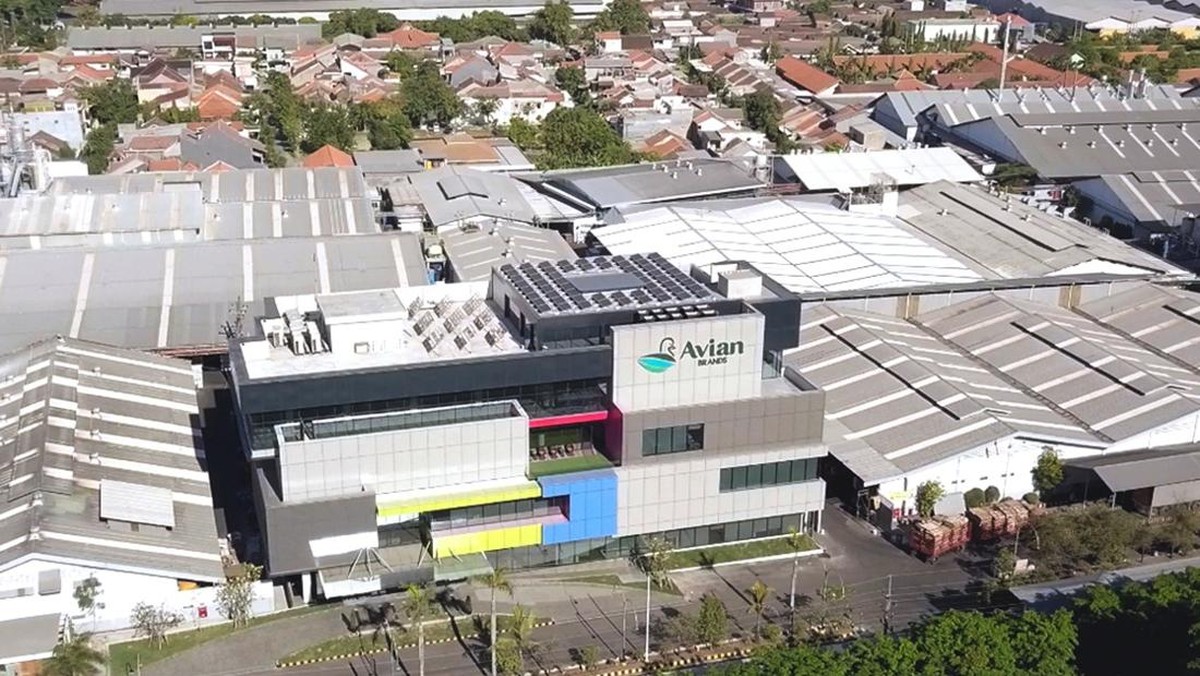
Berdasarkan data Bursa Efek Indonesia per akhir pean terakhir, Indeks Harga Saham Gabungan (IHSG) bergerak di kisaran 7.200–7.300 poin dengan sentimen pasar yang masih dipengaruhi arah kebijakan suku bunga Bank Indonesia. Di tengah dinamika tersebut, aksi korporasi di level direksi kembali menjadi perhatian investor. Direktur PT Avia Avian Tbk (AVIA), Robert Christian Tanoko, tercatat melakukan penambahan kepemilikan saham atas emiten cat dan pelapis bangunan tersebut senilai sekitar Rp593,11 juta.
Transaksi internal itu mencakup pembelian sekitar 1,79 juta saham dengan harga rata-rata di kisaran Rp330 per lembar. Bagi pembaca awam, aksi semacam ini biasa disebut 'insider buying'—yakni saat pejabat perusahaan membeli saham emiten yang ia kelola dengan dana pribadi, bukan dana perusahaan.
Konteks Transaksi dan Posisi Valuasi AVIA
Sebagai perusahaan dengan bisnis inti di bidang cat dekoratif dan pelapis protektif, AVIA termasuk emiten dengan fundamental yang terbilang stabil karena produknya menopang kebutuhan konstruksi dan perumahan. Dengan harga pembelian di Rp330, valuasi saham ini berada di level yang oleh sebagian analis dinilai belum sepenuhnya mencerminkan potensi pemulihan permintaan bangunan pasca periode perlambatan ekonomi 2022–2023. Rasio price-to-earnings (P/E) dan price-to-book (P/B) AVIA selama ini cenderung bergerak lebih moderat dibanding rata-rata indeks, sehingga ruang koreksi relatif terbatas menurut beberapa pengamatan pasar.
Nilai transaksi Rp593,11 juta memang tergolong kecil bila dibandingkan dengan kapitalisasi pasar AVIA yang berada di kisaran triliunan rupiah. Namun, bagi investor ritel, angka tersebut kerap dibaca sebagai bentuk kepercayaan diri manajemen terhadap prospek usaha ke depan. Dari sisi likuiditas, pembelian sebesar itu tidak banyak mengubah struktur kepemilikan saham, sehingga dampak langsungnya terhadap harga cenderung terbatas dalam jangka pendek.
Pro: Sinyal Positif bagi Sentimen Investor
Di satu sisi, aksi direktur menambah saham sendiri biasanya dipandang sebagai sinyal positif. Logikanya sederhana: orang yang paling memahami kondisi internal perusahaan justru memilih menambah porsi kepemilikan, bukan melepasnya. Historis menunjukkan bahwa gelombang insider buying sering mendahului perbaikan kinerja kuartalan, meski tidak selalu demikian.
Beberapa faktor pendukung yang bisa menjadi dasar optimisme antara lain: tren konsumsi cat yang bergerak seiring pemulihan sektor properti, ekspansi distribusi ke pasar ekspor, serta strategi margin yang relatif tahan terhadap kenaikan bahan baku. Bila proyeksi pertumbuhan penjualan tahunan mampu bertahan di atas rata-rata inflasi, maka earnings per share (EPS) berpotensi mengalami kenaikan dan menopang harga saham di tengah capital outflow yang sesekali terjadi dari pasar berkembang.
Selain itu, dari sisi tata kelola, kepemilikan saham berarti manajemen memiliki insentif selaras dengan pemegang saham lain: bila perusahaan tumbuh, nilai portofolio pribadi direktur ikut naik. Kondisi ini memperkuat akuntabilitas dalam pengambilan keputusan strategis.
Kontra: Investor Perlu Waspada Berlebihan
Di sisi lain, tidak sedikit analis yang mengingatkan agar investor tidak terburu-buru menangkap sinyal dari satu transaksi tunggal. Nilai pembelian yang relatif kecil dibanding total aset perusahaan membuat dampaknya terhadap harga saham bersifat psikologis, bukan fundamental. Harga Rp330 juga bisa mencerminkan upaya menambah posisi bertahap, bukan klaim bahwa saham tersebut sudah mencapai titik terendahnya.
Ada pula risiko makro yang perlu diperhitungkan. Bila suku bunga acuan tetap tinggi lebih lama dari perkiraan, biaya kredit untuk konsumen properti dan proyek konstruksi akan menekan permintaan, sehingga penjualan cat berpotensi melambat. Fluktuasi nilai tukar rupiah pun dapat menekan margin apabila sebagian bahan baku diimpor. Dalam konteks ini, sentimen pasar jangka pendek lebih ditentukan oleh data makro daripada oleh aksi individual seorang direksi.
Implikasi bagi Strategi Investor Jangka Panjang
Bagi investor yang mengelola portofolio dengan horizon panjang, kejadian seperti ini sebaiknya dilihat sebagai satu dari banyak variabel, bukan sinyal beli otomatis. Yang lebih menentukan adalah kelanjutan tren kinerja operasional: margin laba kotor, efisiensi beban, dan kualitas arus kas. Posisi saham dalam alokasi aset juga perlu mempertimbangkan diversifikasi agar tidak terpapar berlebihan pada satu sektor, terutama bila siklus properti sedang melambat.
Secara berimbang, aksi Robert Christian Tanoko menambah 1,79 juta saham di Rp330 menghadirkan dua bacaan sekaligus: penghargaan manajemen terhadap valuasi perusahaan saat ini, sekaligus pengingat bahwa pasar tetap membutuhkan konfirmasi data kinerja berikutnya. Keputusan akhir kembali kepada masing-masing investor, dengan tetap mengacu pada profil risiko dan tujuan keuangannya sendiri.









Comments (0)