 mega-lestari
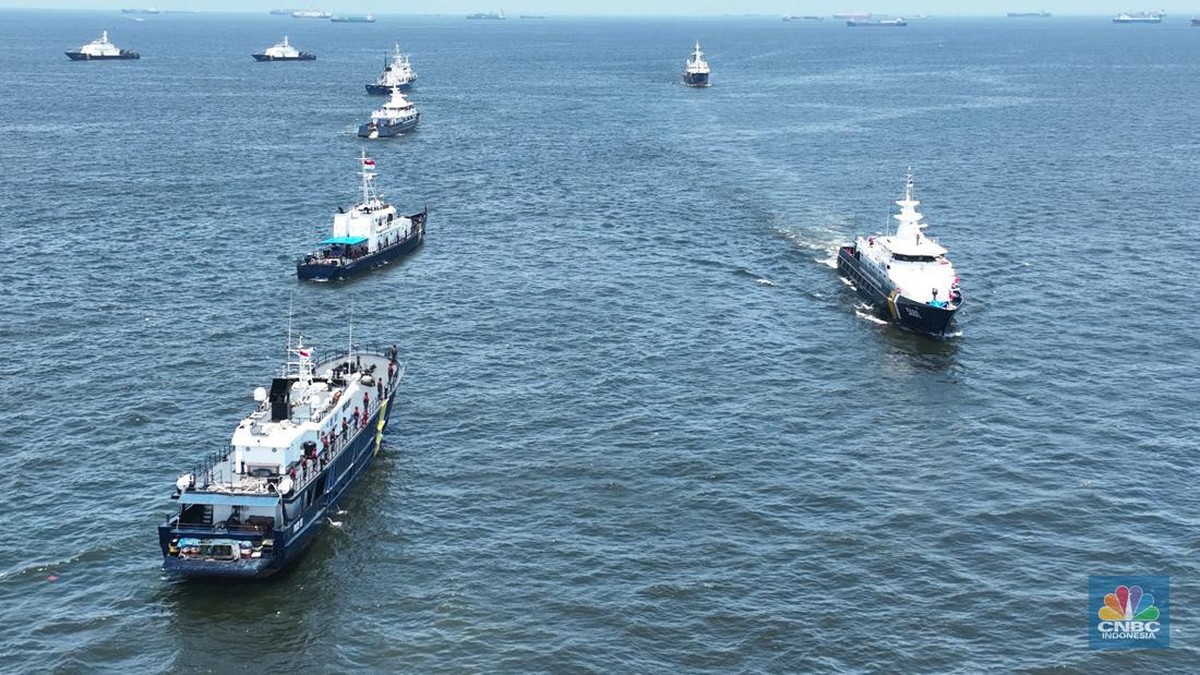
Berdasarkan data Badan Pusat Statistik (BPS) dan Bank Indonesia yang dirilis sepanjang 2024, kelautan dan perikanan menyumbang sekitar 2,5–3% Produk Domestik Bruto (PDB) nasional, sementara nilai ekspor komoditas kelautan bergerak di kisaran USD 6–7 miliar per tahun. Angka tersebut sejatinya belum mencerminkan potensi riil, mengingat garis pantai Indonesia membentang lebih dari 110.000 kilometer dengan lebih dari 17.000 pulau. Lembaga keuangan global yang beroperasi di Indonesia menilai ruang tumbuh sektor biru—istilah untuk aktivitas ekonomi yang berkelanjutan di laut, pesisir, dan sumber daya air—masih sangat lebar, asalkan tersedia skema pembiayaan yang tepat.
Ekonomi biru mencakup perikanan berkelanjutan, akuakultur, energi terbarukan berbasis laut, pariwisata pesisir, hingga pengelolaan sampah plastik di perairan. Pemerintah menargetkan sektor perikanan mampu tumbuh 5–6% pada tahun berjalan, sementara realisasi investasi di subsektor kelautan dan perikanan sepanjang 2024 tercatat masih di bawah USD 2 miliar. Celah inilah yang kemudian memicu diskusi soal pendanaan.
Pro: Sinergi Pemerintah dan Swasta Mampu Menutup Kesenjangan Modal
Di satu sisi, kolaborasi antara pemerintah dan swasta dinilai mampu mempercepat aliran dana ke proyek-proyek biru. Investasi di sektor ini bersifat padat modal dan berjangka panjang, sehingga swasta kerap ragu menanggung risiko sendiri. Melalui skema blended finance—yaitu penggabungan dana publik non-imbal hasil dengan modal komersial—risiko bisa dibagi lebih adil. Pemerintah dapat menyediakan penjaminan, subsidi bunga, maupun pendanaan awal melalui Lembaga Pengelola Investasi (LPI) dan lembaga keuangan pembangunan.
Keuntungan lainnya, sinergi tersebut dapat mempercepat adopsi standar keberlanjutan. Investor institusi global mengalokasikan lebih dari USD 30 triliun ke aset bertema ESG (lingkungan, sosial, dan tata kelola), tetapi realisasinya ke Indonesia masih terbatas karena proyek lokal dianggap belum siap secara tata kelola. Dukungan regulasi dari pemerintah—misalnya peta jalan ekonomi biru nasional serta sertifikasi perikanan berkelanjutan—dapat meningkatkan kepercayaan pemodal.
Lain halnya dengan sektor akuakultur dan pengolahan hasil laut yang selama ini bergantung pada bantuan modal usaha mikro. Pembiayaan hijau perbankan dalam negeri tumbuh dua digit dalam beberapa tahun terakhir, namun porsinya masih di bawah 10% dari total kredit. Jika rasio itu dinaikkan, potensi penyaluran kredit baru bernilai triliunan rupiah untuk industri ramah lingkungan, termasuk pengolahan limbah pesisir dan pengurangan sampah plastik.
Kontra: Risiko Kredit dan Kesiapan Tata Kelola Masih Menghantui
Di sisi lain, tidak sedikit pelaku industri yang meragukan keberlanjutan skema pembiayaan semacam itu. Non-performing loan (NPL) sektor perikanan secara historis bergerak di atas rata-rata portofolio kredit UMKM, dipicu cuaca ekstrem, musim tangkap, dan fluktuasi harga komoditas. Bank komersial yang berorientasi keuntungan jangka pendek cenderung menahan penyaluran kredit ke subsektor yang volatilitasnya tinggi.
Tantangan lain adalah kualitas data. Due diligence—penelitian menyeluruh sebelum penanaman modal—untuk proyek laut memerlukan pemetaan ekologi, izin ruang laut, dan validasi emisi karbon. Belum seluruh daerah pesisir memiliki basis data tersebut. Akibatnya, cost of funds alias biaya dana untuk proyek biru menjadi lebih mahal dibanding proyek konvensional.
Sentimen pasar global turut berperan. Ketika suku bunga acuan The Fed bertahan tinggi, capital outflow dari negara berkembang meningkat dan nilai tukar rupiah tertekan. Dalam kondisi tersebut, pembiayaan luar negeri berdenominasi dolar menjadi lebih mahal, sehingga proyek biru yang selama ini bergantung pada pendanaan asing berpotensi mundur dari perhitungan kelayakan awal.
Para ekonom mengingatkan bahwa tanpa kepastian hukum dan instrumen lindung nilai nilai tukar, minat investor terhadap proyek pesisir jangka panjang bisa memudar meski prospek pasarnya menjanjikan.
Langkah Berikutnya: Instrumen Risiko dan Literasi Keuangan
Beberapa rencana kebijakan yang tengah dibahas antara lain penerbitan sukuk proyek biru, perluasan asuransi tambah nilai untuk nelayan, serta penguatan peran lembaga penjamin kredit. Jika instrumen ini berjalan, cost of capital proyek biru ditargetkan turun 100–200 basis poin sehingga kompetitif dengan proyek energi fosil.
Pelaku usaha pesisir juga meminta pelatihan literasi keuangan agar mampu menyusun laporan keuangan yang bankable, yaitu laporan yang layak menjadi dasar persetujuan kredit. Tanpa itu, pembiayaan hijau hanya akan dinikmati korporasi besar, sementara koperasi nelayan tetap terpinggirkan.
Dari sudut pandang fundamental, Indonesia memegang keunggulan komparatif berupa kekayaan hayati laut dan pasar domestik 280 juta jiwa. Namun keunggulan tersebut baru bermakna jika didukung instrumen pendanaan yang terukur dan berkelanjutan. Baik pro maupun kontra sepakat bahwa persoalannya bukan pada besarnya potensi, melainkan pada kesiapan skema pembiayaan yang mampu menyeimbangkan imbal hasil, risiko, dan dampak lingkungan secara sekaligus.










Comments (0)