 sarah-anjani
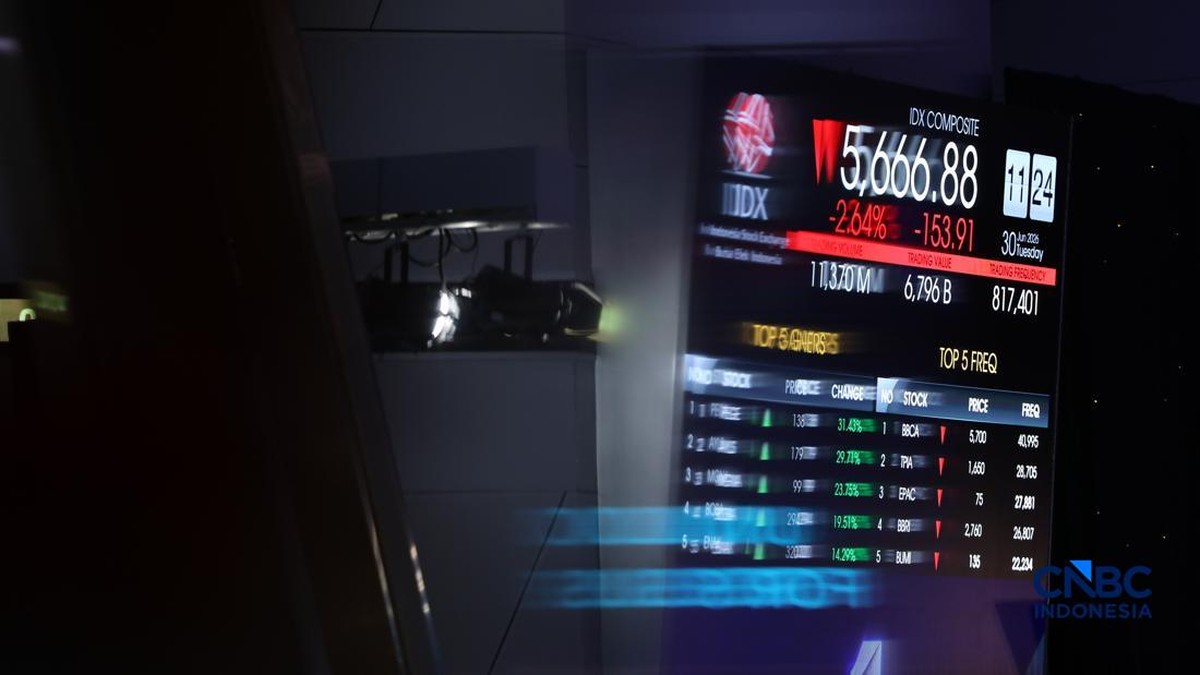
Berdasarkan data Badan Pusat Statistik dan Bank Indonesia terbaru, perekonomian nasional pada paruh pertama 2026 tumbuh di kisaran 4,9 persen year-on-year, ditopang oleh sektor pertambangan dan konstruksi yang masih menjadi penyumbang devisa utama. Dalam konteks inilah PT Darma Henwa Tbk (DEWA) mengumumkan penyempurnaan penyajian Laporan Keuangan Konsolidasian Interim Auditan untuk periode enam bulan yang berakhir pada 30 Juni 2026. Langkah korporasi ini bukan sekadar kosmetik akuntansi, melainkan bagian dari upaya transparansi yang semakin dituntut oleh pelaku pasar dan regulator di tengah volatilitas indeks saham akhir-akhir ini.
Perusahaan kontraktor batu bara tersebut menegaskan bahwa penyempurnaan tersebut tidak mengubah substansi angka maupun fundamental kinerja keuangan perseroan. Bagi pembaca awam, interim report atau laporan interim adalah laporan keuangan yang disusun sebelum siklus tahunan berakhir, sehingga lebih bergantung pada estimasi dan pemilihan metode penyajian. Ketika sebuah emiten memperbaiki cara penyajiannya, biasanya yang disesuaikan adalah klasifikasi pos, uraian rincian, atau penyampaian catatan atas laporan keuangan agar lebih mudah dibaca investor.
Konteks Makro dan Tekanan Sektor Pertambangan
Di satu sisi, sektor pertambangan menghadapi tantangan nyata sepanjang semester I 2026. Harga batu bara acuan mengalami penurunan bila dibandingkan dengan periode yang sama tahun lalu, memaksa banyak kontraktor meninjau ulang proyeksi pendapatan dan marjin proyek. Pelemahan daya beli global akibat kebijakan suku bunga tinggi di sejumlah negara maju turut menekan permintaan energi fosil, sehingga sentimen pasar terhadap emiten energi menjadi agak kalem. Bagi perusahaan jasa pertambangan seperti DEWA, tekanan itu berimbas pada negosiasi tarif kontrak dan skema pembayaran yang lebih longgar dari klien.
Di sisi lain, pemerintah terus mendorong peningkatan produksi dan hilirisasi mineral sebagai bagian dari strategi nilai tambah domestik. Program penggunaan batu bara dalam negeri dan kebutuhan listrik yang terus mengalami kenaikan memberi ruang bagi kontraktor untuk menjaga utilisasi armada dan tenaga kerja. Dari sisi likuiditas korporasi, surplus neraca perdagangan yang tercatat sekitar USD 18 miliar pada kuartal kedua memberi dukungan terhadap nilai tukar rupiah, sehingga beban utang berdenominasi valuta asing tidak mengalami pembengkakan berarti.
Pro dan Kontra atas Penyempurnaan Penyajian
Pro: langkah memperjelas penyajian laporan interim dapat meningkatkan kualitas informasi bagi investor institusi yang menghitung rasio valuasi seperti price-to-earnings dan debt-to-equity sebelum menempatkan portofolio. Laporan yang rapi menurunkan risiko mispersepsi pasar, khususnya ketika analis membandingkan kinerja antaremiten dalam indeks yang sama. Transparansi semacam ini sejalan dengan tuntutan Otoritas Jasa Keuangan agar emiten menyampaikan informasi yang akurat, relevan, dan dapat diverifikasi.
Kontra: sebagian pelaku pasar skeptis bahwa perbaikan penyajian yang dilakukan menjelang publikasi laporan utama dapat mengaburkan perbandingan dengan periode sebelumnya. Investor ritel kerap kebingungan ketika klasifikasi akun berubah, karena tren pertumbuhan pendapatan atau beban menjadi sulit dibaca lintas periode. Selain itu, revisi semacam ini memicu kecurigaan bila dilakukan pada saat kinerja operasional sedang tertekan, seolah upaya menutupi pelemahan margin.
Kualitas pengungkapan laporan keuangan adalah fondasi kepercayaan pasar modal; tanpa konsistensi penyajian, valuasi akan sulit diandalkan sebagai dasar pengambilan keputusan.
Implikasi bagi Portofolio dan Proyeksi ke Depan
Bagi pemegang saham, yang terpenting adalah memastikan bahwa penyempurnaan penyajian berjalan seiring dengan stabilitas arus kas operasi. Rasio current ratio dan rasio utang terhadap ekuitas perlu dipantau dalam beberapa kuartal ke depan untuk memastikan neraca tetap sehat. Bila arus kas bebas terjaga dan tingkat pembayaran dividen tidak mengalami penurunan tajam, sentimen pasar cenderung kembali positif.
Proyeksi jangka menengah bergantung pada dua variabel utama: keberlanjutan permintaan energi domestik dan disiplin biaya operasional perusahaan. Dari sisi risiko, kebijakan energi terbarukan yang semakin agresif dapat mempercepat pergeseran pasokan, sementara dari sisi peluang, kebutuhan pembangkit berbasis batu bara masih cukup besar hingga dekade ini. Investor disarankan membandingkan kinerja DEWA dengan emiten sektor serupa dalam satuindeks, memeriksa rincian catatan laporan keuangan secara seksama, serta mempertimbangkan toleransi risiko masing-masing sebelum menentukan alokasi aset.
Pada akhirnya, kesempurnaan penyajian laporan keuangan per 30 Juni 2026 menjadi pengingat bahwa transparansi adalah bagian tak terpisahkan dari tata kelola perusahaan yang baik. Selama angka dasar tidak berubah dan komunikasi ke pasar berjalan konsisten, langkah ini layak dipandang sebagai peningkatan kualitas informasi, bukan sekadar formalitas administratif yang menggugah kecurigaan.










Comments (0)