 sarah-anjani
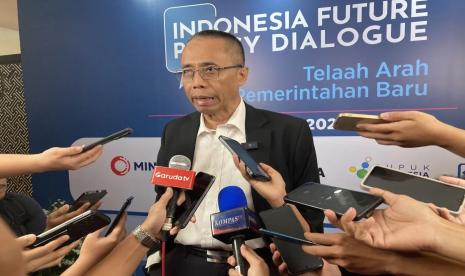
Berdasarkan data Bank Indonesia dan Kementerian Koordinator Bidang Perekonomian per akhir kuartal IV 2024, nilai transaksi QRIS tercatat tumbuh 67,22 persen year-on-year. Angka tersebut menjadi salah satu indikator utama yang digunakan pemerintah untuk menepis narasi pelemahan daya beli masyarakat. Wakil Menteri Koordinator Bidang Perekonomian, Dradjad Hari Wibowo, menegaskan bahwa statistik ekonomi tidak memperlihatkan sinyal kontraksi konsumsi rumah tangga. Menurutnya, yang terjadi bukan pelemahan, melainkan pergeseran pola belanja dari tunai ke digital.
QRIS sendiri merupakan standar pembayaran nasional berbasis kode batang yang dikembangkan Bank Indonesia. Pertumbuhan transaksinya mencerminkan aktivitas konsumsi harian, terutama di sektor ritel, kuliner, dan usaha mikro, kecil, dan menengah (UMKM). Ketika nilai transaksi melonjak dua digit, indikasi awal yang dibaca adalah likuiditas rumah tangga masih terjaga dan perputaran uang di level bawah tetap berjalan.
Pro: Indikator Digital Membantah Narasi Pelemahan
Di satu sisi, lonjakan transaksi QRIS sebesar 67,22 persen dipandang sebagai bukti bahwa daya beli tidak melemah. Pemerintah menilai ada tiga argumen utama. Pertama, frekuensi transaksi ritel yang meningkat menunjukkan konsumen tetap berbelanja meski dengan nilai per transaksi yang lebih kecil. Kedua, adopsi pembayaran digital yang meluas memperbesar basis data, sehingga aktivitas yang dulu tidak terekam kini terlihat secara statistik. Ketiga, sektor UMKM yang menjadi tulang punggung penyerapan tenaga kerja masih menikmati perputaran permintaan.
Dari sisi makro, pertumbuhan ekonomi domestik yang bertumpu pada konsumsi rumah tangga sekitar 53 persen dari Produk Domestik Bruto menjadi alasan mengapa pemerintah sangat sensitif terhadap isu daya beli. Jika konsumsi benar-benar runtuh, angka pertumbuhan ekonomi akan tergelincir jauh dari target. Fakta bahwa transaksi digital justru melesat dianggap sebagai penawar sentimen pesimistis yang beredar di media sosial.
Menteri Koordinator Bidang Perekonomian dalam berbagai kesempatan menyatakan bahwa fundamental ekonomi nasional masih solid. Indeks Keyakinan Konsumen yang dirilis Bank Indonesia juga kerap dikutip untuk memperkuat argumen bahwa ekspektasi rumah tangga terhadap kondisi enam bulan ke depan tetap optimistis. Rasio kredit konsumsi terhadap PDB pun dinilai masih moderat, sehingga ruang ekspansi belanja belum jenuh.
Kontra: Data Transaksi Digital Bukan Cermin Utuh Daya Beli
Di sisi lain, sejumlah ekonom mengingatkan bahwa nilai transaksi QRIS tidak bisa dibaca sebagai cermin tunggal daya beli. Ada beberapa catatan penting. Pertama, pertumbuhan tinggi sebagian berasal dari base effect, yakni basis pembanding tahun sebelumnya yang relatif rendah. Kedua, migrasi dari uang tunai ke pembayaran digital secara otomatis menggelembungkan angka QRIS tanpa harus berarti total konsumsi ikut naik sebesar itu.
Ketiga, yang jarang disorot adalah komposisi belanja. Nilai transaksi yang tumbuh bisa jadi ditopang frekuensi transaksi mikro yang meningkat, sementara nilai belanja per transaksi justru mengecil. Fenomena ini dikenal sebagai trading down, ketika konsumen beralih ke produk lebih murah atau mengurangi kuantitas pembelian. Pola semacam ini biasanya muncul saat tekanan biaya hidup meningkat.
Keempat, indikator lain menunjukkan sinyal campuran. Inflasi pangan bergejolak masih berfluktuasi, harga beras dan beberapa komoditas hortikultura sempat mencatat kenaikan year-on-year yang cukup tajam. Kelas menengah bawah disebut mengalami pengetatan anggaran, sementara tabungan rumah tangga tergerus. Deflasi yang sempat terjadi pada beberapa bulan juga bisa dibaca sebagai lemahnya permintaan, bukan semata keberhasilan pengendalian harga.
Membaca Tren dengan Portofolio Indikator
Dalam analisis ekonomi, satu indikator tunggal tidak pernah cukup. Pendekatan yang lebih sehat adalah membaca portofolio data: konsumsi rumah tangga, indeks keyakinan konsumen, penjualan ritel riil, inflasi inti, hingga pertumbuhan kredit konsumsi. QRIS adalah potret yang valid untuk melihat pergeseran perilaku pembayaran dan inklusi keuangan, tetapi tidak dirancang untuk mengukur kesejahteraan riil rumah tangga.
Yang perlu dicermati ke depan adalah apakah pertumbuhan transaksi digital diikuti oleh kenaikan nilai belanja riil dan daya serap tenaga kerja. Jika pertumbuhan QRIS tetap tinggi namun penjualan ritel riil stagnan, maka kesimpulannya bukan daya beli kuat, melainkan kanalisasi pembayaran. Sebaliknya, jika ritel riil ikut naik, argumen pemerintah mendapat pembenaran empiris.
Dari kacamata pasar, sentimen terhadap konsumsi domestik berpengaruh pada valuasi sektor consumer goods dan perbankan. Capital outflow yang sempat menekan rupiah menambah tekanan pada daya beli melalui imported inflation. Karena itu, proyeksi konsumsi tahun ini akan sangat bergantung pada stabilitas nilai tukar, inflasi pangan, dan keberlanjutan program bantuan sosial.
Kesimpulannya, angka 67,22 persen adalah fakta statistik yang tidak bisa dibantah. Namun maknanya bergantung pada indikator pendamping. Pemerintah benar bahwa tidak ada bukti tunggal pelemahan daya beli, tetapi mengabaikan sinyal lain sama berisikonya dengan menerima narasi pesimistis tanpa data. Yang dibutuhkan publik adalah transparansi data granular, bukan sekadar perdebatan di ruang konferensi pers.







Comments (0)