 lukman-hakim
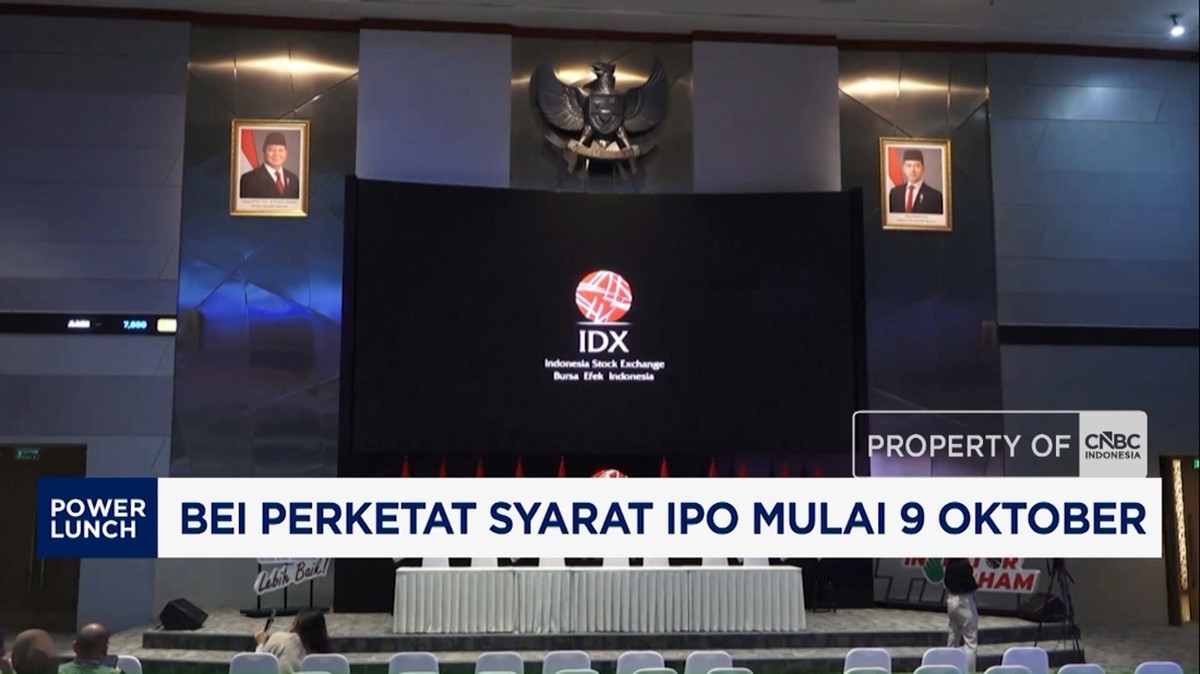
Berdasarkan kebijakan terbaru yang diterbitkan Bursa Efek Indonesia (BEI) per awal Oktober, persyaratan bagi perusahaan yang hendak melakukan penawaran saham perdana atau initial public offering (IPO) resmi diperketat. Aturan ini mulai berlaku pada 9 Oktober dan menjadi tonggak penting dalam upaya otoritas bursa menyaring kualitas emiten baru. Langkah tersebut diambil di tengah tren gelombang pencatatan saham yang meningkat dalam beberapa tahun terakhir, seiring bertambahnya jumlah investor ritel di pasar modal Indonesia yang menurut data Kustodian Sentral Efek Indonesia (KSEI) telah menembus angka 12 juta single investor identification (SID) pada 2024.
Penguatan regulasi ini menyentuh berbagai aspek, mulai dari ukuran fundamental keuangan, tata kelola perusahaan, hingga transparansi rencana penggunaan dana hasil IPO. Bagi kalangan pelaku pasar, kebijakan ini menjadi sinyal bahwa BEI tidak lagi semata mengejar kuantitas emiten, melainkan mulai menyeimbangkannya dengan kualitas.
Di Satu Sisi: Proteksi Investor dan Kualitas Emiten
Di satu sisi, pengetatan syarat IPO dipandang sebagai langkah positif untuk melindungi investor, khususnya investor ritel yang porsinya kian dominan. Dengan rasio kepemilikan ritel yang meningkat, risiko kerugian akibat emiten berkualitas rendah menjadi lebih besar. Aturan yang lebih ketat diyakini mampu menekan jumlah kasus perusahaan yang sahamnya tidak likuid setelah pencatatan, atau lebih ekstrem lagi, delisting dalam waktu singkat.
Parameter seperti kapitalisasi minimum, laba bersih, dan ekuitas menjadi filter penting. Pengalaman di beberapa bursa regional menunjukkan bahwa persyaratan kualitas yang lebih ketat berkorelasi positif dengan likuiditas perdagangan jangka panjang. Dengan begitu, indeks harga saham gabungan (IHSG) berpotensi mendapat dukungan dari emiten-emiten yang lebih solid secara fundamental, sehingga valuasi pasar secara agregat menjadi lebih sehat.
"Kualitas emiten adalah fondasi kepercayaan pasar. Tanpa itu, pertumbuhan jumlah investor tidak akan berkelanjutan," ujar seorang pengamat pasar modal dalam sebuah diskusi industri.
Dari kacamata makro, langkah ini juga sejalan dengan agenda pendalaman pasar keuangan nasional. Pasar yang dihuni emiten berkualitas cenderung lebih menarik bagi investor institusi asing, yang selama ini menjadi penopang likuiditas utama. Aliran modal asing atau capital inflow lebih mungkin masuk bila standar tata kelola bursa dianggap kredibel.
Di Sisi Lain: Beban bagi Perusahaan Skala Menengah dan Kecil
Di sisi lain, pengetatan ini menimbulkan kekhawatiran tersendiri. Perusahaan berskala menengah dan kecil, terutama dari sektor padat modal seperti manufaktur dan infrastruktur, berpotensi kesulitan memenuhi ambang batas baru. Bagi mereka, IPO selama ini menjadi salah satu jalur alternatif pendanaan ketika akses kredit perbankan terbatas maupun bunga pinjaman sedang tinggi.
Jika syarat terlalu ketat, sebagian emiten potensial justru dapat mengurungkan niatnya untuk melantai di bursa. Kondisi ini berisiko menurunkan jumlah pencatatan saham baru dan pada gilirannya mengurangi pasokan instrumen investasi di pasar. Dalam jangka menengah, hal tersebut bisa berdampak pada lesunya sentimen pasar dan menurunnya antusiasme investor ritel baru yang biasanya tertarik pada saham-saham IPO.
Selain itu, ada kekhawatiran bahwa aturan ini menambah biaya kepatuhan atau compliance cost yang harus ditanggung calon emiten. Proses audit, penilaian kelayakan, hingga pemenuhan dokumen tata kelola membutuhkan waktu dan dana tambahan. Untuk perusahaan dengan margin tipis, beban ini bisa menjadi pertimbangan serius sebelum memutuskan go public.
Proyeksi dan Dinamika Pasar ke Depan
Mencermati dua perspektif tersebut, dampak kebijakan ini kemungkinan besar bersifat jangka pendek negatif bagi jumlah emiten baru, namun positif bagi kualitas pasar dalam jangka panjang. Proyeksi sejumlah analis menyebutkan bahwa jumlah IPO pada kuartal IV 2024 hingga awal 2025 berpotensi mengalami penurunan year-on-year bila dibandingkan periode yang sama tahun sebelumnya.
Namun, penurunan kuantitas tidak selalu berbanding lurus dengan penurunan nilai. Emiten yang tetap lolos seleksi cenderung memiliki fundamental lebih kuat, sehingga nilai emisi atau fundraising secara nominal bisa tetap terjaga. Yang terpenting, pasar perlu mencermati bagaimana implementasi aturan ini di lapangan, apakah benar-benar selektif atau justru menjadi hambatan birokratis yang mempersulit perusahaan sehat.
Dari sisi likuiditas, pengurangan pasokan saham baru dapat berdampak pada pergerakan indeks. Bila permintaan investor tetap tinggi sementara pasokan terbatas, harga saham yang ada berpotensi mengalami kenaikan. Sebaliknya, jika sentimen pasar melemah karena minimnya katalis baru, pergerakan indeks bisa stagnan.
Pada akhirnya, keberhasilan kebijakan ini bergantung pada keseimbangan antara perlindungan investor dan keterbukaan akses pendanaan. Bursa perlu memastikan bahwa pengetatan syarat tidak menjadi tembok yang mematikan inovasi dan pertumbuhan perusahaan potensial. Sebab, pasar modal yang sehat bukan hanya yang ramai, tetapi juga yang mampu menjaga kepercayaan seluruh pemangku kepentingan dalam jangka panjang.






Comments (0)