 lukman-hakim
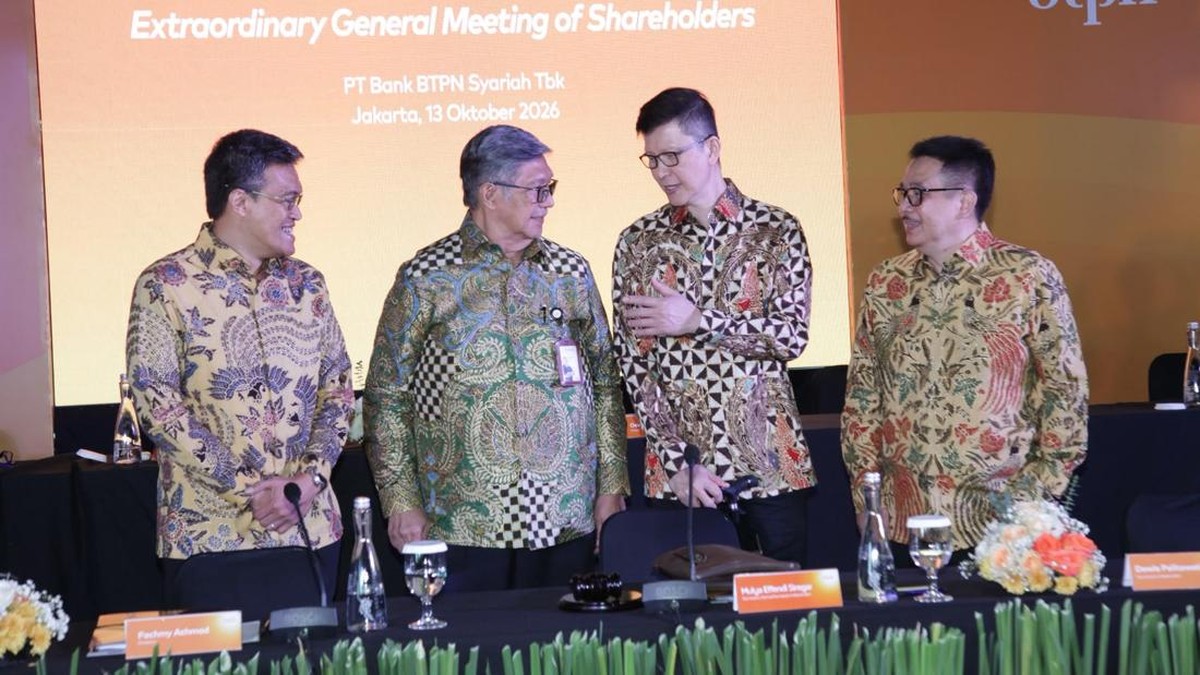
Berdasarkan keterbukaan informasi yang dipublikasikan di laman Bursa Efek Indonesia, PT Bank BTPN Syariah Tbk (kode saham BTPS) mengumumkan rencana pembelian kembali saham alias buyback dengan pagu dana maksimal Rp1 triliun. Aksi korporasi ini menjadi salah satu yang terbesar di sektor perbankan syariah dalam beberapa tahun terakhir dan langsung menjadi sorotan pelaku pasar modal domestik.
Buyback adalah aksi perusahaan membeli sahamnya sendiri di pasar sekunder. Tujuannya beragam: menahan tekanan harga, mengurangi jumlah saham beredar sehingga laba per saham (EPS) naik, atau memberi sinyal bahwa manajemen menilai sahamnya sedang undervalued alias dijual di bawah nilai fundamentalnya.
Seberapa Besar Skala Buyback Ini?
Untuk mengukur signifikansinya, kita perlu melihat kapitalisasi pasar BTPS dan posisi likuiditasnya. Dengan nilai buyback hingga Rp1 triliun, dana yang disiapkan setara dengan porsi signifikan dari kapitalisasi pasar emiten ini, yang dalam beberapa kuartal terakhir bergerak di kisaran belasan triliun rupiah. Rasio buyback terhadap nilai pasar saham ini terbilang agresif dibandingkan rata-rata aksi serupa di sektor perbankan.
Dari sisi permodalan, bank syariah wajib menjaga rasio kecukupan modal atau Capital Adequacy Ratio (CAR) di level yang aman. Bank Indonesia dan OJK mematok ambang batas tertentu untuk memastikan ekspansi kredit tidak terganggu. Jika buyback dilakukan tanpa mempertimbangkan rasio ini, ada risiko modal berkurang dan ruang pertumbuhan pembiayaan menyempit.
Namun, jika posisi kas dan modal BTPS sedang tebal, buyback justru menjadi cara efisien mengembalikan nilai kepada pemegang saham tanpa harus membagikan dividen tunai dalam jumlah besar.
Di Satu Sisi: Sinyal Kepercayaan Manajemen
Pro dari aksi ini cukup jelas. Pertama, buyback sering diartikan pasar sebagai sinyal bahwa manajemen percaya kinerja perseroan ke depan lebih baik dari yang tercermin di harga saham saat ini. Dalam bahasa pasar, ini disebut mengurangi sentimen negatif yang menekan valuasi.
Kedua, berkurangnya jumlah saham beredar akan menaikkan EPS secara matematis, meski laba bersih tidak berubah. Rasio valuasi seperti price to earning (PER) pun bisa terlihat lebih menarik. Ketiga, aksi ini dapat memperbaiki likuiditas saham jika dilakukan bertahap dan terukur, terutama ketika ada tekanan capital outflow dari investor asing di pasar emerging market.
"Buyback pada dasarnya adalah sinyal internal bahwa manajemen melihat disparitas antara harga pasar dan nilai intrinsik saham," ujar seorang analis pasar modal yang memantau sektor perbankan syariah, dalam sebuah diskusi industri.
Bagi investor jangka panjang, buyback juga berarti porsi kepemilikan mereka terhadap perusahaan otomatis meningkat tanpa perlu menambah modal, karena total saham beredar menyusut.
Di Sisi Lain: Beban Kas dan Tantangan Fundamental
Kontra dari rencana ini juga tidak bisa diabaikan. Menggunakan dana hingga Rp1 triliun untuk buyback berarti kas yang seharusnya bisa dialokasikan untuk ekspansi pembiayaan, investasi teknologi, atau penguatan permodalan justru terserap ke pasar sekunder. Dalam industri pembiayaan syariah yang masih tumbuh dua digit, alokasi modal menjadi krusial.
Kedua, buyback tidak menyelesaikan masalah fundamental jika sumber tekanan harga saham berasal dari kenaikan pembiayaan bermasalah (non performing financing/NPF) atau perlambatan pertumbuhan pembiayaan. Jika rasio NPF berada di atas tren normal, buyback hanya bersifat kosmetik di jangka pendek.
Ketiga, efektivitas buyback sangat bergantung pada momentum eksekusi. Jika pasar sedang dalam tren turun tajam, dana buyback bisa habis tanpa mampu menahan penurunan harga secara signifikan. Ada pula risiko valuasi menjadi tidak efisien bila perusahaan membeli saham di harga yang justru terlalu tinggi.
Keempat, dari sisi regulasi, buyback wajib memenuhi ketentuan OJK mengenai batas waktu, jumlah maksimal, dan pelaporan. Pelanggaran terhadap ketentuan ini bisa berujung pada sanksi administratif.
Proyeksi dan Yang Perlu Dicermati
Ke depan, pasar akan mencermati tiga hal: pertama, proyeksi pertumbuhan pembiayaan BTPS pada kuartal-kuartal berikutnya; kedua, perkembangan rasio NPF dan efisiensi biaya; ketiga, realisasi eksekusi buyback dari waktu ke waktu.
Jika fundamental membaik bersamaan dengan buyback, dampaknya bisa berganda positif terhadap valuasi. Sebaliknya, jika buyback hanya menjadi penopang sementara tanpa perbaikan kinerja, pasar akan kembali fokus pada data fundamental.
Yang jelas, langkah BTPS ini menandai babak baru bagi sektor keuangan syariah di Indonesia. Aksi korporasi seperti ini jarang dilakukan emiten syariah dengan skala besar, sehingga menjadi uji penting bagi respons investor terhadap strategi pengembalian nilai di industri yang masih terus bertumbuh. Publik menantikan detail teknis pelaksanaan, termasuk periode buyback dan mekanisme pelaporannya kepada otoritas.







Comments (0)