 mega-lestari
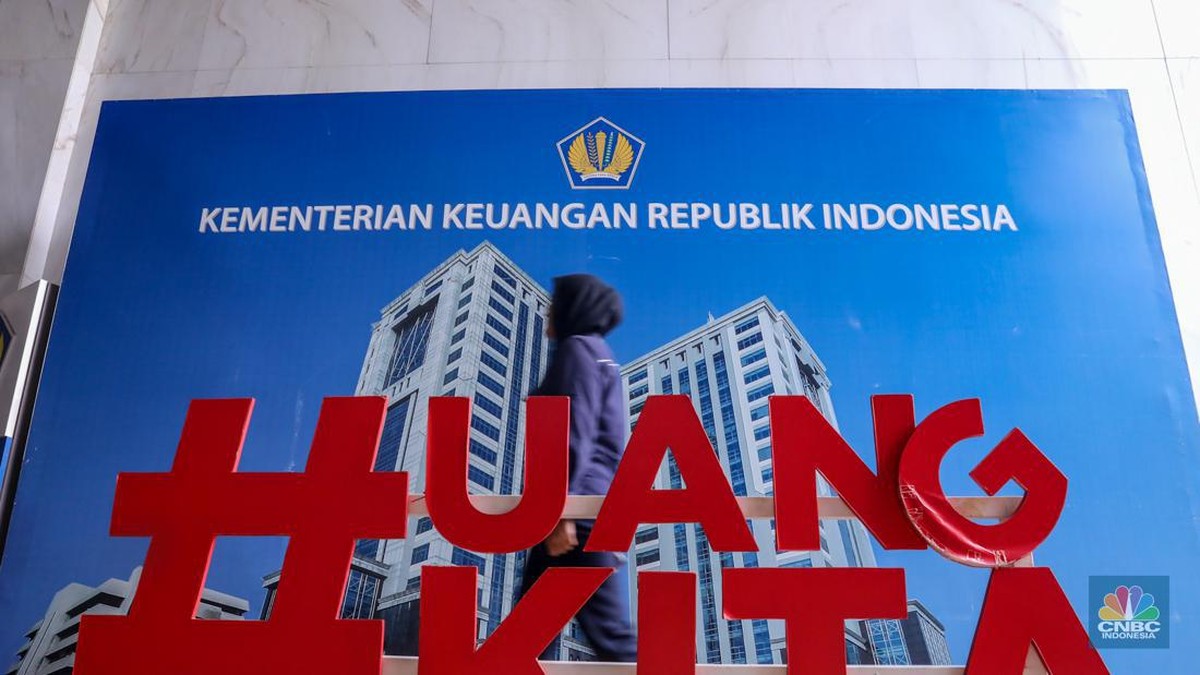
Berdasarkan data Kementerian Keuangan per 13 Oktober 2026, lelang sembilan seri Surat Berharga Negara (SBN) berhasil mengantongi penawaran masuk senilai Rp35 triliun. Angka ini menunjukkan bahwa instrumen utang pemerintah masih menjadi magnet bagi pelaku pasar di tengah dinamika ekonomi global yang belum sepenuhnya stabil. Lelang tersebut mencakup seri Surat Utang Negara (SUN) tenor pendek hingga panjang, baik dalam denominasi rupiah maupun valuta asing.
Bagi pembaca awam, lelang SBN adalah mekanisme pemerintah menjual surat utang kepada investor untuk membiayai anggaran, dengan imbal hasil (yield) yang disepakati. Tingginya penawaran yang masuk mencerminkan kepercayaan investor terhadap kemampuan pemerintah mengelola fiskal, sekaligus menggambarkan posisi likuiditas di pasar keuangan domestik.
Di Satu Sisi: Permintaan Tinggi Tanda Fundamental Kuat
Dari perspektif optimistis, lonjakan penawaran pada lelang kali ini menandakan bahwa fundamental ekonomi Indonesia masih dipandang solid. Rasio utang terhadap Produk Domestik Bruto (PDB) yang terjaga di kisaran 39 persen menjadi salah satu indikator yang membuat investor institusi, baik domestik maupun asing, tetap menempatkan dana pada portofolio SBN.
Selain itu, partisipasi investor ritel yang terus tumbuh memperlebar basis investor. Data terakhir menunjukkan kepemilikan SBN oleh investor individu mengalami kenaikan year-on-year, yang berarti ketergantungan pada investor asing perlahan berkurang. Ini penting karena mengurangi risiko capital outflow mendadak jika sentimen pasar global berubah drastis.
"Permintaan yang solid pada lelang ini menunjukkan bahwa pasar melihat risiko fiskal Indonesia masih terkendali. Yield yang ditawarkan dinilai kompetitif dibandingkan instrumen serupa di kawasan," ujar seorang analis pasar modal dalam risetnya.
Dari sisi likuiditas, penyerapan dana sebesar Rp35 triliun memberi ruang bagi pemerintah untuk menjaga stabilitas pembiayaan tanpa harus menaikkan imbal hasil secara agresif. Ini juga menjadi sinyal positif bagi Bank Indonesia dalam menjaga stabilitas nilai tukar, karena kebutuhan devisa untuk membayar utang jangka pendek dapat terpenuhi dari arus masuk modal.
Di Sisi Lain: Beban Imbal Hasil dan Risiko Global Masih Mengintai
Namun, di sisi lain, tingginya penawaran tidak otomatis berarti tanpa risiko. Setiap rupiah utang yang masuk membawa konsekuensi beban bunga yang harus dibayar di masa depan. Jika yield SUN tenor 10 tahun bertahan di level tinggi, biaya bunga anggaran dapat membengkak dan menekan ruang fiskal untuk belanja produktif seperti infrastruktur dan pendidikan.
Sentimen pasar global juga masih menjadi variabel yang sulit diprediksi. Kebijakan suku bunga bank sentral Amerika Serikat, misalnya, dapat memicu pergeseran arus modal. Ketika yield obligasi AS naik, investor cenderung menarik dana dari negara berkembang, termasuk Indonesia. Kondisi ini berpotensi menekan harga SBN di pasar sekunder dan melemahkan rupiah.
Proyeksi sejumlah ekonom menunjukkan bahwa volatilitas pasar keuangan akan tetap tinggi sepanjang kuartal keempat 2026. Rasio penawaran terhadap penyerapan (bid-to-cover ratio) pada lelang kali ini memang menggembirakan, tetapi keberlanjutannya bergantung pada konsistensi kebijakan moneter dan fiskal.
"Kita tidak bisa hanya melihat angka lelang. Yang perlu dicermati adalah komposisi kepemilikan dan tenor utang. Jika jangka pendek mendominasi, risiko refinancing menjadi lebih besar," kata seorang ekonom senior.
Valuasi dan Proyeksi ke Depan
Dari kacamata valuasi, harga SBN saat ini mencerminkan ekspektasi pasar terhadap inflasi dan pertumbuhan ekonomi. Jika inflasi terkendali di kisaran sasaran Bank Indonesia, yaitu 2,5 hingga 3,5 persen, maka daya tarik SBN tetap kuat. Sebaliknya, jika tekanan harga meningkat, investor akan menuntut yield lebih tinggi, yang berarti biaya utang pemerintah naik.
Pemerintah perlu menjaga kredibilitas pengelolaan utang dengan transparansi dan disiplin anggaran. Diversifikasi investor, termasuk menggencarkan literasi keuangan bagi investor ritel, menjadi strategi penting untuk memperkuat fundamental pasar SBN. Dengan demikian, lonjakan penawaran Rp35 triliun dapat dimaknai sebagai modal, bukan sekadar beban.
Ke depan, arah lelang SBN akan sangat dipengaruhi oleh kombinasi sentimen pasar, kebijakan suku bunga, dan stabilitas politik. Bagi investor, mencermati tren ini menjadi kunci dalam menyusun portofolio yang seimbang antara imbal hasil dan risiko.







Comments (0)