 nadia-rahmawati
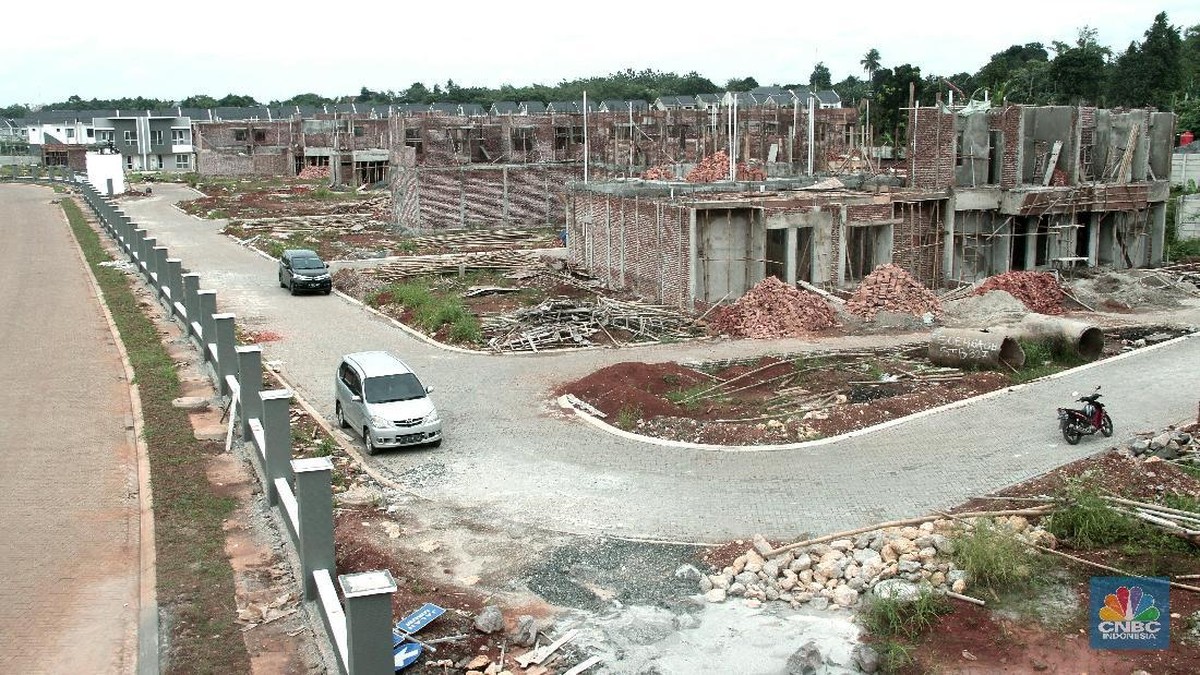
Berdasarkan data Kementerian Pekerjaan Umum dan Perumahan Rakyat (PUPR) per awal 2025, kebutuhan rumah nasional masih menyisakan backlog sekitar 9,9 juta unit, dengan komposisi terbesar berasal dari kelompok masyarakat berpenghasilan rendah (MBR). Angka ini menjadi latar belakang mengapa program rumah subsidi pemerintah menjadi magnet bagi sejumlah emiten properti, termasuk PT Repower Asia Indonesia Tbk (REAL), yang memilih masuk ke segmen ini saat sebagian pengembang lain masih menunggu kejelasan regulasi turunan.
Langkah tersebut menarik dicermati karena segmen rumah subsidi memiliki karakteristik berbeda dibanding properti komersial. Margin yang tipis, ketergantungan pada skema Fasilitas Likuiditas Pembiayaan Perumahan (FLPP), serta proses verifikasi penerima manfaat yang berlapis membuat segmen ini menuntut efisiensi biaya dan kecepatan perputaran modal. Di satu sisi, keputusan REAL memperluas portofolio ke rumah subsidi mencerminkan strategi diversifikasi yang berorientasi pada volume, bukan margin per unit.
Mengapa Segmen Subsidi Menjadi Magnet Emiten
Program rumah subsidi memiliki satu keunggulan struktural: permintaan yang relatif tidak elastis terhadap siklus suku bunga. Pembeli pada segmen ini umumnya menggunakan Kredit Pemilikan Rumah (KPR) bersubsidi dengan bunga tetap di kisaran 5 persen per tahun sepanjang tenor, jauh di bawah rata-rata bunga KPR non-subsidi yang berada di level 10–12 persen. Artinya, sentimen pasar dari fluktuasi BI Rate tidak serta-merta memukul daya beli konsumen segmen bawah.
Dari sisi pendanaan, pemerintah melalui skema FLPP telah menyalurkan kredit subsidi dengan target tahunan yang terus bergulir. Proyeksi serapan kuota FLPP pada periode pemerintahan saat ini menyentuh kisaran 3 juta unit dalam beberapa tahun anggaran, sebuah angka yang secara matematis membutuhkan pasokan lahan dan pengembang dalam jumlah besar. Kondisi inilah yang menciptakan ruang bagi emiten dengan kapasitas eksekusi cepat.
Di sisi lain, tantangan fundamentalnya tidak kecil. Rasio laba bersih pengembang rumah subsidi umumnya berada di kisaran 5–8 persen, lebih rendah dibanding pengembang properti menengah yang bisa mencapai 15–20 persen. Efisiensi biaya konstruksi, penguasaan lahan murah di area penyangga kota, serta kecepatan pencairan dana menjadi penentu utama profitabilitas.
Pro: Volume dan Stabilitas Arus Kas
Bagi emiten yang berhasil mengunci lokasi strategis dengan harga tanah rendah, segmen subsidi menawarkan visibilitas pendapatan yang lebih terukur. Skema pembayaran melalui bank pelaksana memberi kepastian arus kas, meski dengan tenggat pencairan yang bergantung pada kelengkapan dokumen konsumen. Kepastian ini pada akhirnya memperbaiki profil likuiditas emiten dan menurunkan risiko piutang tak tertagih.
Selain itu, keterlibatan dalam program pemerintah membuka akses terhadap insentif fiskal, kemudahan perizinan, serta kerja sama dengan bank penyalur KPR. Faktor non-finansial ini kerap menjadi nilai tambah yang tidak tercermin langsung dalam valuasi jangka pendek, namun memperkuat posisi fundamental emiten dalam jangka menengah.
Kontra: Risiko Margin dan Ketergantungan Kebijakan
Namun, ketergantungan pada kebijakan pemerintah menjadi pisau bermata dua. Setiap perubahan aturan terkait harga jual rumah subsidi, besaran subsidi selisih bunga, hingga kuota FLPP dapat langsung mengubah proyeksi pendapatan pengembang. Ketidakpastian regulasi turunan sering kali membuat pengembang menahan peluncuran proyek hingga aturan teknis terbit.
"Pengembang yang masuk ke segmen subsidi harus siap dengan model bisnis bervolume tinggi dan margin rendah. Kuncinya bukan pada harga jual, melainkan pada kecepatan perputaran modal dan pengendalian biaya lahan," ujar seorang analis properti di sebuah sekuritas nasional.
Risiko lain adalah capital outflow dari sektor properti jika imbal hasil obligasi pemerintah naik dan menarik dana investor keluar dari saham berkapitalisasi kecil. Emiten dengan kapitalisasi pasar kecil, seperti REAL, cenderung lebih sensitif terhadap perubahan sentimen pasar dibanding emiten lapis satu.
Yang Perlu Dicermati ke Depan
Ke depan, pasar akan mencermati beberapa indikator kunci: pertama, realisasi serapan kuota FLPP tahunan; kedua, tren harga lahan di wilayah penyangga yang menjadi target ekspansi; dan ketiga, pergerakan rasio utang terhadap ekuitas emiten seiring kebutuhan modal kerja yang meningkat.
Secara fundamental, masuknya emiten ke segmen rumah subsidi adalah cerminan tren yang lebih luas, yakni pergeseran portofolio pengembang ke segmen yang didukung permintaan riil. Selama backlog kepemilikan rumah masih besar dan insentif fiskal berlanjut, segmen ini akan tetap relevan. Namun, tanpa disiplin biaya dan eksekusi cepat, margin tipis dapat berbalik menjadi beban. Bagi investor, valuasi emiten di sektor ini perlu dibaca bersama dengan kualitas manajemen proyek, bukan semata pada besaran target unit yang dicanangkan.







Comments (0)