 mega-lestari
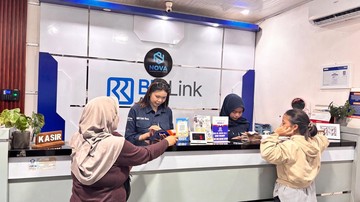
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Desember 2023, indeks inklusi keuangan nasional mencapai 85,10 persen, naik dari 76,19 persen pada 2019. Namun, angka tersebut masih menyisakan celah signifikan di daerah pedesaan dan kabupaten dengan infrastruktur perbankan terbatas, seperti Muara Enim, Sumatera Selatan. Di sinilah peran agen layanan keuangan tanpa kantor, seperti BRILink, menjadi jembatan antara masyarakat dan sistem keuangan formal.
Peran Agen BRILink dalam Likuiditas Desa
Seorang agen BRILink di Muara Enim, Nova Yulianti, merintis usahanya sejak sebelum menikah. Kini, layanan yang ia jalankan membantu warga sekitar melakukan transfer, pembayaran tagihan, hingga penarikan tunai tanpa harus menempuh jarak puluhan kilometer ke kota. Di satu sisi, kehadiran agen semacam ini mempercepat penetrasi layanan perbankan di wilayah yang belum terjangkau kantor cabang. Di sisi lain, ketergantungan pada satu agen menimbulkan risiko likuiditas ketika permintaan melonjak, terutama pada musim panen atau pembayaran sekolah.
Menurut data Bank Indonesia per triwaktu ketiga 2023, jumlah agen layanan keuangan digital di seluruh Indonesia telah melampaui 1,5 juta titik. Kontribusi agen terhadap transaksi keuangan inklusif tercatat tumbuh 18,7 persen year-on-year. Angka ini menunjukkan tren positif, tetapi juga memunculkan pertanyaan tentang standar operasional dan perlindungan konsumen di tingkat agen.
"Agen keuangan seperti ini adalah ujung tombak inklusi, tetapi mereka juga menghadapi tantangan manajemen kas dan literasi risiko yang tidak kecil," ujar seorang analis perbankan dari lembaga riset independen.
Dampak Ekonomi Keluarga dan Komunitas
Bagi Nova, usaha ini bukan sekadar sumber penghasilan tambahan. Pendapatan dari komisi transaksi memberikan kontribusi nyata terhadap kestabilan ekonomi keluarganya. Pendapatan rumah tangga yang lebih terprediksi memungkinkan alokasi dana untuk pendidikan anak dan modal usaha mikro. Pro: kehadiran agen menciptakan efek berganda, mulai dari lapangan kerja hingga peningkatan arus kas desa. Kontra: margin komisi yang tipis dan persaingan antaragenn membuat keberlanjutan usaha rentan terhadap perubahan kebijakan tarif.
Secara makro, peningkatan aktivitas ekonomi di Muara Enim tercermin dari pertumbuhan kredit mikro di wilayah Sumatera Selatan yang mencapai 12,3 persen year-on-year pada 2023. Namun, rasio kredit bermasalah (NPL) di segmen mikro juga perlu dicermati, terutama jika agen berperan sebagai perantara pinjaman tanpa pemahaman risiko yang memadai.
Proyeksi dan Sentimen Pasar ke Depan
Ke depan, proyeksi pertumbuhan layanan keuangan digital di daerah diperkirakan tetap positif, didorong oleh penetrasi smartphone yang mencapai 68 persen populasi dewasa pada 2024. Namun, tanpa pendampingan literasi keuangan yang berkelanjutan, agen bisa terjebak pada peran transaksional semata. Di satu sisi, pemerintah dan regulator mendorong perluasan agen untuk menekan biaya akses keuangan. Di sisi lain, perlindungan data pribadi dan keamanan transaksi menjadi isu fundamental yang belum sepenuhnya tuntas di tingkat akar rumput.
Dengan demikian, kisah agen seperti Nova Yulianti bukan hanya narasi individual, melainkan cerminan dinamika inklusi keuangan Indonesia. Keberhasilannya menjaga kestabilan ekonomi keluarga menunjukkan bahwa akses keuangan yang merata dapat menjadi fondasi ketahanan ekonomi desa, asalkan dibarengi dengan tata kelola, literasi, dan pengawasan yang seimbang.






Comments (0)