 nadia-rahmawati
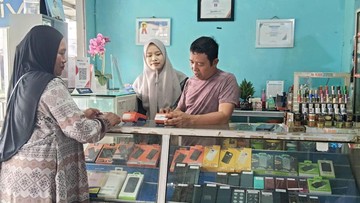
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2023, indeks literasi keuangan nasional baru menyentuh angka 65,43%, sementara indeks inklusi keuangan mencapai 75,02%. Artinya, masih ada sekitar seperempat penduduk Indonesia yang belum tersentuh layanan perbankan formal. Di tengah angka tersebut, kehadiran agen BRILink di daerah-daerah seperti Kalimantan Selatan menjadi jembatan yang menghubungkan masyarakat dengan sistem keuangan formal, termasuk dalam penyaluran bantuan sosial (bansos).
Peran Agen BRILink dalam Penyaluran Bansos
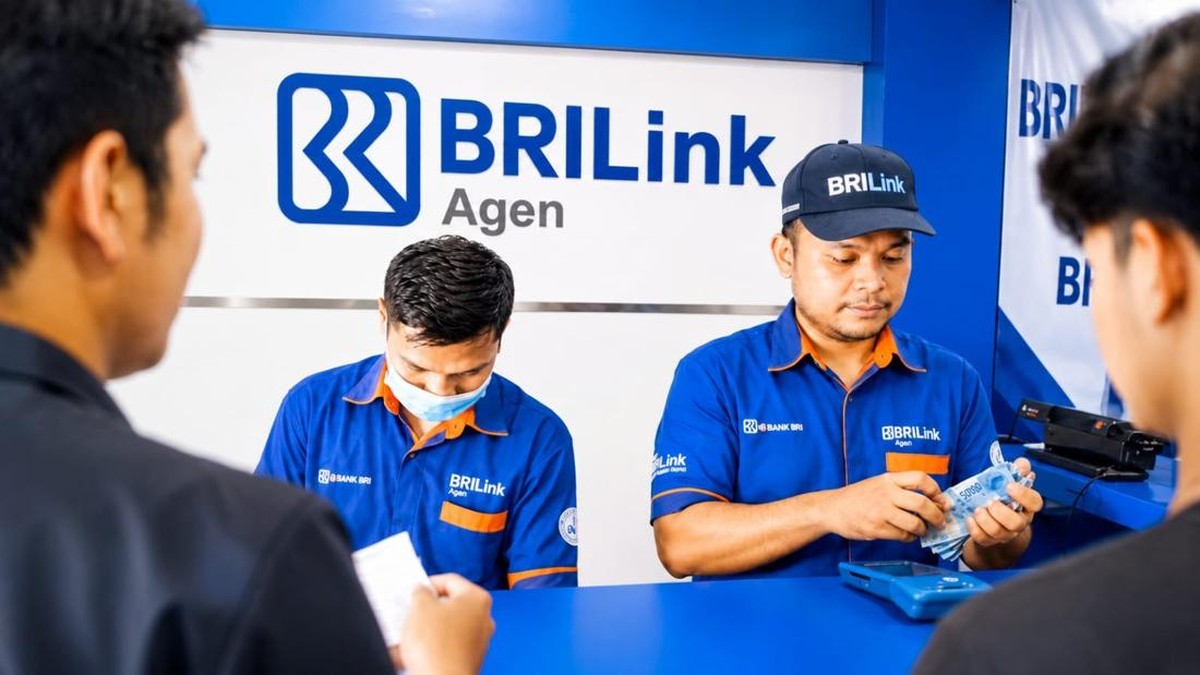
Di Kalimantan Selatan, salah satu agen BRILink yang cukup aktif adalah Agen Ijay. Melalui layanan ini, penerima manfaat bansos dapat mengakses dana bantuan tanpa harus menempuh perjalanan jauh ke kantor bank atau ATM. Agen ini menyediakan berbagai transaksi, mulai dari penarikan tunai, transfer, pembayaran tagihan, hingga pembelian pulsa. Bagi masyarakat di daerah pinggiran yang akses transportasinya terbatas, kehadiran agen semacam ini sangat membantu.
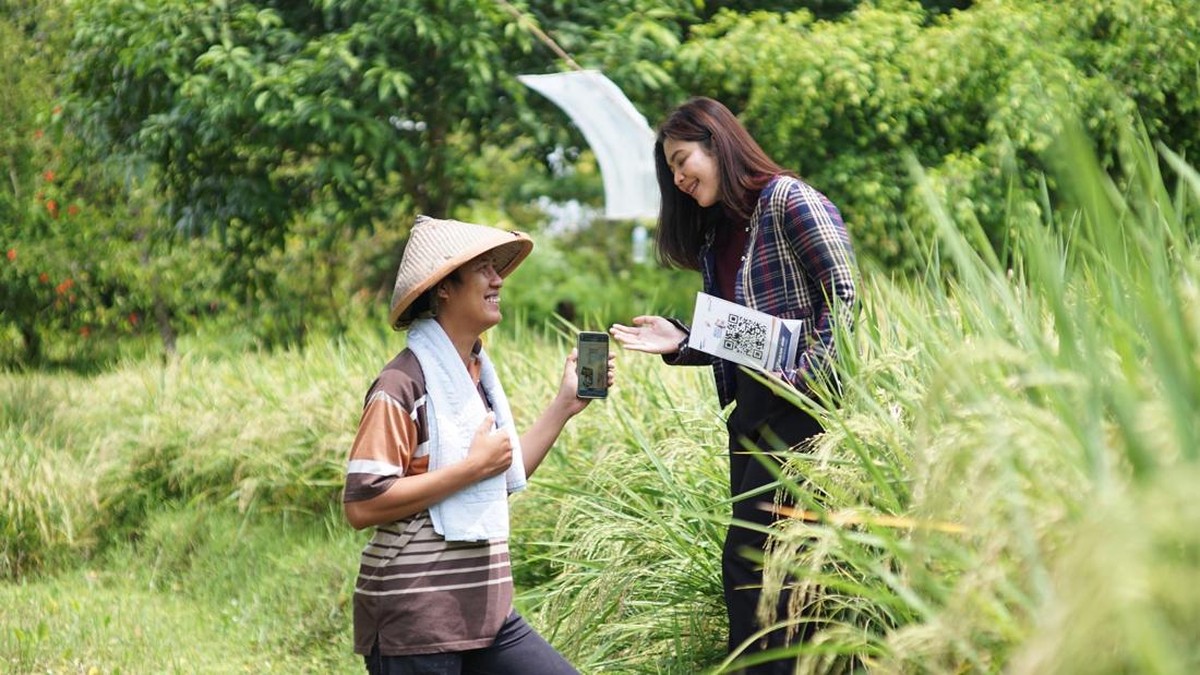
Data Bank Indonesia per kuartal III 2023 menunjukkan bahwa transaksi keuangan digital di Kalimantan Selatan mengalami kenaikan year-on-year sekitar 12,7%. Angka ini mencerminkan meningkatnya adopsi layanan keuangan digital di wilayah tersebut, meskipun masih di bawah rata-rata nasional. Keberadaan agen BRILink turut mendorong tren ini, terutama di segmen masyarakat yang sebelumnya belum memiliki rekening bank.
Dua Sisi Keberadaan Agen Keuangan
Di satu sisi, keberadaan agen BRILink seperti Agen Ijay membuka lapangan kerja baru bagi masyarakat setempat. Agen dapat memperoleh komisi dari setiap transaksi yang dilayani, sehingga menciptakan sumber penghasilan tambahan. Selain itu, masyarakat penerima bansos menjadi lebih mudah mengakses dana bantuan, yang pada akhirnya mendukung konsumsi rumah tangga dan perputaran ekonomi lokal.
"Agen keuangan seperti BRILink berperan penting dalam mempercepat inklusi keuangan di daerah, terutama untuk masyarakat yang belum terlayani bank secara langsung," ujar seorang pengamat ekonomi regional.
Di sisi lain, ketergantungan pada agen tunggal juga menimbulkan risiko. Jika agen mengalami kendala likuiditas atau gangguan teknis, masyarakat bisa kesulitan mengakses dana. Selain itu, masih ada potensi risiko keamanan dan kurangnya pemahaman masyarakat tentang produk keuangan yang lebih kompleks. OJK mencatat bahwa tingkat literasi keuangan di beberapa daerah di Kalimantan masih tertinggal dibandingkan Jawa dan Sumatra, sehingga edukasi keuangan tetap menjadi pekerjaan rumah bersama.
Fundamental Ekonomi dan Sentimen Pasar
Dari sisi fundamental, pertumbuhan ekonomi Kalimantan Selatan pada 2023 tercatat sekitar 4,8% year-on-year, didorong oleh sektor pertambangan, pertanian, dan perdagangan. Sektor perdagangan, khususnya UMKM, menjadi salah satu penopang utama. Kehadiran agen BRILink turut mendukung likuiditas usaha kecil, karena mempermudah transaksi harian dan mempercepat perputaran uang.
Namun, tantangan tetap ada. Proyeksi pertumbuhan ekonomi 2024 berada di kisaran 4,5%–5,1%, dengan risiko global seperti perlambatan ekonomi China dan fluktuasi harga komoditas. Dalam konteks ini, inklusi keuangan menjadi salah satu kunci untuk menjaga daya tahan ekonomi daerah. Rasio kredit terhadap PDB di Kalimantan Selatan masih relatif rendah, sekitar 35%, jauh di bawah rata-rata nasional yang mencapai 58%. Ini menunjukkan masih besarnya ruang untuk memperluas akses pembiayaan.
Kehadiran agen BRILink juga berkontribusi pada pengurangan capital outflow dari daerah, karena uang yang sebelumnya mengalir ke bank di kota besar kini bisa berputar di tingkat lokal. Meski demikian, valuasi dampak ekonominya perlu diukur lebih cermat, termasuk seberapa besar peningkatan pendapatan riil penerima manfaat bansos.
Proyeksi dan Tantangan ke Depan
Ke depan, model agen keuangan seperti BRILink diproyeksikan terus berkembang seiring meningkatnya penetrasi internet dan ponsel pintar. Namun, tanpa pendampingan literasi keuangan yang memadai, risiko seperti penipuan digital dan penggunaan dana bansos yang tidak tepat sasaran bisa meningkat. Kolaborasi antara bank, pemerintah daerah, dan lembaga edukasi menjadi kunci.
Dengan segala plus dan minusnya, kehadiran Agen Ijay di Kalimantan Selatan mencerminkan tren yang lebih luas: inklusi keuangan bukan sekadar soal akses, tetapi juga soal pemberdayaan. Indeks inklusi keuangan yang terus naik harus diimbangi dengan indeks literasi yang setara, agar masyarakat tidak hanya menjadi pengguna pasif, tetapi juga pengelola keuangan yang cerdas.







Comments (0)