 arif-budianto
Berdasarkan data Bank Indonesia per triwulan IV 2025, pertumbuhan kredit perbankan di wilayah Sumatra Bagian Selatan berada pada kisaran 8,2 persen year-on-year, lebih tinggi dibanding rata-rata nasional yang tercatat sekitar 7,6 persen. Angka ini menunjukkan bahwa intermediasi keuangan di daerah terus mengalami kenaikan, meski tetap diwarnai tantangan struktural. Salah satu sektor yang menjadi tulang punggung penyerapan kredit adalah perkebunan kelapa sawit, khususnya di Kabupaten Ogan Komering Ilir, Sumatra Selatan, yang menyumbang sekitar 12 persen dari total produksi sawit provinsi.
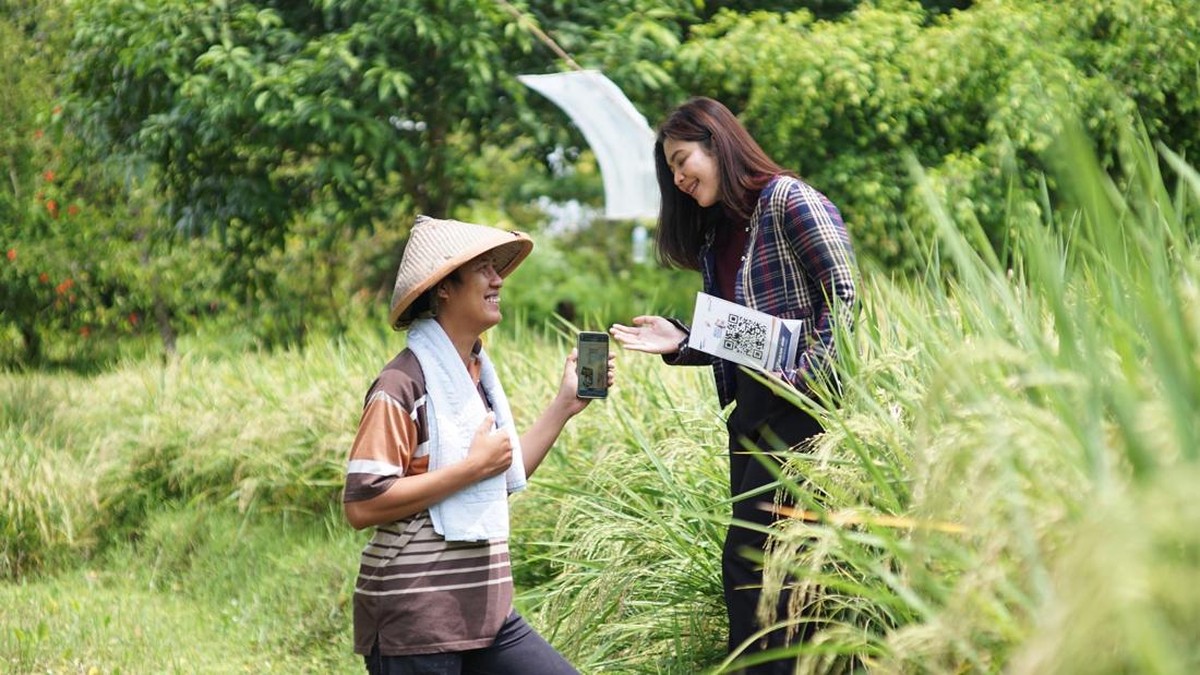
Di balik angka makro tersebut, terdapat dinamika mikro yang jarang tersorot: peran tenaga pemasaran bank atau mantri yang menjembatani petani kecil dengan lembaga keuangan. Seorang petugas lapangan di wilayah tersebut, misalnya, diketahui aktif mendampingi debitur perkebunan dengan pendekatan empatik dan skema pembiayaan yang disesuaikan dengan siklus panen. Praktik semacam ini menjadi kunci menjaga likuiditas di tingkat desa sekaligus menekan rasio kredit bermasalah atau non-performing loan (NPL) di segmen mikro.
Pro: Pendampingan Lapangan Menjaga Kualitas Kredit
Di satu sisi, kehadiran petugas bank hingga pelosok kebun memberikan dampak positif terhadap inklusi keuangan. Data Otoritas Jasa Keuangan (OJK) per Desember 2025 mencatat indeks literasi keuangan nasional mencapai 65,4 persen, naik dari 49,7 persen pada 2022. Pendampingan langsung di lapangan mempercepat transfer pengetahuan soal pengelolaan arus kas, pencatatan hasil panen, dan perencanaan angsuran.
Pendekatan personal juga terbukti menurunkan risiko gagal bayar. Ketika petugas memahami siklus produksi tandan buah segar yang berkisar 10 hingga 14 hari, jadwal pembayaran dapat diselaraskan dengan periode panen. Akibatnya, rasio kredit bermasalah di segmen mikro perdesaan dapat ditekan di bawah 3 persen, lebih baik dibanding segmen komersial yang sempat menyentuh 3,5 persen pada periode yang sama. Bagi bank, ini berarti valuasi portofolio tetap terjaga dan biaya pencadangan kerugian menurun.
"Pembiayaan perdesaan yang sehat selalu bertumpu pada pemahaman karakter debitur dan siklus usahanya, bukan semata agunan," ujar seorang pengamat ekonomi perbankan regional.
Kontra: Risiko Konsentrasi dan Sentimen Harga Global
Di sisi lain, ketergantungan pada satu komoditas menyimpan kerentanan. Harga minyak kelapa sawit mentah atau crude palm oil (CPO) bergerak mengikuti sentimen pasar global, termasuk kebijakan ekspor negara produsen lain dan permintaan dari India serta Tiongkok. Ketika harga CPO mengalami penurunan, pendapatan petani ikut tertekan dan kemampuan mengangsur melemah.
Risiko kedua adalah konsentrasi portofolio. Bila satu wilayah didominasi debitur sawit, guncangan pada sektor itu dapat merambat ke kualitas kredit secara serentak. Capital outflow dari pasar keuangan global juga dapat memperketat likuiditas bank, sehingga penyaluran kredit baru berpotensi melambat. Proyeksi pertumbuhan kredit perdesaan pada 2026 diperkirakan berada di kisaran 7 hingga 9 persen, bergantung pada stabilitas harga komoditas dan kebijakan suku bunga.
Fundamental dan Proyeksi ke Depan
Dari kacamata fundamental, sektor sawit rakyat masih memiliki ruang tumbuh. Kebutuhan minyak nabati dunia terus meningkat, sementara produktivitas kebun rakyat baru sekitar 3,2 ton per hektare per tahun, jauh di bawah potensi 5 ton. Perbaikan bibit, pupuk berimbang, dan akses pembiayaan menjadi tiga variabel penentu.
Pemerintah daerah juga mendorong program peremajaan sawit rakyat dengan dana hibah yang menyasar kebun berusia di atas 25 tahun. Namun, realisasinya masih terkendala verifikasi lahan dan status legalitas. Di sinilah peran pendampingan keuangan menjadi penting, bukan hanya menyalurkan dana, tetapi memastikan dana digunakan produktif.
Kesimpulannya, akses keuangan di perdesaan sawit adalah cerita dua sisi. Satu sisi menunjukkan keberhasilan inklusi dan penurunan risiko kredit melalui pendekatan manusiawi. Sisi lain mengingatkan bahwa tanpa diversifikasi dan pengelolaan risiko yang disiplin, ketergantungan pada satu komoditas dapat berbalik menjadi beban. Bagi pembaca, yang perlu dicermati adalah tren produktivitas dan kebijakan harga, bukan sekadar angka pertumbuhan kredit semata.







Comments (0)