 yudi-kurniawan
Berdasarkan data perseroan per awal 2026, PT Bank Rakyat Indonesia (BRI) kembali menggelar program lelang serentak berskala nasional bertajuk Gebyar Lelang Serentak Nusantara 2026. Ajang ini menawarkan lebih dari 5.000 aset yang tersebar di berbagai wilayah Indonesia, mulai dari kawasan perkotaan padat hingga daerah penyangga dengan potensi pertumbuhan ekonomi baru. Bagi masyarakat awam, lelang aset bank adalah mekanisme penjualan barang jaminan—umumnya properti seperti rumah, ruko, tanah, dan apartemen—yang dilakukan secara terbuka melalui platform resmi milik bank, sehingga harga dan prosesnya relatif transparan dibanding transaksi pasar sekunder konvensional.
Skala Penawaran dan Sebaran Aset
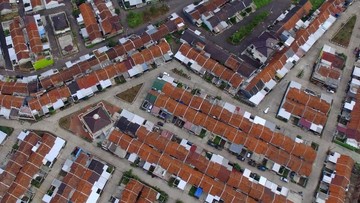
Dari sisi volume, angka 5.000+ aset mencerminkan skala yang signifikan dalam konteks portofolio agunan perbankan nasional. Sebagai pembanding, jumlah tersebut setara dengan belasan cluster perumahan menengah jika dikonversi ke unit hunian tunggal. Sebaran aset yang mencakup seluruh Indonesia menunjukkan bahwa program ini tidak terkonsentrasi di Pulau Jawa saja, melainkan juga menyentuh wilayah dengan likuiditas pasar properti yang lebih tipis seperti Sumatra, Kalimantan, Sulawesi, dan Indonesia timur. Bagi investor, sebaran geografis ini menciptakan peluang diversifikasi portofolio properti lintas wilayah, sekaligus menghadirkan tantangan berupa perbedaan kedalaman pasar dan kecepatan penjualan kembali di masing-masing daerah.
Di Satu Sisi: Peluang Valuasi dan Likuiditas
Di satu sisi, program lelang semacam ini kerap menawarkan harga yang lebih kompetitif dibanding harga pasar. Aset yang dilelang umumnya telah melalui proses penilaian internal, sehingga harga dasar yang dipasang bisa berada di bawah valuasi pasar wajar. Implikasinya, pembeli berpotensi memperoleh margin kenaikan jika aset tersebut dijual kembali setelah kondisi pasar membaik. Dari kacamata likuiditas perbankan, percepatan penjualan aset agunan juga membantu menurunkan rasio kredit bermasalah, memperbaiki kualitas neraca, dan membebaskan modal untuk disalurkan kembali ke sektor produktif. Jika tren ini berlanjut, sentimen pasar terhadap sektor perbankan bisa menguat karena fundamentalnya tercermin lebih sehat.
Di Sisi Lain: Risiko dan Keterbatasan Informasi
Di sisi lain, pembeli perlu mencermati sejumlah risiko. Aset lelang sering dijual dalam kondisi apa adanya, sehingga biaya perbaikan, tunggakan administrasi, sengketa kepemilikan, atau status sertifikat menjadi faktor yang wajib diperiksa. Selain itu, timing pencairan aset tidak selalu selaras dengan siklus permintaan properti. Pada periode suku bunga tinggi, biaya Kredit Pemilikan Rumah meningkat, yang dapat menekan daya beli konsumen dan memperlambat perputaran aset. Terdapat pula risiko capital outflow dari sektor properti jika imbal hasil aset riil kalah menarik dibanding instrumen pendapatan tetap. Karena itu, proyeksi keuntungan perlu dihitung dengan asumsi konservatif, bukan sekadar mengacu pada harga dasar lelang.
Kontekstualisasi Makro dan Proyeksi ke Depan
Secara makro, geliat lelang aset perbankan biasanya berkorelasi dengan siklus pemulihan kredit dan stabilitas indikator ekonomi. Ketika pertumbuhan kredit year-on-year bergerak positif dan indeks kepercayaan konsumen membaik, permintaan terhadap hunian maupun properti komersial cenderung meningkat. Sebaliknya, ketika tekanan eksternal seperti fluktuasi nilai tukar dan arus modal keluar menguat, investor cenderung menahan diri dan menunggu valuasi yang lebih menarik. Dalam kerangka itu, langkah penyelenggara membuka kanal informasi lelang secara digital—melalui layanan info lelang yang mudah diakses—menjadi bagian dari strategi transparansi dan perluasan basis pembeli, sekaligus mengurangi asimetri informasi yang selama ini menjadi keluhan umum peserta lelang pemula.
"Lelang aset perbankan pada dasarnya adalah cermin dari siklus pemulihan neraca. Yang menentukan keberhasilan bukan hanya harga, tapi juga kejelasan legalitas dan kemudahan pembiayaan bagi pembeli," ujar seorang pengamat pasar properti dan perbankan dalam diskusi industri baru-baru ini.
Ke depan, keberhasilan program ini akan bergantung pada tiga faktor utama: kualitas dokumentasi aset, fleksibilitas skema pembayaran, dan konsistensi komunikasi pasar. Jika ketiganya terjaga, lelang serentak berpotensi menjadi katalis bagi pembentukan harga properti yang lebih efisien di daerah. Namun bila eksekusinya timpang, animo pasar bisa cepat mengendur. Bagi pembaca, langkah paling rasional adalah menelaah data, membandingkan valuasi, dan memahami biaya total kepemilikan sebelum mengambil keputusan—tanpa terjebak euforia diskon semata.











Comments (0)