 lukman-hakim
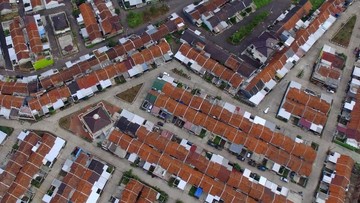
Berdasarkan data Badan Pusat Statistik (BPS) dan Bank Indonesia (BI) per kuartal IV 2024, sektor perumahan menyumbang sekitar 13,6 persen terhadap Produk Domestik Bruto (PDB) nasional, dengan penyerapan tenaga kerja langsung mencapai 1,2 juta orang. Angka ini menempatkan properti sebagai salah satu penggerak utama ekonomi domestik, di samping konsumsi rumah tangga yang selama ini menjadi penopang utama pertumbuhan. Pemerintah kini menyiapkan sejumlah stimulus ekonomi untuk mendorong pertumbuhan pada 2027, dan sektor perumahan kembali menjadi instrumen utama yang dipilih. Salah satu skema yang mencuat adalah insentif pembelian rumah dengan harga di bawah Rp500 juta, yang menyasar segmen masyarakat berpenghasilan rendah hingga menengah.
Rencana ini muncul di tengah tren perlambatan kinerja sektor properti dalam beberapa tahun terakhir. Indeks Harga Properti Residensial (IHPR) yang dirilis BI menunjukkan pertumbuhan year-on-year yang cenderung stagnan di kisaran 1,5–2,0 persen sepanjang 2023–2024, jauh di bawah rata-rata pertumbuhan periode 2013–2017 yang sempat menembus 8 persen. Di sisi lain, rasio kredit properti terhadap total kredit perbankan juga menurun, mencerminkan lemahnya permintaan efektif di pasar primer maupun sekunder.
Di Satu Sisi: Insentif Berpotensi Mengerek Permintaan
Argumen utama pendukung stimulus ini adalah bahwa segmen rumah di bawah Rp500 juta merupakan pasar terbesar secara volume. Data Kementerian Pekerjaan Umum dan Perumahan Rakyat mencatat sekitar 60 persen transaksi rumah nasional berada pada rentang harga tersebut. Dengan insentif berupa pembebasan atau pengurangan Pajak Pertambahan Nilai (PPN), penurunan biaya administrasi, serta subsidi bunga Kredit Pemilikan Rumah (KPR), harga efektif yang ditanggung konsumen bisa turun 7–12 persen. Penurunan ini berpotensi mendorong permintaan baru dari kelompok first-time home buyer, yang selama ini tertahan oleh keterbatasan likuiditas dan tingginya suku bunga acuan.
Dari sisi pengembang, stimulus ini berpotensi memperbaiki arus kas perusahaan properti yang selama ini mengalami tekanan. Rasio utang terhadap ekuitas (der) sejumlah emiten properti tercatat di atas 0,8 kali, sehingga percepatan penjualan akan membantu memperbaiki struktur permodalan dan menurunkan biaya modal. Jika penjualan meningkat, multiplier effect ke sektor konstruksi, material bangunan, hingga jasa keuangan diperkirakan signifikan.
"Sektor properti memiliki keterkaitan ke belakang yang sangat luas, mencapai lebih dari 170 subsektor industri. Setiap satu unit rumah yang terjual menciptakan efek berganda yang besar terhadap perekonomian," ujar seorang ekonom senior dalam sebuah forum diskusi ekonomi nasional.
Di Sisi Lain: Risiko Fundamental dan Sentimen Pasar
Namun, tidak semua analis sepakat stimulus ini akan ampuh. Kritik pertama menyangkut kondisi fundamental konsumen. Data BI mencatat rasio cicilan terhadap pendapatan (debt service ratio) rumah tangga di segmen menengah sudah mendekati 35 persen, level yang dianggap rentan terhadap guncangan pendapatan. Jika insentif hanya mendorong permintaan tanpa memperbaiki daya beli, risiko kredit macet (non-performing loan) perbankan berpotensi meningkat. Rasio NPL kredit properti perbankan per November 2024 tercatat 2,7 persen, naik tipis dibanding periode yang sama tahun sebelumnya.
Kritik kedua menyangkut perilaku pelaku pasar. Pengalaman stimulus serupa pada 2021–2022 menunjukkan lonjakan transaksi hanya bersifat sementara, lalu kembali melandai setelah insentif berakhir. Fenomena ini menimbulkan kekhawatiran bahwa stimulus hanya menggeser permintaan ke depan (pull-forward demand), bukan menciptakan permintaan baru yang berkelanjutan. Dalam bahasa ekonomi, ini disebut sebagai distorsi intertemporal yang bisa menciptakan siklus boom-bust di pasar properti.
Kritik ketiga terkait keterbatasan fiskal. Ruang anggaran negara untuk subsidi dan insentif semakin sempit, dengan rasio utang terhadap PDB berada di kisaran 39 persen. Alokasi dana stimulus untuk sektor ini berpotensi mengurangi ruang fiskal untuk program lain yang juga mendesak, seperti kesehatan dan pendidikan.
Proyeksi dan Sikap Pasar
Melihat kedua sisi tersebut, efektivitas stimulus rumah Rp500 juta sangat bergantung pada tiga faktor: pertama, besaran dan durasi insentif yang jelas; kedua, stabilitas suku bunga acuan BI yang saat ini berada di level 6,00 persen; dan ketiga, kepercayaan pelaku pasar terhadap keberlanjutan kebijakan. Proyeksi konservatif memperkirakan stimulus ini bisa mendorong pertumbuhan kredit properti sebesar 3–4 persen year-on-year pada 2027, dengan catatan tidak ada guncangan eksternal seperti capital outflow besar-besaran atau pelemahan nilai tukar yang tajam.
Bagi investor, sinyal stimulus ini patut dicermati sebagai bagian dari portofolio sektor siklikal. Namun, valuasi emiten properti saat ini sudah mencerminkan sebagian ekspektasi tersebut, dengan rasio harga terhadap nilai buku (PBV) di kisaran 0,6–1,1 kali. Artinya, ruang kenaikan lebih lanjut akan sangat ditentukan oleh realisasi penjualan, bukan sekadar sentimen pasar. Pada akhirnya, stimulus fiskal hanyalah katalis; fundamental daya beli dan likuiditas perbankan tetap menjadi penentu utama arah sektor properti pada 2027.











Comments (0)