 sarah-anjani
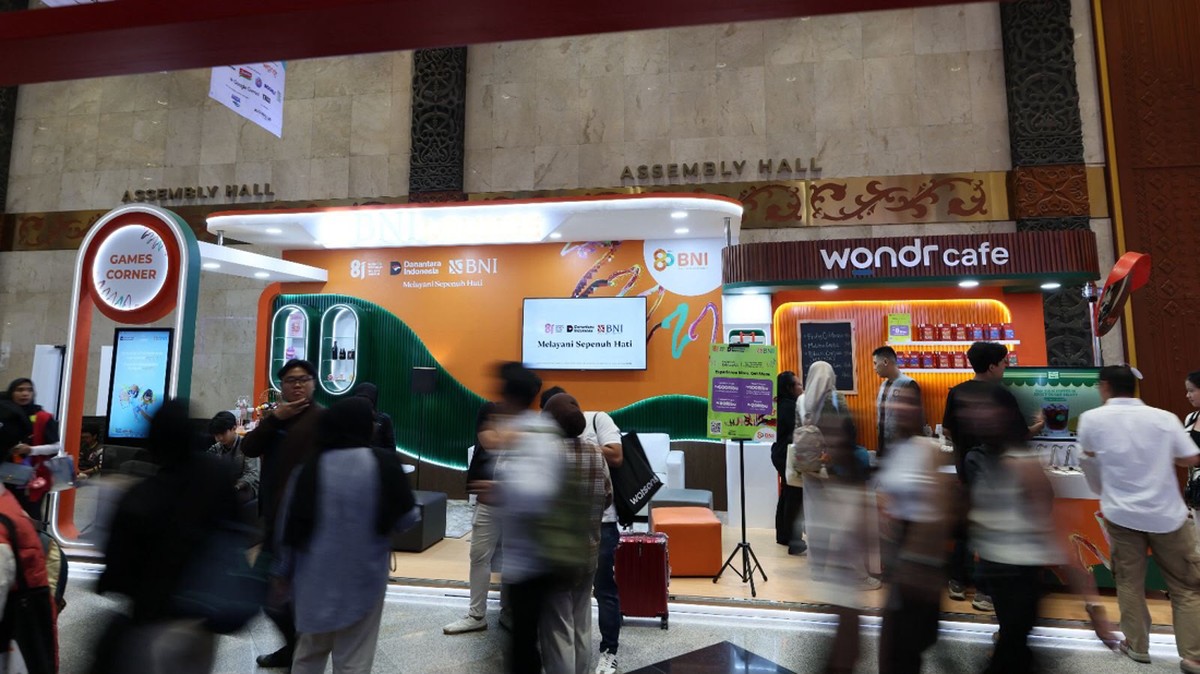
Berdasarkan data Kementerian Pariwisata dan Ekonomi Kreatif serta Bank Indonesia per awal 2026, sektor ekonomi kreatif menyumbang sekitar 7,8 persen terhadap Produk Domestik Bruto nasional, dengan nilai tambah yang diproyeksikan menembus Rp1.500 triliun pada akhir periode. Angka ini menempatkan industri kreatif sebagai salah satu pilar pertumbuhan yang tidak lagi bisa dipandang sebelah mata. Di tengah lanskap itu, PT Bank Negara Indonesia (Persero) Tbk atau BNI kembali menegaskan posisinya sebagai mitra perbankan resmi dalam ajang IdeaFest 2026, sebuah festival yang mempertemukan pelaku kreatif, pelaku usaha mikro, dan pekerja digital dalam satu ekosistem.
Digitalisasi Transaksi sebagai Fondasi Pertumbuhan
Di satu sisi, keterlibatan BNI dalam festival bertema “Re:Humanize” ini mencerminkan tren yang lebih besar: perbankan nasional berlomba memperluas kanal pembayaran digital untuk menjangkau segmen kreatif yang selama ini dianggap sulit diukur secara kredit. Melalui integrasi QRIS, mobile banking, dan layanan akuisisi merchant, bank berpelat merah itu berupaya menurunkan friksi transaksi di area festival yang menampung ribuan pengunjung. Nilai transaksi ritel digital nasional sendiri tercatat tumbuh year-on-year sekitar 23 persen pada kuartal IV 2025, dan momentum ini menjadi dasar proyeksi bahwa kanal digital akan mendominasi portofolio transaksi perbankan dalam tiga tahun ke depan.
Bagi pelaku usaha kreatif—mulai dari perancang grafis, musisi independen, hingga perajin lokal—kehadiran infrastruktur pembayaran yang mulus berarti likuiditas yang lebih terjaga. Pembayaran nontunai memangkas waktu penyelesaian transaksi dari hitungan hari menjadi hitungan detik, sehingga arus kas harian lebih sehat. Dalam bahasa sederhana, likuiditas adalah kemampuan memenuhi kebutuhan kas jangka pendek; ketika uang masuk lebih cepat, pelaku usaha punya ruang bernapas untuk berinvestasi kembali.
“Industri kreatif adalah sektor padat ide yang sering kali terhambat bukan karena kurang inovasi, melainkan karena keterbatasan akses ke sistem keuangan yang efisien,” ujar seorang pengamat perbankan digital saat ditemui di sela acara.
Pro: Efisiensi dan Perluasan Inklusi Keuangan
Kubu optimistis menilai langkah semacam ini mempercepat inklusi keuangan. Data Otoritas Jasa Keuangan menunjukkan indeks literasi keuangan nasional berada di kisaran 65 persen, sementara inklusi keuangan mencapai 75 persen per akhir 2024. Masih ada celah sekitar 10 poin persen yang menandakan sebagian masyarakat telah memahami produk keuangan tetapi belum mengaksesnya. Ajang berskala besar dinilai efektif menjadi katalis edukasi, karena pengunjung dapat mencoba langsung layanan pembayaran, tabungan, maupun pembiayaan Usaha Mikro, Kecil, dan Menengah (UMKM) dalam suasana yang tidak formal.
Selain itu, dari sisi pelaku industri, sentimen pasar terhadap saham bank besar cenderung positif ketika mereka aktif membangun ekosistem nonbunga. Diversifikasi pendapatan berbasis biaya transaksi membantu menekan ketergantungan pada margin bunga bersih yang kian tertekan oleh siklus suku bunga. Valuasi perbankan yang bertumpu pada fundamental ekosistem digital punya daya tahan lebih baik dibandingkan yang hanya mengandalkan pertumbuhan kredit konvensional.
Kontra: Tantangan Literasi dan Risiko Kesenjangan
Di sisi lain, sejumlah ekonom mengingatkan bahwa euforia festival tidak otomatis berbanding lurus dengan dampak struktural. Ada risiko bahwa manfaat ekonomi kreatif hanya dinikmati segelintir pelaku di kota besar, sementara perajin di daerah tetap terpinggirkan. Kesenjangan infrastruktur digital antarwilayah masih lebar; rasio penetrasi internet di kawasan timur Indonesia tertinggal dibandingkan Jawa dan Sumatra. Tanpa intervensi kebijakan yang merata, digitalisasi justru berpotensi memperlebar ketimpangan.
Kekhawatiran lain menyangkut tema Re:Humanize yang mengangkat peran manusia di era kecerdasan buatan (AI). Otomatisasi layanan keuangan memang menaikkan efisiensi, tetapi juga memunculkan pertanyaan soal nasib tenaga kerja entry-level di sektor jasa. Sebuah riset lembaga independen memperkirakan sekitar 15 hingga 20 persen pekerjaan administratif di sektor keuangan berpotensi tergantikan dalam satu dekade. Di sini, dimensi manusia—kreativitas, empati, dan pengambilan keputusan bernuansa etis—menjadi faktor pembeda yang tidak mudah direplikasi algoritma.
Pada akhirnya, dukungan terhadap ekonomi kreatif harus dibaca sebagai bagian dari strategi jangka panjang, bukan sekadar aktivasi pemasaran. Selama infrastruktur digital, literasi keuangan, dan pemerataan akses berjalan seiring, sektor ini berpeluang menjaga tren pertumbuhan yang berkualitas. Namun bila euforia berhenti di panggung festival tanpa tindak lanjut pembiayaan yang terukur, proyeksi ambisius itu berisiko tinggal menjadi narasi. Keseimbangan antara inovasi dan pemerataan itulah yang akan menentukan apakah digitalisasi benar-benar mengangkat ekonomi kreatif secara menyeluruh.











Comments (0)