 nadia-rahmawati
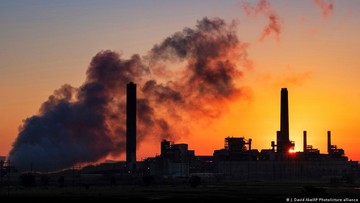
Berdasarkan data BPS/Bank Indonesia/OJK per 31 Desember 2024, Indonesia masih menghadapi tantangan besar dalam upaya menekan emisi karbon (gas yang dilepaskan ke atmosfer dan berkontribusi terhadap pemanasan global). Hal ini menjadi sorotan seiring dengan komitmen nasional untuk mencapai target penurunan emisi serta transisi menuju ekonomi rendah karbon. Salah satu aspek yang kian dibahas adalah besarnya kebutuhan pembiayaan untuk mencapai target tersebut, yang diperkirakan mencapai Rp 8.000 triliun. Angka ini jauh melampaui kapasitas belanja langsung dari Anggaran Pendapatan dan Belanja Negara (APBN), sehingga memicu perdebatan mengenai skema pembiayaan yang tepat tanpa mengganggu stabilitas ekonomi makro.
Pembiayaan Hijau dan Kondisi Fiskal Saat Ini
Untuk memahami skala kebutuhan ini, penting untuk menilai kondisi fundamental (kondisi dasar perekonomian yang memengaruhi kinerja jangka panjang) dari sisi fiskal Indonesia. Berdasarkan proyeksi dan data historis, APBN Indonesia memiliki batasan yang cukup ketat. Rasio (perbandingan antara dua angka ekonomi untuk menilai kondisi tertentu) belanja terhadap Produk Domestik Bruto (PDB) berada pada kisaran 15% hingga 16% dalam beberapa tahun terakhir, dengan porsi belanja wajib seperti bunga utang, subsidi, dan transfer daerah yang cukup besar. Kondisi ini menyebabkan ruang fiskal (kemampuan anggaran negara untuk membiayai kebutuhan baru tanpa membahayakan stabilitas) menjadi terbatas untuk menampung kebutuhan pembiayaan berskala Rp 8.000 triliun dalam waktu singkat.
Di satu sisi, kebutuhan sebesar Rp 8.000 triliun menunjukkan besarnya upaya yang harus dilakukan untuk menyesuaikan infrastruktur, energi, transportasi, dan sektor industri agar sesuai dengan tren (pergerakan data atau kondisi ekonomi dalam periode tertentu) global menuju dekarbonisasi. Tren ini juga tercermin dari pergerakan indeks (ukuran statistik yang menunjukkan perubahan harga atau kondisi pasar) harga karbon di berbagai pasar internasional serta meningkatnya permintaan terhadap produk ramah lingkungan. Hal ini dapat mendorong perbaikan valuasi (penilaian terhadap nilai suatu aset atau sektor berdasarkan kondisi ekonomi) sektor-sektor hijau di masa depan dan berpotensi menciptakan efek positif terhadap sentimen pasar (pandangan dan ekspektasi pelaku pasar terhadap kondisi ekonomi) jangka menengah.
Di sisi lain, pembiayaan sebesar ini tidak dapat serta merta dibebankan seluruhnya pada APBN tanpa konsekuensi. Jika dilakukan secara besar-besaran melalui utang, hal tersebut berpotensi menekan likuiditas (ketersediaan dana yang siap digunakan dalam perekonomian) domestik, meningkatkan beban bunga, serta memicu capital outflow (keluarnya modal asing dari dalam negeri ke luar negeri) apabila sentimen pasar berubah. Selain itu, tekanan terhadap rasio utang pemerintah perlu diperhatikan agar tidak mengurangi kemampuan negara dalam merespons guncangan ekonomi di masa depan.
Peran Sumber Pembiayaan Alternatif
Mengingat keterbatasan fiskal, pembiayaan transisi karbon kerap diarahkan pada sumber alternatif di luar APBN. Instrumen pembiayaan hijau, seperti obligasi hijau, skema pembiayaan campuran (blended finance), serta kerja sama dengan lembaga keuangan multilateral, menjadi opsi yang kian dibahas. Namun, skema-skema ini juga memiliki tantangan tersendiri. Akses terhadap pembiayaan ini umumnya bersyarat, membutuhkan kerangka tata kelola yang kuat, serta memerlukan proyek yang layak secara ekonomi untuk menarik partisipasi swasta.
Dari perspektif pasar keuangan, keberhasilan mobilisasi dana ini dapat berdampak pada portofolio (kumpulan aset investasi yang dimiliki) investor yang mulai mengalokasikan dana ke instrumen berwawasan lingkungan. Namun, sentimen pasar terhadap instrumen hijau masih dapat berfluktuasi, terutama apabila terdapat ketidakpastian kebijakan atau perubahan proyeksi (perkiraan kondisi ekonomi di masa depan) pertumbuhan global. Hal ini menunjukkan bahwa transisi pembiayaan tidak hanya soal ketersediaan dana, tetapi juga soal stabilitas kebijakan dan kesiapan pasar.
"Transisi menuju ekonomi rendah karbon memerlukan pembiayaan yang terdiversifikasi. Tidak ada satu sumber dana pun yang mampu menanggung seluruh beban secara berkelanjutan tanpa melibatkan sektor swasta dan mekanisme pasar."
Dampak Jangka Panjang Terhadap Perekonomian
Apabila transisi ini dikelola secara bertahap, terdapat potensi manfaat jangka panjang bagi fundamental perekonomian. Pengurangan ketergantungan terhadap energi fosil dapat menurunkan kerentanan terhadap gejolak harga komoditas global. Selain itu, efisiensi energi dan inovasi teknologi berpotensi meningkatkan produktivitas, yang pada gilirannya dapat mendukung pertumbuhan ekonomi secara berkelanjutan. Data historis menunjukkan bahwa negara-negara yang konsisten melakukan investasi rendah karbon cenderung mengalami tren peningkatan daya saing dalam beberapa sektor strategis.
Namun, di sisi lain, terdapat risiko jangka pendek yang perlu diperhitungkan. Penyesuaian sektor padat emisi dapat berdampak pada lapangan kerja dan struktur biaya industri, terutama jika tidak diiringi dengan peningkatan kapasitas. Tekanan inflasi (kenaikan harga barang dan jasa secara umum) juga dapat terjadi secara temporer akibat penyesuaian harga energi, yang berpotensi memengaruhi daya beli masyarakat. Kondisi ini dapat berdampak pada likuiditas rumah tangga dan menambah kompleksitas bagi kebijakan makro secara keseluruhan.
Lebih jauh, dinamika global turut memengaruhi proyeksi pembiayaan ini. Perlambatan ekonomi dunia dapat menurunkan minat investasi asing, meningkatkan capital outflow, serta melemahkan sentimen pasar terhadap pasar negara berkembang. Sebaliknya, percepatan komitmen global terhadap dekarbonisasi dapat membuka akses pembiayaan baru. Oleh karena itu, pergerakan indeks global dan valuasi pasar menjadi faktor eksternal yang tidak dapat diabaikan dalam menghitung kebutuhan riil pembiayaan.
Kesimpulan
Kebutuhan pembiayaan sebesar Rp 8.000 triliun untuk menekan emisi karbon mencerminkan skala tantangan transisi yang dihadapi Indonesia. Keterbatasan ruang fiskal melalui APBN menunjukkan bahwa solusi tidak dapat bersifat tunggal. Di satu sisi, diversifikasi sumber dana melalui mekanisme pasar dan pembiayaan hijau berpotensi mendukung transisi tanpa membebani anggaran secara berlebihan. Di sisi lain, efektivitas skema ini bergantung pada stabilitas kebijakan, kesiapan pasar, dan kemampuan menjaga fundamental ekonomi agar tetap kuat di tengah tekanan global. Dengan mempertimbangkan tren dekarbonisasi, rasio fiskal, likuiditas, serta sentimen pasar secara hati-hati, pembiayaan transisi ini perlu dilihat sebagai proses jangka panjang yang menyeimbangkan antara target lingkungan dan stabilitas ekonomi makro.









Comments (0)