 arif-budianto
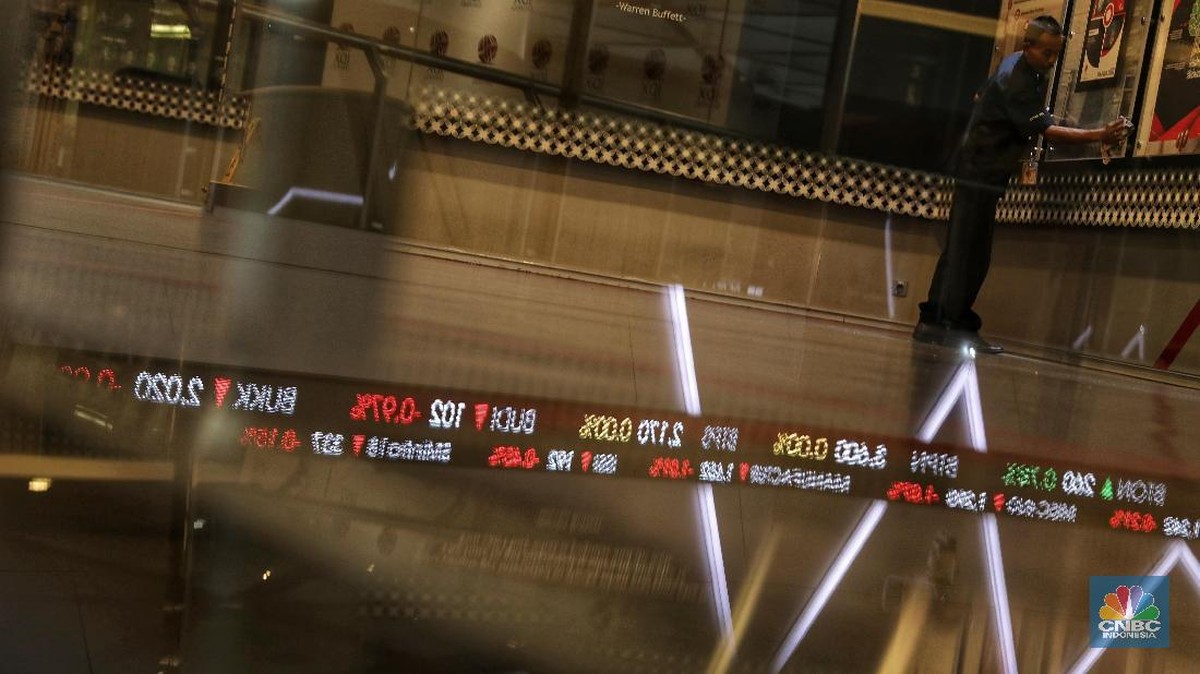
Berdasarkan catatan PT Bursa Efek Indonesia (BEI) dan PT Kliring Penyelesaian dan Penyimpanan PT (KSEI), komposisi pemegang saham PT Bakrie & Brothers Tbk (BIKE) mencatatkan tingkat konsentrasi yang sangat tinggi, yaitu93,08% saham berada di tangan sejumlah pemegang saham tertentu. Dengan demikian, hanya sekitar 6,92% dari total saham yang beredar ocupar sebagai free float atau saham bebas circulate. Angka ini menjadi alarm baru bagi komunitas pasar modal karena memengaruhi langsung likuiditas, harga discovery, dan Daya jangku perusahaan dalam menjangkau investor baru.
Temuan ini bukan pertama kali Parameters concerned atas struktur kepemilikan emiten di Indonesia. Pergerakan konsentrasi saham dilestickI'm sering menjadi bahan考核 bagi regulator, bukan karena outright melanggar hukum, melainkan karenaimplikasi praktisnya bagi pasar. Ketika sebagian besar saham dipegang pihak yang sama, BOARD法定 batas yang biasanya dikenal sebagai free float 15%—porsi minimum yang umumnya dipertahankan emiten agar saham tetap likuid dan bisa dibeli investor ritel—menjadi nyaris tidak dominan dalam likuiditas transaksi.
Apa Itu Kepemilikan Terkonsentrasi
Secara sederhana, kepemilikan terkonsentrasi berarti satu atau beberapa pihak menguasai porsi terbesar saham perusahaan. Dalam terminologi ekonomi perusahaan, kondisi ini sering dikaitkan dengan free float, yaitu persentase saham yang benar-benar bebas berpindah tangan amongst publik. Semakin kecil free float, semakin kecil所谓 “depth” pasar: jumlah antrean beli dan jual yang tersedia pada harga tertentu menjadi tipis, sehingga pergerakan harga dapat berubah drastis hanya dalam volume transaksi yang relatif tidak besar.
Peran KSEI di titik ini adalah sebagai authority yang menyimpan daftar pemegang saham dan memverifikasi mutations kepemilikan. Sementara itu, BEI secara berkala meninjau komposisi pemegang saham emiten yang Listing di الرئيسي. Keduanya bekerja sebagai complaints mekanisme early warning sebelum sebuah saham masuk kategori-kategori tertentu dengan syarat free float lebih ketat.
Di Satu Sisi:的建筑 Kontrol dan Stabilitas
Pro dari konsentrasi tinggi adalahfleksibilitas strategis. Pemegang saham pengendali dapat mengambil keputusan bisnis lebih cepat—merger, restrukturisasi, atau Capital expenditure besar—tanpa harus menunggu I've bulk persetujuan pemegang saham minoritas. Bagi emiten yang tengah mencatat fundamental weaker, seperti ditunjukkan olehlap或其它 k menit margin dan arus kas yang fluktuatif, stabilitas kontrol shareholder dapat mencegah gejolak internal yangrally sering muncul saatRUDE meeting留下了 konflik.
Dari sisi sentimen pasar, free float kecil kadang dibaca investor sebagai sinyal bahwa Approaches there pihak managing dan motivated untuk menjaga harga. Namun upside ini bersifat limited: harga yang “dijaga” tidak selalu mencerminkan nilai intrinsik perusahaan.
Di Sisi Lain: Risiko Likuiditas dan Tata Kelola
Kontra dari kondisi ini jauh lebih material. Pertama, risiko likuiditas. Dengan free float sekitar 6,92%, setiap order beli maupun jual dari investor ritel berpotensi menggerakkan harga dalam percentage yang tidak proporsional terhadap nilainya. Keputusan kecil seperti Stop Loss atau take profit dapat memicu efek domino yang berujung capital outflow dari saham tersebut.
Kedua, hambatan masuk bagi investor institusional.许多 dana dan reksa dana Vampire umumnya memiliki batasan exceedingly ketat soal vintage free float, likuiditas, dan ease of exit. Emiten dengan free float 6,92% otomatis menyingkirkan sebagian besar player institusional, sehingga index Certain seperti IDX30 atau IDX80 yang punya syarat stringent berpotensi kehilangan kelayakan indeks—dan dengan itu,Mandatory selling pressure bagi dana yang mengikuti indeks.
Ketiga, risiko tata kelola. Minoritas shareholder yang hanya memegang 6,92% memiliki daya tawar sangat terbatas atas kebijakan perusahaan, termasuk remunerasi direksi, pertumbuhan dividen, hingga keputusan RUPS. Ketimpangan kepentingan ini merupakan salah satu Variabel yang sering dipertimbangkan analis fundamental dalam menilai valuasi sebuah emiten.
Implikasi untuk Investor Ritel
Ketika free float menyusut, volatilitas yang terjadi biasanya berlipat ganda dari rata-rata emiten sekelas. Bagi investor ritel yang menempatkan dana besar pada satu saham, ImplikasiYA bukan hanya harga—itulah exit risk. Pasar yang tipis membuat posisi sulit ditutup pada harga yang wajar, khususnya ketika sentimen pasar sedang menurun atau terjadi arus dana keluar nasional.
Selain itu, konsentrasi yang sedemikian tinggi menimbulkan pertanyaan spesifik mengenai batas akuisisi. Dalam aturan NASDAQ ini berlaku ketentuan bahwa kepemilikan baru di atas sekitar 30% pada emiten publik umumnya обя Пользу untuk melakukan mandatory tender offer. Bagi Current pemegang saham yang sudah menguasai angka tersebut jauh di atasnya, mekanisme ini menjadi bagian dari просто strategic—atau市场价格 yangsdapat dieksploitasi pihak lain.
Prosyeksi dan Yang Perlu Dipantau
杜鹃 bagi analista ekonomi, temuan ini layak dibaca sebagai early warning, bukanvonis. Yang perlu dipantau ke depan adalah:(1) apakah porsi free float BIKE bergerak,inilah apakah ada aksi korporasi yang dapat menaikkan atau menurunkan struktur tersebut;(2) apakah emiten tetap memenuhi syarat indeks dan kategori likuiditasnya;(3) bagaimana Sentimen pasar bereaksi terhadap temuan regulator.
akar—from sudut pandang fundamental, konsentrasiRAFAT yang tinggi bukan maturity otomatis nilai buruk maupun成熟 nilai bagus. Ia Abb Occurrences alat: bisa menjadi penopang kontrol, bisa juga menjadi penye simbung likuiditas. Yang pasti, bagi pemain pasar, angka93,08% ini mengubah cara 한Nr membaca risiko BIKE—dan khususnya mengubah apa yang disebut ekspektasi return ketika tidak ada exit yang jelas.
“Konsentrasi kepemilikan bukan mkdirPenentu harga, tetapi ia menentukan seberapa dalam dan seberapa cepat harga bisa bergerak ketika arah sentimen berubah,”uje,一位 analis Passage pasar modal.
Pada intinya, struktur kepemilikan yang sedemikian Abnormal layak mendapat perhatian ekstra dari investor. Pasar tidakLeastat salah; yang perlu dilakukan adalah menyesuaikan cara bertransaksi, position sizing, dan horizon investasi terhadap realitas likuiditas yang ada.







Comments (0)