 yudi-kurniawan
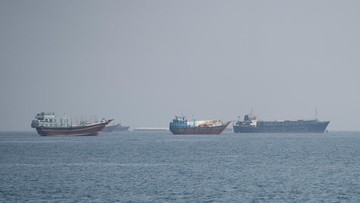
Berdasarkan data terbaru yang dihimpun dari berbagai lembaga energi internasional per kuartal ini, harga bahan bakar minyak (BBM) di banyak negara masih belum menunjukkan penurunan signifikan, meskipun jalur pelayaran Selat Hormuz sudah kembali dibuka secara normal. Kondisi ini menimbulkan pertanyaan besar di kalangan masyarakat awam: jika jalur utama pengiriman minyak dari Teluk Persia sudah lancar, mengapa harga di pompa bensin tidak kunjung turun? Jawabannya terletak pada struktur biaya yang jauh lebih kompleks daripada sekadar status geopolitik sebuah selat.
Selat Hormuz adalah jalur laut strategis yang menghubungkan Teluk Persia dengan Laut Arab dan Samudra Hindia. Sekitar 20 persen pasokan minyak dunia atau setara dengan 21 juta barel per hari melintasi selat sempit ini. Ketika ketegangan geopolitik memuncak, premi risiko langsung melekat pada setiap barel minyak yang dikirim dari kawasan tersebut. Namun, pasca dibukanya kembali jalur tersebut, premi risiko ternyata tidak serta-merta hilang dari perhitungan harga jual.
Lonjakan Biaya Pengeluaran Minyak dari Teluk Persia
Faktor utama yang membuat harga BBM tetap tinggi adalah kenaikan drastis biaya logistik untuk mengeluarkan minyak dari Teluk Persia. Data industri menunjukkan bahwa biaya pengapalan atau yang dikenal sebagai shipping cost dari kawasan tersebut melonjak dari sebelumnya sekitar US$2 per barel menjadi sekitar US$33 per barel pada periode puncak ketegangan. Ini merupakan kenaikan lebih dari 1.500 persen, sebuah angka yang sangat fantastis dan berdampak langsung pada struktur harga minyak mentah di pasar internasional.
Biaya ini mencakup premi asuransi perang (war risk insurance), biaya sewa kapal tanker yang melonjak, serta biaya operasional tambahan karena rute pelayaran yang harus menempuh jalur memutar atau menunggu konvoi militer. Semua komponen ini dihitung sebagai bagian dari biaya pengiriman dan asuransi (CIF), yang pada akhirnya dibebankan kepada konsumen akhir. Ketika biaya logistik naik sedemikian rupa, harga minyak mentah di kilang pengolahan otomatis ikut naik, dan efeknya berantai hingga ke stasiun pengisian bahan bakar umum (SPBU).
Dua Sisi Perspektif: Fundamental Pasar versus Sentimen Global
Di satu sisi, secara fundamental pasokan minyak global sebenarnya cukup memadai. Organisasi Negara Pengekspor Minyak (OPEC) bersama sekutunya, OPEC+, masih memiliki kapasitas produksi cadangan yang signifikan. Negara-negara produsen di luar OPEC, seperti Amerika Serikat dengan produksi shale oil-nya, juga terus meningkatkan output. Cadangan minyak strategis di berbagai negara maju masih dalam level yang aman. Dengan kata lain, secara fisik, tidak ada kelangkaan pasokan yang berarti. Jika pasar bekerja secara efisien, harga seharusnya sudah turun ke level sebelum ketegangan terjadi.
Di sisi lain, sentimen pasar dan ekspektasi pelaku usaha memainkan peran yang sangat besar. Para pedagang komoditas dan perusahaan pelayaran masih sangat hati-hati. Mereka belajar dari pengalaman historis bahwa ketegangan di Timur Tengah bisa kembali memanas kapan saja. Akibatnya, premi risiko tetap dipertahankan tinggi, bahkan ketika jalur pelayaran sudah dinyatakan aman. Selain itu, biaya asuransi perang yang sudah terlanjur melonjak tidak langsung turun dalam semalam. Perusahaan asuransi membutuhkan waktu untuk mengevaluasi ulang risiko, dan biasanya mereka menahan premi tinggi untuk mengantisipasi ketidakpastian jangka pendek.
"Pasar energi tidak hanya bereaksi terhadap apa yang terjadi saat ini, tetapi juga terhadap apa yang mungkin terjadi di masa depan. Ketika ketidakpastian tinggi, premi risiko akan tetap melekat pada harga, bahkan jika pasokan fisik melimpah," ujar seorang analis energi senior di sebuah lembaga riset internasional.
Dampak Terhadap Proyeksi Harga dan Kebijakan Subsidi
Kenaikan biaya logistik ini juga mempersulit posisi pemerintah di banyak negara berkembang yang masih menerapkan subsidi BBM. Dengan harga minyak mentah yang tetap tinggi akibat biaya pengiriman yang mahal, beban subsidi pada anggaran negara ikut membengkak. Pemerintah menghadapi dilema: menaikkan harga BBM agar anggaran tidak jebol, atau mempertahankan subsidi demi menjaga daya beli masyarakat. Dalam konteks ini, proyeksi harga BBM ke depan sangat bergantung pada dua variabel utama, yaitu stabilitas geopolitik di kawasan Teluk Persia dan kebijakan moneter global yang mempengaruhi nilai tukar dolar AS.
Pelemahan mata uang lokal terhadap dolar AS juga memperparah kondisi. Karena transaksi minyak mentah internasional menggunakan dolar AS, ketika nilai tukar melemah, biaya impor BBM dalam mata uang lokal otomatis naik. Ini menciptakan tekanan ganda: biaya logistik yang tinggi dan nilai tukar yang tidak menguntungkan. Capital outflow dari negara berkembang menuju aset safe haven seperti obligasi AS juga memperkuat dolar, menciptakan lingkaran umpan balik yang sulit diputus.
Kesimpulan: Kompleksitas yang Tak Bisa Direduksi
Dengan demikian, jawaban atas pertanyaan mengapa harga BBM masih mahal meskipun Selat Hormuz sudah terbuka adalah karena harga BBM tidak ditentukan oleh satu faktor tunggal. Ada rantai pasok yang panjang, mulai dari biaya pengeluaran minyak dari Teluk Persia, premi asuransi, biaya pelayaran, nilai tukar, hingga sentimen pasar dan ekspektasi inflasi. Selama biaya logistik belum kembali ke level normal, dan selama ketidakpastian geopolitik masih membayangi, harga BBM akan tetap berada di level tinggi. Masyarakat perlu memahami bahwa fundamental pasar dan sentimen psikologis pelaku usaha sama-sama berperan dalam membentuk harga di pompa bensin. Tanpa stabilitas yang berkelanjutan di kawasan penghasil minyak, sulit mengharapkan penurunan harga yang signifikan dalam waktu dekat.













Comments (0)