 mega-lestari
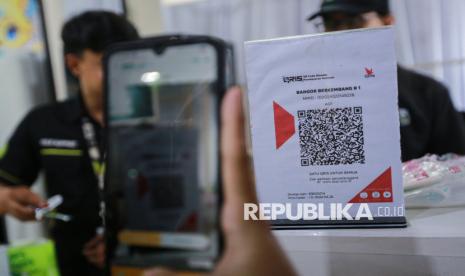
Berdasarkan data Bank Indonesia per kuartal IV 2024, nilai transaksi ekonomi digital nasional menembus angka Rp 5.800 triliun sepanjang tahun, tumbuh sekitar 11,8 persen year-on-year dibandingkan periode yang sama tahun sebelumnya. Di tengah lonjakan tersebut, perhatian pelaku usaha terhadap infrastruktur pembayaran digital ikut bergeser. Payment gateway, atau layanan perantara yang menghubungkan toko daring dengan berbagai kanal pembayaran seperti kartu kredit, transfer bank, dan dompet digital, kini bukan lagi sekadar pelengkap operasional, melainkan komponen strategis dalam portofolio keuangan sebuah bisnis.
Ketua Umum Asosiasi Sistem Pembayaran Indonesia (ASPI), dalam sebuah diskusi industri akhir tahun lalu, menyatakan bahwa pemilihan penyedia jasa pembayaran kini memasuki fase rasional. "Pelaku usaha tidak lagi sekadar mencari yang paling murah, tetapi menimbang total biaya kepemilikan, termasuk biaya integrasi, biaya kegagalan transaksi, dan waktu penyelesaian dana," ujarnya. Pernyataan ini merangkum tren yang terlihat jelas di pasar: bisnis mulai menghitung rasio biaya terhadap nilai transaksi secara lebih cermat.
Di Satu Sisi: Efisiensi Biaya Menjadi Prioritas Utama
Dari perspektif efisiensi, biaya transaksi atau “merchant discount rate” menjadi faktor penentu. Untuk transaksi kartu kredit, rata-rata biaya yang dikenakan berada di kisaran 2,0 hingga 2,9 persen dari nilai transaksi, sementara untuk transfer bank virtual account berkisar Rp 3.000 hingga Rp 5.000 per transaksi. Bagi bisnis dengan volume transaksi ratusan juta rupiah per hari, selisih 0,5 persen saja dapat berarti penghematan puluhan juta rupiah per bulan. Inilah yang membuat pelaku usaha kerap bermigrasi ke penyedia dengan struktur biaya lebih kompetitif, terutama saat skala usaha mereka naik dari UMKM menjadi menengah.
Selain biaya, kecepatan proses pendaftaran dan pencairan dana (settlement) menjadi pertimbangan krusial. Sejumlah penyedia menawarkan pencairan dana dalam H+1, sementara yang lain memerlukan H+3 hingga H+7. Bagi bisnis dengan siklus kas cepat, perbedaan ini berdampak langsung pada likuiditas operasional. Proses verifikasi dokumen yang berlangsung berhari-hari juga dapat menunda peluang pendapatan, terutama pada momen puncak seperti Harbolnas atau Ramadan.
Di Sisi Lain: Kualitas Layanan dan Keandalan Tak Bisa Ditawar
Namun, berfokus hanya pada biaya bisa menjadi jebakan. Kualitas layanan purna jual, tingkat keberhasilan transaksi (success rate), dan dukungan teknis 24/7 sering kali lebih menentukan kelangsungan bisnis. Data internal salah satu penyedia payment gateway besar di Asia Tenggara menunjukkan bahwa setiap penurunan 1 persen tingkat keberhasilan transaksi dapat mengurangi pendapatan hingga 2,5 persen karena kegagalan pembayaran berujung pada keranjang belanja yang ditinggalkan. Keandalan sistem, termasuk kemampuan menangani lonjakan trafik, menjadi faktor yang sulit dikuantifikasi tetapi berdampak langsung pada reputasi merek.
"Pemilihan payment gateway ibarat memilih mitra jangka panjang. Biaya memang penting, tetapi jika layanan sering gagal, bisnis bisa kehilangan pelanggan yang jauh lebih mahal daripada selisih biaya transaksi," ujar seorang analis fintech dari lembaga riset independen.
Selain itu, aspek kepatuhan terhadap regulasi Bank Indonesia dan OJK, termasuk perlindungan data nasabah dan sertifikasi keamanan PCI DSS, menjadi pertimbangan yang tidak bisa dikompromikan. Pelanggaran keamanan data dapat memicu sanksi hingga Rp 50 miliar dan kerusakan reputasi permanen. Oleh karena itu, bisnis dengan skala besar cenderung memilih penyedia yang memiliki rekam jejak kepatuhan kuat, meski biayanya sedikit lebih tinggi.
Pro dan Kontra: Kapan Sebaiknya Berganti Penyedia?
Pro: Berganti penyedia dapat menurunkan biaya operasional, mempercepat likuiditas, dan mengakses fitur baru seperti pembayaran cicilan atau integrasi dompet digital. Kontra: Migrasi memerlukan biaya integrasi ulang, pelatihan tim, dan risiko gangguan layanan sementara. Menurut proyeksi konsultan keuangan, biaya migrasi rata-rata setara 0,8 hingga 1,2 persen dari total nilai transaksi tahunan, sehingga keputusan ini perlu didasari analisis fundamental, bukan sekadar sentimen pasar.
Kesimpulannya, pemilihan payment gateway merupakan keputusan strategis yang menuntut keseimbangan antara efisiensi biaya dan kualitas layanan. Tren ke depan menunjukkan penyedia akan bersaing pada valuasi layanan tambahan, bukan hanya tarif. Bagi pelaku usaha, langkah bijak adalah melakukan evaluasi berkala terhadap portofolio pembayaran, membandingkan indeks kepuasan, dan memastikan mitra yang dipilih mampu mendukung pertumbuhan jangka panjang.







Comments (0)